Nợ Thái Lan 90% GDP: Cảnh báo cho người Việt
Trong bài viết này
- Nợ hộ gia đình Thái Lan gần 90% GDP: Bài học cảnh báo cho người Việt
- Bài học từ Thái Lan: Tăng cường quản trị rủi ro nợ hộ gia đình
Nợ hộ gia đình Thái Lan gần 90% GDP: Bài học cảnh báo cho người Việt
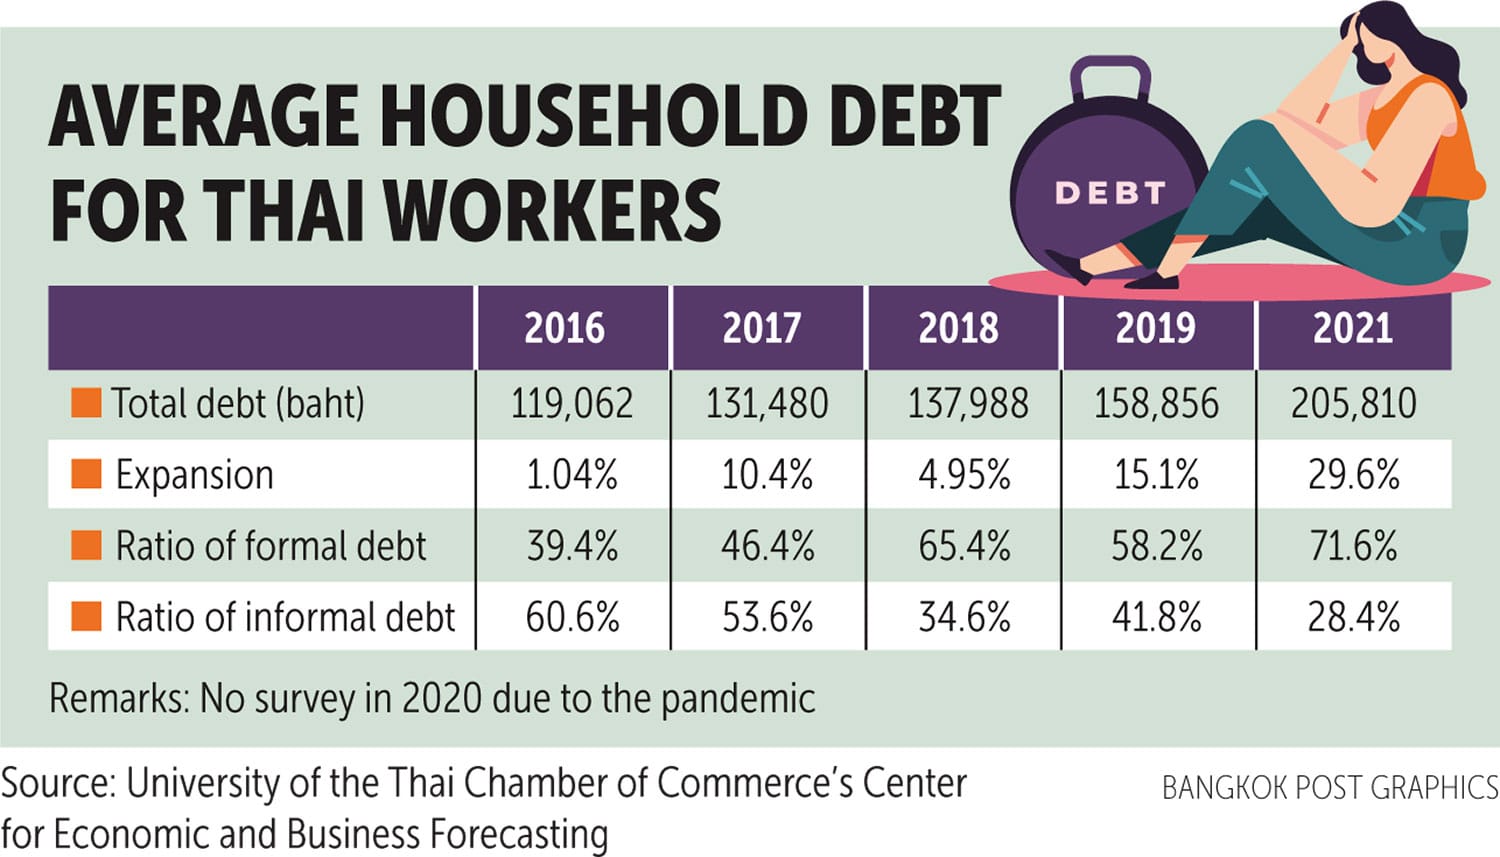
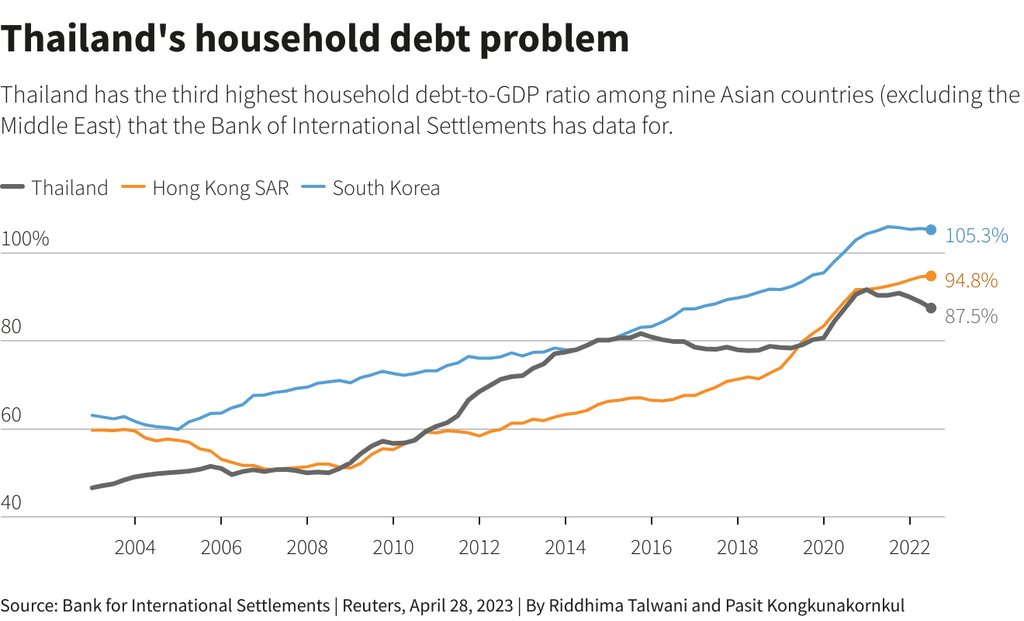
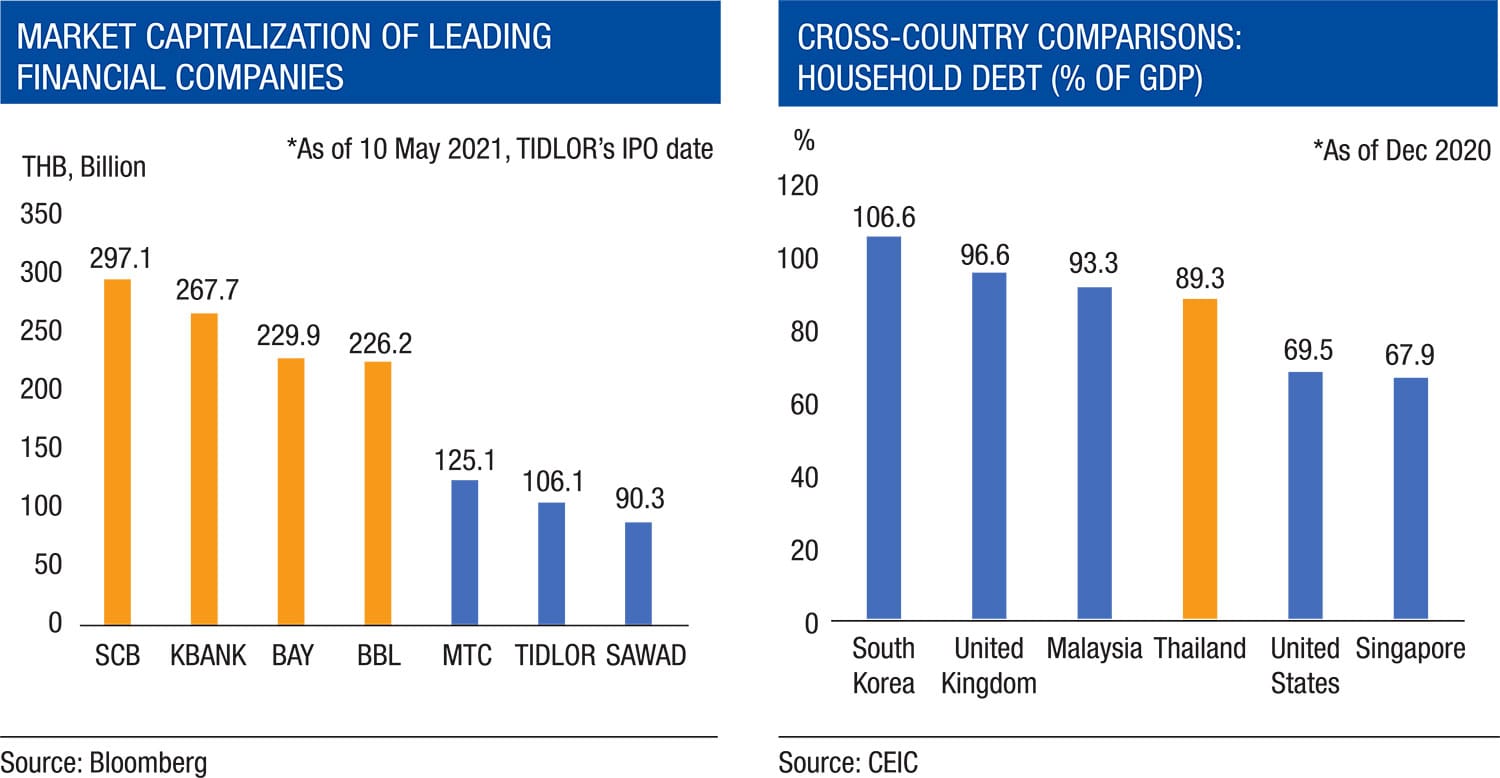
Theo các nguồn tin từ VnEconomy, Báo Công luận và diendandoanhnghiep.vn, nợ hộ gia đình tại Thái Lan đã chạm ngưỡng cao kỷ lục, gần 90% GDP. Đây là một con số đáng báo động, phản ánh tình trạng khủng hoảng nợ đang kìm hãm tăng trưởng kinh tế của đất nước này. Điều này không chỉ là vấn đề của Thái Lan mà còn là một lời cảnh báo cho các quốc gia khác, trong đó có Việt Nam, về rủi ro của việc vay nợ quá mức.
Nợ hộ gia đình tăng cao có thể dẫn đến nhiều hệ lụy, từ việc giảm tiết kiệm, tăng gánh nặng trả nợ, cho đến ảnh hưởng tiêu cực đến sự ổn định của hệ thống tài chính. Khi nợ tăng cao, người dân phải dành phần lớn thu nhập để trả nợ, làm giảm sức cầu của nền kinh tế, kìm hãm tăng trưởng.
Đặc biệt, trong bối cảnh kinh tế thế giới đang đối mặt với nhiều biến động, việc vay nợ quá mức có thể khiến các hộ gia đình trở nên dễ bị tổn thương trước các cú sốc tài chính. Đây là điều mà người Việt cần đặc biệt lưu ý, nhất là trong thời điểm lãi suất cho vay đang ở mức cao.
Việc Thái Lan phải chi 307 triệu USD để mua lại nợ xấu hộ gia đình, như thông tin từ Báo Công luận, cho thấy mức độ nghiêm trọng của vấn đề. Việc Chính phủ phải can thiệp để giải cứu cho thấy tác động của nợ xấu đến sự ổn định của nền kinh tế.
Đối với người Việt, đây là lúc để xem xét lại việc vay nợ của mình. Mặc dù vay nợ có thể là công cụ để đạt được các mục tiêu tài chính, nhưng việc vay quá mức có thể dẫn đến những hậu quả khó lường. Người Việt cần có kế hoạch tài chính cá nhân hợp lý, cân đối giữa thu nhập và chi tiêu, tránh rơi vào bẫy nợ.
Các chuyên gia khuyến cáo, việc quản lý nợ cá nhân cần được thực hiện một cách thận trọng. Người dân nên xem xét kỹ khả năng trả nợ trước khi quyết định vay, tránh trường hợp nợ chồng nợ. Đồng thời, cần có kế hoạch tích lũy và đầu tư thông minh để tạo ra nguồn thu nhập thụ động, giảm phụ thuộc vào vay nợ.
Nợ hộ gia đình Thái Lan gần 90% GDP là một lời cảnh báo rõ ràng cho người Việt về rủi ro của việc vay nợ quá mức. Đây là lúc mỗi cá nhân cần đánh giá lại tình hình tài chính của mình, có kế hoạch quản lý nợ hợp lý và tránh rơi vào khủng hoảng nợ như Thái Lan.
Bài học từ Thái Lan: Tăng cường quản trị rủi ro nợ hộ gia đình
Trước tình trạng nợ hộ gia đình tăng cao ở Thái Lan, việc tăng cường quản trị rủi ro nợ trở nên cấp bách hơn bao giờ hết. Điều này đòi hỏi sự phối hợp giữa chính sách vĩ mô của nhà nước và ý thức quản lý tài chính của từng hộ gia đình.
Đối với nhà nước, cần có các chính sách nhằm kiểm soát tốc độ tăng trưởng tín dụng, đặc biệt là tín dụng tiêu dùng. Việc áp dụng các tiêu chuẩn chặt chẽ hơn trong việc cho vay, như đánh giá khả năng trả nợ của người vay, sẽ giúp giảm rủi ro nợ xấu. Bên cạnh đó, cần tăng cường công tác giáo dục tài chính, giúp người dân hiểu rõ hơn về tác hại của việc vay nợ quá mức.
Đối với từng hộ gia đình, việc quản trị rủi ro nợ cần bắt đầu từ việc lập kế hoạch tài chính cá nhân. Mỗi gia đình cần có mục tiêu tài chính rõ ràng, từ đó hoạch định chi tiêu và tiết kiệm hợp lý. Tránh việc vay nợ để chi tiêu cho các mục đích không thật sự cấp bách hoặc không mang lại giá trị lâu dài.
Việc đa dạng hóa nguồn thu nhập cũng là một cách để giảm phụ thuộc vào vay nợ. Thay vì vay nợ để đáp ứng các nhu cầu tài chính, mỗi gia đình có thể tìm kiếm các nguồn thu nhập bổ sung, như đầu tư vào chứng khoán, bất động sản hoặc các hình thức kinh doanh khác.
Thái Lan đang phải trả giá đắt cho tình trạng nợ hộ gia đình tăng cao. Đây là một bài học đắt giá cho Việt Nam và các quốc gia khác về rủi ro của việc vay nợ quá mức. Việc tăng cường quản trị rủi ro nợ, cả ở cấp độ vĩ mô và vi mô, là điều cần thiết để đảm bảo sự ổn định và phát triển bền vững của nền kinh tế.
"Nợ hộ gia đình tăng cao không chỉ là vấn đề của từng cá nhân mà còn là thách thức đối với sự ổn định của nền kinh tế. Việc tăng cường quản trị rủi ro nợ là điều cần thiết để tránh những khủng hoảng nợ như Thái Lan đang trải qua."
Việc nợ hộ gia đình Thái Lan chạm ngưỡng gần 90% GDP không chỉ là một cảnh báo cho người Việt mà còn cho tất cả các quốc gia về rủi ro của việc vay nợ quá mức. Đây là lúc để mỗi cá nhân, mỗi gia đình và cả nền kinh tế cần có những điều chỉnh hợp lý trong việc quản lý tài chính, tránh rơi vào bẫy nợ và những khủng hoảng không đáng có.
Tham khảo
- Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan - VnEconomy
- Thái Lan chi 307 triệu USD mua lại nợ xấu hộ gia đình, thị trường chứng khoán tăng nhẹ - Báo Công luận
- Thái Lan khủng hoảng nợ hộ gia đình - diendandoanhnghiep.vn
- Trước thách thức tỷ lệ tín dụng/GDP liên tục tăng cao - Tạp chí Kinh tế Sài Gòn
- Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP - Vietpress.vn
- Dân nợ hơn 500 tỷ USD, nước Đông Nam Á lên kế hoạch trợ cấp mỗi người trên 80 triệu đồng để trả nợ - CafeF