Vốn không pha loãng: Cái giá ẩn founder dễ bỏ qua
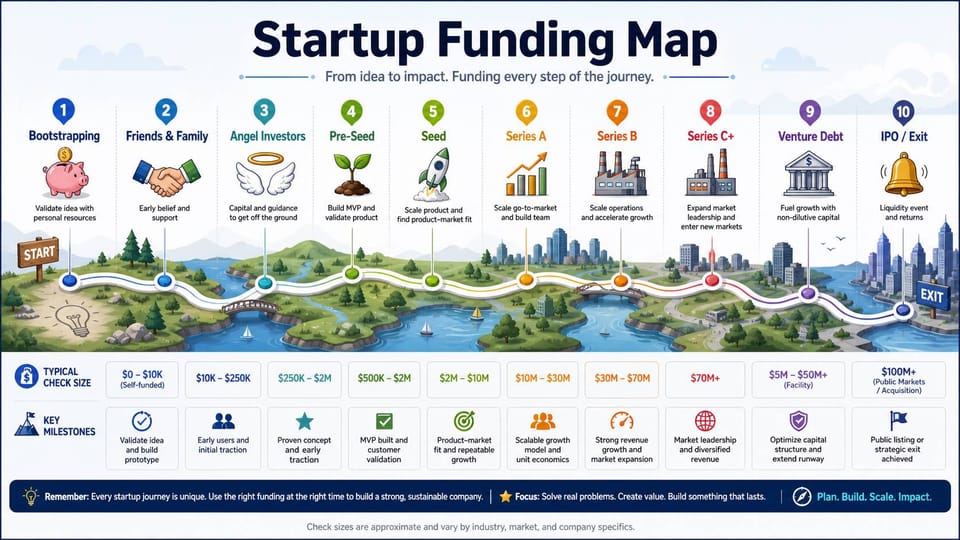
Khoản tiền “không pha loãng” thường được nghe như một ngoại lệ dễ chịu trong tài chính startup: không mất cổ phần, không phải chốt định giá, không đưa thêm nhà đầu tư vào cap table. Nhưng với startup Việt, đặc biệt là các doanh nghiệp công nghệ sâu, công nghệ khí hậu, giáo dục, y tế, văn hóa sáng tạo hoặc đổi mới trong khu vực công, grant, quỹ đổi mới và giải thưởng startup hiếm khi là tiền miễn phí theo nghĩa tuyệt đối.
Điểm khó nằm ở chỗ chi phí thật của loại vốn này không nằm trên tỷ lệ cổ phần, mà nằm trong nghĩa vụ sử dụng vốn, quyền sở hữu trí tuệ, quyền công bố thông tin, điều kiện hoàn trả, xung đột với vòng gọi vốn sau và thời gian quản trị hồ sơ. Một founder có thể giữ nguyên tỷ lệ sở hữu, nhưng lại vô tình trao quyền sử dụng kết quả nghiên cứu, bị ràng buộc địa lý, hoặc tạo ra các cam kết vận hành khiến nhà đầu tư mạo hiểm ở vòng sau phải đặt dấu hỏi.
Thị trường đang có thêm nhiều tín hiệu khiến chủ đề này trở nên thực tế hơn. Việt Nam ghi nhận các sáng kiến tài trợ đổi mới trong lĩnh vực bảo tàng; TP.HCM chuẩn bị phát triển trung tâm đổi mới sáng tạo toàn diện; các startup Việt như BioWraps xuất hiện trong sân chơi giải thưởng tại Hồng Kông; trong khi Đông Nam Á chứng kiến dòng vốn công nghệ phục hồi phần nào nhờ các thương vụ giai đoạn muộn. Những dữ kiện này không phải là một bản tin rời rạc, mà phản ánh một thực tế lớn hơn: vốn không pha loãng đang trở thành một lớp tài chính bổ trợ quan trọng cho startup trước, giữa và sau các vòng gọi vốn cổ phần.
Vấn đề không phải là startup có nên nhận grant hay giải thưởng hay không. Câu hỏi đúng hơn là: khoản vốn đó có làm tăng xác suất sống sót và gọi vốn tiếp theo, hay tạo thêm nghĩa vụ khiến doanh nghiệp bị kẹt trong một mô hình khó mở rộng?
Trong bài viết này
- 1. Không pha loãng không đồng nghĩa không có giá
- 2. Checklist pháp lý: điều khoản nào cần soi trước khi ký?
- 3. Checklist tài chính: grant đang kéo dài runway hay làm méo mô hình?
- 4. Checklist chiến lược: khoản vốn này giúp gọi vốn tiếp theo hay làm nhà đầu tư chần chừ?
- 5. Checklist vận hành: ai chịu trách nhiệm sau khi tiền về?
- 6. Khi nào nên từ chối vốn không pha loãng?
- Kết luận: khoản tiền tốt là khoản làm tăng quyền chọn
1. Không pha loãng không đồng nghĩa không có giá
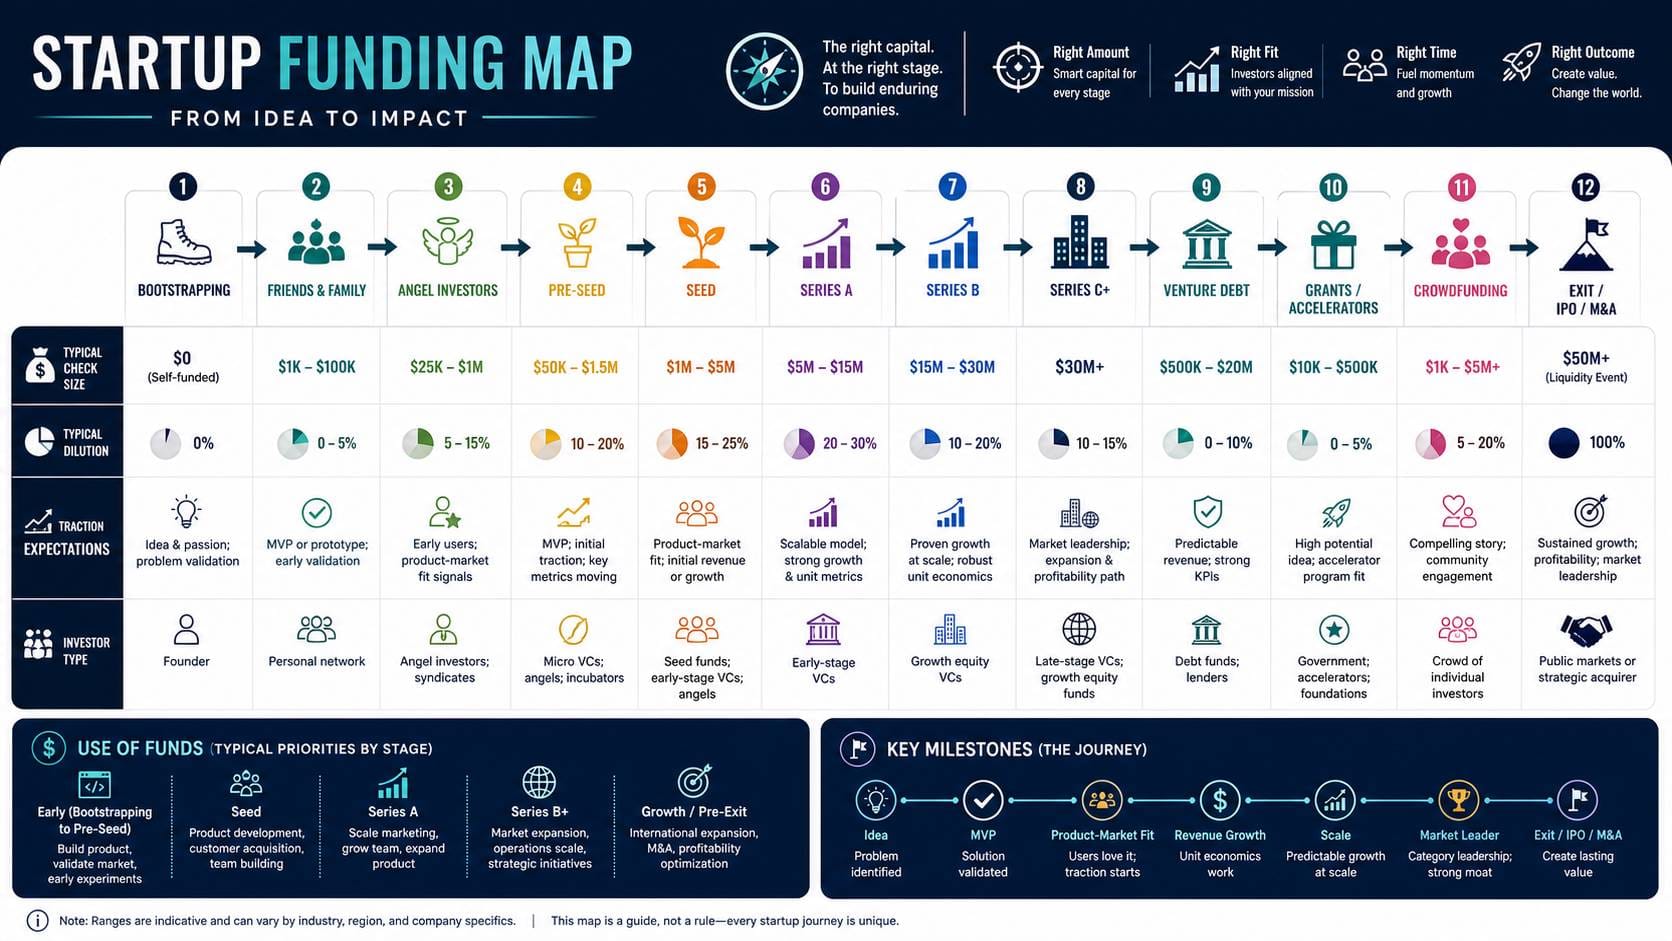
Trong cấu trúc tài chính startup, vốn không pha loãng thường bao gồm grant, tài trợ nghiên cứu, quỹ đổi mới, chương trình tăng tốc có thưởng tiền mặt, giải thưởng startup, tín dụng ưu đãi, hoặc hỗ trợ hiện vật như phòng thí nghiệm, hạ tầng thử nghiệm, tư vấn pháp lý và kết nối thị trường. Điểm chung là founder không phải bán cổ phần trực tiếp để nhận nguồn lực. Đây là lý do loại vốn này hấp dẫn với startup giai đoạn sớm, nhất là khi chưa đủ dữ liệu doanh thu để gọi vốn mạo hiểm ở điều kiện tốt.
Tuy nhiên, chi phí của vốn không pha loãng thường chuyển từ “pha loãng sở hữu” sang “ràng buộc hành vi”. Một khoản grant có thể yêu cầu báo cáo định kỳ, kiểm toán chi tiêu, cam kết triển khai tại một địa phương, chia sẻ kết quả nghiên cứu, sử dụng vốn đúng hạng mục, hoặc hoàn trả nếu vi phạm điều kiện. Một giải thưởng startup có thể đi kèm quyền truyền thông, quyền sử dụng tên và hình ảnh của doanh nghiệp, hoặc kỳ vọng tham gia các sự kiện trong một khoảng thời gian nhất định. Những nghĩa vụ này không xấu, nhưng phải được định lượng như một loại chi phí vận hành.
Rủi ro lớn nhất xuất hiện khi startup xem grant như doanh thu hoặc vốn tự do. Về bản chất, nhiều khoản tài trợ không phải doanh thu thương mại; chúng không chứng minh rằng khách hàng sẵn sàng trả tiền. Nếu bảng tài chính gộp grant vào doanh thu định kỳ mà không tách riêng, nhà đầu tư ở vòng sau có thể đánh giá sai chất lượng tăng trưởng. Với doanh nghiệp phần mềm, khác biệt giữa doanh thu thuê bao từ khách hàng và tiền tài trợ thử nghiệm là khác biệt giữa mô hình có thể lặp lại và mô hình phụ thuộc chương trình.
Ở chiều ngược lại, vốn không pha loãng có giá trị chiến lược rất lớn nếu được dùng đúng chỗ. Với công nghệ sâu, khoản tài trợ có thể giúp vượt qua giai đoạn nghiên cứu có rủi ro cao trước khi sản phẩm đủ trưởng thành để thương mại hóa. Với startup khí hậu hoặc vật liệu mới, giải thưởng quốc tế có thể đóng vai trò tín hiệu xác nhận chất lượng. Việc BioWraps, một startup được phát triển bởi người Việt, được ghi nhận trong nhóm Top 10 tại một giải thưởng startup ở Hồng Kông cho thấy sân chơi khu vực có thể tạo tín hiệu uy tín ngoài phạm vi thị trường nội địa. Tín hiệu đó không thay thế doanh thu, nhưng có thể hỗ trợ câu chuyện gọi vốn nếu được đặt đúng vị trí.
Insight: Vốn không pha loãng không làm giảm tỷ lệ sở hữu trên cap table, nhưng có thể làm giảm độ linh hoạt chiến lược nếu điều kiện nhận vốn không được đọc như một hợp đồng đầu tư thực thụ.
2. Checklist pháp lý: điều khoản nào cần soi trước khi ký?
Điểm đầu tiên trong checklist là quyền sở hữu trí tuệ. Nhiều startup nhận tài trợ để phát triển mẫu thử, thuật toán, vật liệu, dữ liệu nghiên cứu hoặc nội dung sáng tạo. Nếu hợp đồng không phân định rõ ai sở hữu kết quả phát sinh từ khoản tài trợ, quyền thương mại hóa sau này có thể bị mờ. Với startup công nghệ, quyền sở hữu trí tuệ không chỉ là tài sản pháp lý; đó là cơ sở để nhà đầu tư định giá khả năng phòng thủ của doanh nghiệp.
Một điều khoản cần đọc kỹ là quyền sử dụng kết quả của bên tài trợ. Có hợp đồng cho phép bên tài trợ sử dụng kết quả cho mục đích phi thương mại, có hợp đồng yêu cầu đồng sở hữu, có hợp đồng yêu cầu cấp phép không độc quyền, và cũng có trường hợp ràng buộc việc chuyển giao công nghệ. Khác biệt giữa “được nhắc tên trong truyền thông” và “có quyền sử dụng kết quả nghiên cứu” là khác biệt rất lớn. Với startup Việt đang hướng tới quỹ Singapore, Hàn Quốc, Nhật Bản hoặc quỹ toàn cầu, bất kỳ quyền sở hữu trí tuệ không rõ ràng nào cũng có thể làm chậm thẩm định.
Điểm thứ hai là điều kiện hoàn trả hoặc thu hồi vốn. Không phải khoản tài trợ nào cũng là khoản tiền không hoàn lại trong mọi tình huống. Một số chương trình có thể yêu cầu hoàn trả nếu startup không hoàn thành cột mốc, không sử dụng vốn đúng mục đích, chuyển trụ sở, thay đổi lĩnh vực kinh doanh, bán công ty, hoặc ngừng dự án. Điều này đặc biệt quan trọng trong bối cảnh startup thường xoay trục mô hình. Một khoản grant phù hợp với chiến lược ban đầu có thể trở thành gánh nặng nếu doanh nghiệp buộc phải đổi hướng để sống sót.
Điểm thứ ba là quyền công bố thông tin. Nhiều chương trình tài trợ và giải thưởng có nhu cầu truyền thông chính đáng. Nhưng startup phải kiểm soát mức độ thông tin được công bố: tên khách hàng thử nghiệm, dữ liệu vận hành, thông tin sản phẩm chưa ra mắt, kế hoạch gọi vốn, hoặc kết quả nghiên cứu. Trong một số ngành như y tế, giáo dục, tài chính, dữ liệu người dùng và dữ liệu thử nghiệm có thể liên quan đến nghĩa vụ bảo mật hoặc quy định chuyên ngành. Việc xuất hiện trên truyền thông sớm có thể tạo uy tín, nhưng cũng có thể làm lộ lộ trình sản phẩm trước đối thủ.
| Nhóm điều khoản | Câu hỏi kiểm tra | Rủi ro nếu bỏ qua |
|---|---|---|
| Quyền sở hữu trí tuệ | Startup có sở hữu toàn bộ kết quả phát sinh từ dự án không? | Khó gọi vốn hoặc khó bán công ty do tài sản lõi không rõ chủ sở hữu. |
| Điều kiện hoàn trả | Khoản tiền có bị thu hồi nếu không đạt cột mốc hoặc xoay trục không? | Áp lực dòng tiền phát sinh đúng lúc doanh nghiệp đang yếu. |
| Quyền truyền thông | Bên tài trợ được công bố những thông tin nào? | Lộ dữ liệu nhạy cảm, ảnh hưởng đàm phán với khách hàng hoặc nhà đầu tư. |
| Ràng buộc địa lý | Startup có bị buộc triển khai tại một địa phương hoặc quốc gia cụ thể không? | Chiến lược mở rộng bị lệch khỏi thị trường có nhu cầu thật. |
| Quyền ưu tiên | Bên tài trợ có quyền mua, quyền đầu tư hoặc quyền sử dụng ưu tiên không? | Tạo xung đột với vòng gọi vốn hoặc thương vụ M&A sau này. |
3. Checklist tài chính: grant đang kéo dài runway hay làm méo mô hình?
Với founder, câu hỏi tài chính đầu tiên không phải là “nhận được bao nhiêu”, mà là “khoản này kéo dài runway thêm bao lâu sau khi trừ chi phí tuân thủ”. Một khoản tài trợ có thể nghe đáng kể trên tiêu đề, nhưng nếu giải ngân theo từng đợt, yêu cầu đối ứng vốn, yêu cầu chi tiêu trước rồi hoàn lại sau, hoặc đòi hỏi nhân sự chuyên trách báo cáo, tác động thực tế đến tiền mặt có thể nhỏ hơn kỳ vọng. Startup thiếu mô hình dòng tiền theo tuần rất dễ nhầm giữa ngân sách được phê duyệt và tiền thật trong tài khoản.
Checklist tài chính vì vậy phải tách rõ ba lớp: tiền được cam kết, tiền được giải ngân, và tiền có thể sử dụng linh hoạt. Khoản cam kết giúp tăng uy tín khi trao đổi với đối tác. Khoản giải ngân giúp kéo dài thời gian sống. Khoản sử dụng linh hoạt mới thực sự giảm áp lực burn rate. Nếu 80% ngân sách bị giới hạn cho thiết bị, nghiên cứu hoặc hoạt động thử nghiệm, startup vẫn có thể thiếu tiền trả lương, bán hàng hoặc hạ tầng vận hành.
Điểm thứ hai là cách ghi nhận trong báo cáo quản trị. Grant không nên bị trộn lẫn với doanh thu thương mại khi trình bày chất lượng kinh doanh. Một nhà đầu tư có kinh nghiệm sẽ muốn thấy doanh thu từ khách hàng, tỷ lệ giữ chân, chi phí phục vụ, biên lợi nhuận gộp và chu kỳ thu tiền. Tiền tài trợ có thể được trình bày như nguồn vốn bổ trợ, khoản thu nhập khác, hoặc ngân sách dự án tùy chuẩn kế toán và cấu trúc pháp lý, nhưng việc làm đẹp doanh thu bằng tiền tài trợ thường phản tác dụng trong thẩm định.
Điểm thứ ba là rủi ro “đuổi theo grant”. Khi thị trường vốn cổ phần chậm lại, nhiều startup chuyển sang săn chương trình hỗ trợ, cuộc thi và tài trợ đổi mới. Điều này hợp lý ở mức chiến thuật, nhưng nguy hiểm nếu đội ngũ dành quá nhiều thời gian viết hồ sơ, dự sự kiện, báo cáo cột mốc, thay vì bán hàng và học từ khách hàng thật. Một startup có thể thắng nhiều giải thưởng nhưng vẫn không có kênh phân phối. Ngược lại, một khoản grant tốt là khoản giúp doanh nghiệp kiểm chứng giả thuyết thương mại nhanh hơn, không phải khoản kéo công ty đi xa khỏi thị trường.
- Tách dòng tiền: Phân biệt tiền cam kết, tiền đã nhận và tiền được phép dùng cho chi phí vận hành.
- Tách doanh thu: Không gộp grant, tài trợ hoặc giải thưởng vào doanh thu khách hàng khi phân tích sức khỏe mô hình.
- Tính chi phí tuân thủ: Bao gồm nhân sự báo cáo, kiểm toán, pháp lý, thời gian lãnh đạo và chi phí cơ hội.
- Kiểm tra vốn đối ứng: Một số chương trình yêu cầu startup tự bỏ thêm ngân sách để nhận tài trợ.
- Đánh giá tác động runway: Quy đổi khoản vốn thành số tháng vận hành thực sự, không chỉ nhìn tổng số tiền.
4. Checklist chiến lược: khoản vốn này giúp gọi vốn tiếp theo hay làm nhà đầu tư chần chừ?
Trong mắt nhà đầu tư mạo hiểm, vốn không pha loãng có thể là tín hiệu tích cực nếu nó xác nhận năng lực công nghệ, năng lực thực thi hoặc sự phù hợp với một lĩnh vực được ưu tiên. Một startup công nghệ khí hậu nhận tài trợ nghiên cứu có thể chứng minh rằng sản phẩm có hàm lượng đổi mới thật. Một startup văn hóa sáng tạo tham gia chương trình đổi mới trong lĩnh vực bảo tàng có thể có cơ hội thử nghiệm trong môi trường mà bình thường rất khó tiếp cận. Một startup y tế được hỗ trợ thử nghiệm có thể rút ngắn thời gian đạt bằng chứng lâm sàng ban đầu.
Nhưng nhà đầu tư cũng sẽ đặt câu hỏi: doanh nghiệp đang phục vụ khách hàng hay phục vụ tiêu chí của chương trình tài trợ? Đây là ranh giới chiến lược rất quan trọng. Nếu sản phẩm được thiết kế để thắng cuộc thi, thỏa đề bài của một chương trình ngắn hạn, hoặc đáp ứng tiêu chí hành chính, mô hình đó có thể không phản ánh nhu cầu thị trường. Đặc biệt tại Việt Nam và Đông Nam Á, nơi nhiều thị trường còn phân mảnh, startup rất dễ rơi vào tình trạng có dự án thí điểm đẹp nhưng không chuyển hóa thành hợp đồng trả tiền.
Dữ kiện về dòng vốn công nghệ Đông Nam Á phục hồi nhờ các thương vụ giai đoạn muộn cho thấy nhà đầu tư vẫn có khẩu vị với doanh nghiệp có đường đi tăng trưởng rõ ràng. Tuy nhiên, vốn giai đoạn muộn thường ưu tiên công ty đã chứng minh được thị trường, khả năng vận hành và kỷ luật tài chính. Vì vậy, với startup sớm, grant không nên được kể như bằng chứng thay thế cho sức kéo thị trường. Nó chỉ mạnh khi được dùng để tạo dữ liệu: thử nghiệm sản phẩm, giảm chi phí nghiên cứu, mở cửa đối tác, hoặc đạt chứng nhận giúp bán hàng dễ hơn.
Ở góc nhìn khu vực, sự quan tâm của các nhà đầu tư Hàn Quốc đối với Việt Nam và sự phát triển của các trung tâm đổi mới tại TP.HCM cho thấy nguồn vốn và hạ tầng hỗ trợ đang đa dạng hơn. Tuy nhiên, càng nhiều lựa chọn tài chính, founder càng cần một nguyên tắc lọc: khoản vốn nào làm tăng quyền chọn chiến lược, khoản nào làm giảm quyền chọn. Một grant cho phép startup thử nghiệm tại Việt Nam, sau đó mở rộng sang Singapore, Indonesia hoặc Thái Lan có giá trị khác hẳn một khoản tài trợ buộc toàn bộ sản phẩm phải neo vào một địa bàn không phải thị trường trọng tâm.
Insight: Grant tốt không chỉ kéo dài runway; nó tạo thêm bằng chứng để vòng gọi vốn sau rẻ hơn, nhanh hơn hoặc ít pha loãng hơn.
5. Checklist vận hành: ai chịu trách nhiệm sau khi tiền về?
Một sai lầm phổ biến là xem việc nhận grant kết thúc ở khoảnh khắc ký hợp đồng hoặc nhận thông báo thắng giải. Trên thực tế, sau khi tiền về mới là lúc chi phí quản trị bắt đầu. Mỗi chương trình thường có yêu cầu báo cáo, hóa đơn, nghiệm thu, cột mốc, tài liệu truyền thông, chứng từ chi tiêu và đôi khi là kiểm toán. Nếu startup không phân công chủ sở hữu nội bộ, founder sẽ trở thành người xử lý hành chính bán thời gian, làm giảm năng lực tập trung vào sản phẩm và doanh thu.
Checklist vận hành cần xác định rõ người chịu trách nhiệm quản lý khoản tài trợ. Với đội ngũ nhỏ, đó có thể là giám đốc vận hành hoặc phụ trách tài chính kiêm nhiệm. Với startup có nhiều dự án, cần có cách theo dõi riêng từng nguồn vốn để tránh dùng sai mục đích. Việc trộn tiền grant vào tài khoản vận hành chung mà không có mã chi phí, hồ sơ chứng từ và lịch báo cáo riêng sẽ tạo rủi ro khi bị kiểm tra hoặc khi bước vào thẩm định gọi vốn.
Điểm tiếp theo là quản trị cột mốc. Nhiều khoản tài trợ giải ngân theo tiến độ: hoàn thành mẫu thử, nộp báo cáo kỹ thuật, đạt số người dùng thử nghiệm, tổ chức hoạt động cộng đồng, hoặc triển khai tại địa điểm nhất định. Nếu cột mốc không khớp với lộ trình sản phẩm, đội ngũ có thể bị kéo vào việc “làm cho xong hồ sơ” thay vì làm ra giá trị thật. Một cột mốc tốt phải đồng thời phục vụ chương trình tài trợ và phục vụ chiến lược công ty.
Cuối cùng là chuẩn bị tài liệu cho vòng gọi vốn sau. Tất cả hợp đồng grant, biên bản nghiệm thu, điều khoản sở hữu trí tuệ, giấy phép sử dụng dữ liệu, nghĩa vụ hoàn trả và báo cáo chi tiêu cần được lưu trong data room. Khi nhà đầu tư hỏi, startup không thể trả lời bằng trí nhớ. Một data room sạch cho thấy đội ngũ biết quản trị tiền của bên thứ ba, dù đó chưa phải là vốn cổ phần. Đây là tín hiệu quan trọng về năng lực điều hành.
- Chủ sở hữu nội bộ: Một người chịu trách nhiệm toàn bộ hồ sơ, báo cáo và giao tiếp với bên tài trợ.
- Mã chi phí riêng: Mỗi khoản grant có danh mục chi tiêu và chứng từ tách biệt.
- Lịch cột mốc: Mốc giải ngân được đối chiếu với lộ trình sản phẩm và dòng tiền 13 tuần.
- Kho tài liệu: Hợp đồng, phụ lục, báo cáo, nghiệm thu và chứng từ được lưu sẵn cho thẩm định.
- Đánh giá sau dự án: Khoản tài trợ tạo ra dữ liệu, khách hàng, chứng nhận hay chỉ tạo thêm hoạt động?
6. Khi nào nên từ chối vốn không pha loãng?
Không phải khoản tiền không pha loãng nào cũng đáng nhận. Startup nên đặc biệt thận trọng khi điều kiện tài trợ buộc doanh nghiệp lệch khỏi phân khúc khách hàng cốt lõi. Ví dụ, một công ty phần mềm phục vụ doanh nghiệp vừa và nhỏ có thể bị hấp dẫn bởi chương trình thí điểm trong khu vực công, nhưng nếu sản phẩm phải tùy biến sâu cho một môi trường không lặp lại, toàn bộ đội ngũ kỹ thuật có thể bị khóa vào dự án một lần. Khi đó, khoản tài trợ thực chất trở thành hợp đồng dịch vụ biên lợi nhuận thấp đội lốt đổi mới.
Một trường hợp khác là khi quyền sở hữu trí tuệ bị chia sẻ quá rộng. Với công nghệ lõi, bất kỳ điều khoản đồng sở hữu, cấp phép độc quyền hoặc quyền sử dụng dài hạn nào cũng phải được đánh giá như một giao dịch tài sản. Nếu startup mất khả năng cấp phép độc lập, bán sản phẩm cho nhiều khách hàng, hoặc chuyển giao tài sản trong M&A, giá trị công ty có thể bị ảnh hưởng lớn hơn nhiều so với số tiền tài trợ nhận được.
Cũng có tình huống khoản vốn tạo ra tín hiệu sai cho thị trường. Một startup liên tục xuất hiện trong các cuộc thi, nhận giải thưởng và tham gia chương trình hỗ trợ nhưng không có doanh thu tăng tương ứng có thể bị nhà đầu tư xem là “giỏi hệ sinh thái hơn giỏi thị trường”. Đây là rủi ro mềm nhưng có thật. Danh tiếng trong cộng đồng khởi nghiệp có thể mở cửa ban đầu, nhưng nhà đầu tư vẫn quay về câu hỏi căn bản: ai trả tiền, trả bao nhiêu, trả lặp lại không, và chi phí phục vụ là bao nhiêu.
Điều này không phủ nhận vai trò của các sáng kiến hỗ trợ đổi mới. Ngược lại, sự xuất hiện của các cơ chế mới cho khu vực tư nhân, trung tâm đổi mới sáng tạo, chương trình tài trợ trong lĩnh vực văn hóa và các sân chơi startup khu vực là tín hiệu tích cực cho hệ sinh thái Việt Nam. Nhưng hệ sinh thái chỉ tạo cơ hội; doanh nghiệp vẫn phải lọc cơ hội bằng logic chiến lược. Vốn không pha loãng là công cụ, không phải chiến lược.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Grant | Khoản tài trợ thường không yêu cầu đổi lấy cổ phần, nhưng có thể đi kèm điều kiện sử dụng vốn, báo cáo và nghiệm thu. |
| Vốn không pha loãng | Nguồn vốn không làm giảm tỷ lệ sở hữu cổ phần của founder hoặc cổ đông hiện hữu, chẳng hạn grant, giải thưởng hoặc một số hỗ trợ đổi mới. |
| Cap table | Bảng thể hiện cơ cấu sở hữu cổ phần của công ty, bao gồm founder, nhà đầu tư, nhân sự và các quyền liên quan. |
| Runway | Khoảng thời gian startup có thể tiếp tục vận hành trước khi cạn tiền, thường tính theo số tháng dựa trên burn rate. |
| Burn rate | Tốc độ tiêu tiền ròng của startup trong một giai đoạn, thường tính theo tháng. |
| Data room | Kho tài liệu phục vụ thẩm định, thường bao gồm pháp lý, tài chính, hợp đồng, sở hữu trí tuệ, nhân sự và dữ liệu vận hành. |
| Sở hữu trí tuệ | Quyền đối với tài sản vô hình như sáng chế, phần mềm, thuật toán, thiết kế, nhãn hiệu, dữ liệu nghiên cứu hoặc nội dung sáng tạo. |
| M&A | Hoạt động mua bán và sáp nhập doanh nghiệp, thường là một trong các con đường thoát vốn của nhà đầu tư startup. |
| Thẩm định | Quá trình nhà đầu tư hoặc bên mua kiểm tra pháp lý, tài chính, vận hành và rủi ro trước khi ra quyết định đầu tư hoặc mua lại. |
Kết luận: khoản tiền tốt là khoản làm tăng quyền chọn
Với startup Việt và Đông Nam Á, vốn không pha loãng sẽ ngày càng quan trọng khi hệ sinh thái đổi mới trưởng thành hơn, khu vực công tham gia nhiều hơn, và các sân chơi khu vực mở thêm cơ hội xác nhận năng lực. Trong bối cảnh gọi vốn cổ phần không còn dễ như giai đoạn tiền rẻ, grant, quỹ đổi mới và giải thưởng có thể là cầu nối hợp lý để kéo dài runway, hoàn thiện công nghệ, tạo bằng chứng thị trường và tăng uy tín trước nhà đầu tư.
Nhưng giá trị thật của khoản vốn này phụ thuộc vào kỷ luật lựa chọn. Một khoản tài trợ tốt làm tăng quyền chọn: thêm thời gian, thêm dữ liệu, thêm đối tác, thêm khả năng thương mại hóa. Một khoản tài trợ xấu làm giảm quyền chọn: khóa sở hữu trí tuệ, lệch thị trường, tăng nghĩa vụ báo cáo, làm méo doanh thu hoặc tạo xung đột với vòng gọi vốn sau.
Checklist trước khi ký vì vậy không phải thủ tục hành chính. Đó là cơ chế bảo vệ chiến lược. Founder không mất cổ phần khi nhận vốn không pha loãng, nhưng vẫn có thể mất quyền linh hoạt nếu đọc hợp đồng như một thư chúc mừng thay vì một giao dịch tài chính. Trong tài chính startup, tiền rẻ nhất không phải lúc nào cũng là tiền có chi phí thấp nhất; tiền tốt nhất là tiền giúp công ty đi nhanh hơn mà không tự khóa con đường tiếp theo.
Tham khảo
- New funding initiative promotes innovation in Vietnamese museums - SGGP English Edition
- Southeast Asia tech funding rebounds on late-stage deals - Thời báo Tài chính Việt Nam
- South Korea advances in investment rankings - Vietnam Investment Review - VIR
- Vietnamese-developed BioWraps wins Top 10 startup award in Hong Kong - vietnamnews.vn
- HCM City to launch comprehensive innovation startup hub this August - vietnamnews.vn
- Private sector enjoys breakthrough mechanisms from May 17 - LuatVietnam


