Tầng 1: Tiền dùng ngay — lớp đệm chống những cú va nhỏ nhưng xảy ra thường xuyên
Một khoản tiết kiệm lớn đôi khi vẫn không cứu được một gia đình khỏi khủng hoảng tiền mặt. Vấn đề không nằm ở việc có tài sản hay không, mà nằm ở việc tài sản đó có chuyển thành tiền đúng lúc hay không. Một căn nhà, một mảnh đất, một khoản đầu tư dài hạn, thậm chí một hợp đồng bảo hiểm có giá trị tích lũy đều có thể trông rất “an toàn” trên giấy. Nhưng khi bệnh viện yêu cầu tạm ứng, xe máy hỏng đúng tuần trả tiền học, khách hàng chậm thanh toán, hoặc công việc bị cắt giảm, thứ được cần đến không phải tài sản ròng, mà là tiền có thể dùng ngay.
Thực tế thị trường tài chính cá nhân tại Việt Nam gần đây liên tục nhắc lại một điểm: nhiều người buộc phải bán tài sản trong lúc cấp bách không phải vì nghèo, mà vì dòng tiền yếu. Một số câu chuyện gia đình cũng cho thấy tài sản lớn có thể “bốc hơi” nhanh khi không có quỹ dự phòng đủ tốt. Ở tầng vĩ mô, rủi ro địa chính trị, giá năng lượng, lạm phát nhập khẩu và biến động việc làm khiến khái niệm “hầm trú ẩn tài chính” không còn là lời khuyên xa xỉ. Với người đi làm ở Hà Nội, chủ quán nhỏ ở Đà Nẵng, freelancer tại Cần Thơ, kỹ sư Việt ở Singapore hay lao động gia đình tại Bangkok, bài toán giống nhau ở bản chất: giữ đủ tiền để không phải ra quyết định tài chính trong hoảng loạn.
Quỹ dự phòng thường được nói gọn thành “3–6 tháng chi phí sinh hoạt”. Công thức đó hữu ích để bắt đầu, nhưng quá thô nếu áp dụng nguyên xi. Một người độc thân sống cùng gia đình tại Huế có cấu trúc rủi ro khác với một gia đình bốn người đang vay mua nhà ở Bình Dương. Một freelancer nhận tiền theo dự án khác xa nhân viên hưởng lương cố định. Một chủ doanh nghiệp nhỏ vừa nuôi gia đình vừa xoay vốn hàng hóa không thể để toàn bộ quỹ dự phòng nằm trong cùng một tài khoản. Vì vậy, cách tiếp cận thực tế hơn là chia quỹ dự phòng thành 3 tầng: tiền dùng ngay, tiền chống sốc, và tiền giữ an toàn.
Trong bài viết này
- Tầng 1: Tiền dùng ngay — lớp đệm chống những cú va nhỏ nhưng xảy ra thường xuyên
- Tầng 2: Tiền chống sốc — phần quỹ giúp gia đình không phải bán tài sản khi biến cố kéo dài
- Tầng 3: Tiền giữ an toàn — lớp phòng thủ trước rủi ro hệ thống và quyết định sai thời điểm
- Cách tính quỹ dự phòng: bắt đầu từ chi phí sống thật, không phải cảm giác an tâm
- Những lỗi làm quỹ dự phòng thất bại dù người giữ tiền rất có kỷ luật
- Một checklist 30 ngày để dựng bộ khung 3 tầng mà không làm cuộc sống ngột ngạt
Tầng 1: Tiền dùng ngay — lớp đệm chống những cú va nhỏ nhưng xảy ra thường xuyên
Tầng đầu tiên không nhằm chống thất nghiệp hay khủng hoảng lớn. Nó xử lý những cú va nhỏ nhưng dễ làm vỡ ngân sách: khám bệnh đột xuất, điện thoại hỏng, xe cần thay lốp, người thân cần gửi gấp vài triệu, vé máy bay về quê tăng giá, hoặc hóa đơn dịch vụ bị quên. Đây là loại chi phí khiến nhiều người phải quẹt thẻ tín dụng, vay bạn bè, rút sớm tiết kiệm, hoặc dùng tiền dành cho mục tiêu khác. Về mặt tâm lý, các khoản này nguy hiểm vì chúng tạo cảm giác “không đáng kể”, nhưng lặp lại đủ nhiều để làm tài chính cá nhân luôn trong trạng thái thiếu hơi.
Tầng 1 có thể được hiểu là tiền mặt vận hành. Quy mô hợp lý thường không cần quá lớn, nhưng phải đủ để không làm gián đoạn sinh hoạt. Với người mới đi làm, mức từ vài triệu đến một tháng chi phí thiết yếu đã tạo khác biệt lớn. Với gia đình có con nhỏ, tầng này có thể cao hơn vì các khoản y tế, học hành, đi lại và chăm sóc người thân thường phát sinh cùng lúc. Điểm cốt lõi không phải số tiền tuyệt đối, mà là khả năng dùng trong vòng vài phút đến vài giờ mà không phải xin phép, bán tài sản, hoặc chịu phí phạt.
Cách đặt tầng 1 cũng quan trọng không kém quy mô. Nếu để toàn bộ trong ví điện tử hoặc tài khoản thanh toán chính, tiền rất dễ bị trộn với chi tiêu hằng ngày. Nếu giữ toàn bộ bằng tiền mặt, rủi ro mất mát và chi tiêu bốc đồng tăng lên. Một cấu trúc thực dụng là chia nhỏ: một phần tiền mặt tại nhà cho tình huống mất kết nối hoặc cần gấp, phần còn lại trong tài khoản ngân hàng dễ rút nhưng tách khỏi tài khoản nhận lương. Việc tách tài khoản giúp não bộ nhìn khoản này như “bình chữa cháy”, không phải tiền dư để đặt đồ ăn, mua sắm hoặc tham gia khuyến mãi.
Checklist cho tầng 1 không dài, nhưng càng rõ càng hiệu quả:
- Xác định chi phí thiết yếu trong 2–4 tuần: ăn uống cơ bản, xăng xe/đi lại, thuốc men, điện nước, liên lạc, một phần học phí hoặc chăm sóc trẻ nếu có.
- Tách khỏi tài khoản chi tiêu: không để chung với tiền mua sắm, giải trí, trả góp hoặc đầu tư.
- Giữ khả năng rút nhanh: tiền phải tiếp cận được ngoài giờ hành chính, cuối tuần, hoặc khi đang ở tỉnh khác.
- Đặt quy tắc hoàn trả: mỗi lần dùng tầng 1, khoản nạp lại được xem như hóa đơn bắt buộc của tháng sau.
Insight: Tầng 1 không làm ai giàu lên, nhưng giúp tránh những quyết định nghèo đi: vay nóng, quẹt thẻ thiếu kiểm soát, bán vàng đúng lúc giá bất lợi, hoặc rút khoản đầu tư chưa đến hạn.
Tầng 2: Tiền chống sốc — phần quỹ giúp gia đình không phải bán tài sản khi biến cố kéo dài
Tầng 2 là nơi khái niệm “3–6 tháng chi phí” bắt đầu có ý nghĩa. Đây là tiền dành cho các biến cố kéo dài hơn vài ngày: mất việc, giảm thu nhập, khách hàng chậm trả, người thân nhập viện, doanh thu cửa hàng sụt mạnh, hoặc phải tạm ngừng làm việc để chăm con. Những tình huống này không hiếm. Kinh tế càng kết nối, cú sốc càng có thể đến từ xa: giá nguyên liệu tăng, đơn hàng xuất khẩu giảm, nền tảng thay đổi chính sách, chiến sự làm giá năng lượng biến động, lạm phát ăn vào chi phí sinh hoạt. Vì vậy, quỹ chống sốc không chỉ là vấn đề cá nhân, mà là phản ứng trước một môi trường nhiều biến động.
Điểm dễ nhầm là tính tầng 2 theo thu nhập, trong khi thực tế phải tính theo chi phí sống tối thiểu. Một người thu nhập 30 triệu VNĐ nhưng chi phí bắt buộc chỉ 15 triệu VNĐ có mức quỹ khác với người thu nhập 20 triệu VNĐ nhưng đang trả nợ, nuôi con và hỗ trợ cha mẹ với tổng nghĩa vụ 18 triệu VNĐ. Gia đình bốn người thường cần cách tính nghiêm túc hơn vì mỗi biến cố cá nhân có thể kéo theo nhiều khoản phụ: người bệnh cần người chăm, trẻ em vẫn đi học, tiền thuê nhà vẫn đến hạn, khoản vay ngân hàng không chờ tâm trạng ổn định. Các thảo luận thực tế về gia đình bốn thành viên gần đây phản ánh đúng điều này: quỹ dự phòng không phải con số trang trí, mà là năng lực duy trì đời sống khi dòng tiền chính bị đứt.
Với người làm công ăn lương, tầng 2 có thể bắt đầu từ 3 tháng chi phí tối thiểu, rồi tăng lên 6 tháng nếu ngành nghề biến động, công ty nhỏ, thu nhập phụ thuộc thưởng, hoặc có khoản vay lớn. Với freelancer, chủ shop, môi giới, người làm sáng tạo nội dung, tài xế công nghệ, nhân viên bán hàng hưởng hoa hồng, tầng 2 thường phải dày hơn vì thu nhập không chỉ có rủi ro mất việc mà còn có rủi ro trễ tiền. Nhiều người không thất nghiệp nhưng vẫn thiếu tiền vì hóa đơn đến trước, doanh thu về sau. Đây là điểm khác biệt lớn giữa “có thu nhập” và “có dòng tiền”.
Cách giữ tầng 2 cũng cần cân bằng giữa thanh khoản và kỷ luật. Gửi toàn bộ vào tài khoản thanh toán giúp rút dễ nhưng dễ tiêu nhầm. Khóa toàn bộ vào kỳ hạn dài có thể tạo thêm lãi nhưng làm mất tác dụng khi biến cố đến sớm. Cấu trúc bậc thang thường hợp lý hơn: chia quỹ thành nhiều khoản đáo hạn khác nhau, hoặc kết hợp tiền gửi ngắn hạn với tài khoản tiết kiệm linh hoạt. Không cần chạy theo mức sinh lời cao nhất, vì chức năng chính của tầng này là mua thời gian: thời gian tìm việc mới, thương lượng nợ, chăm sóc sức khỏe, hoặc điều chỉnh lối sống mà không phải bán tài sản trong hoảng loạn.
| Nhóm người | Mức tầng 2 tham khảo | Lý do điều chỉnh |
|---|---|---|
| Người độc thân, thu nhập ổn định | 3 tháng chi phí tối thiểu | Ít người phụ thuộc, dễ cắt giảm chi tiêu khi cần |
| Gia đình có con nhỏ hoặc đang thuê nhà | 4–6 tháng chi phí tối thiểu | Nhiều chi phí cố định, khó giảm nhanh |
| Freelancer, chủ kinh doanh nhỏ | 6–9 tháng chi phí tối thiểu | Thu nhập theo mùa vụ, rủi ro trễ thanh toán |
| Người có khoản vay lớn | Ít nhất 6 tháng nghĩa vụ thiết yếu | Áp lực trả nợ không dừng khi thu nhập giảm |
Tầng 3: Tiền giữ an toàn — lớp phòng thủ trước rủi ro hệ thống và quyết định sai thời điểm
Tầng 3 thường bị bỏ qua vì nó không tạo cảm giác cấp bách như tầng 1, cũng không dễ tính như tầng 2. Đây là phần tiền giúp cá nhân và gia đình không bị ép bán tài sản dài hạn trong những giai đoạn thị trường xấu, lạm phát tăng, lãi suất thay đổi, hoặc cơ hội nghề nghiệp cần thời gian chuyển hướng. Nếu tầng 2 mua vài tháng sinh hoạt, tầng 3 mua quyền không hành động vội. Trong tài chính cá nhân, quyền này rất đắt giá.
Ví dụ, một gia đình có 500 triệu VNĐ trong đất nền nhưng chỉ có 20 triệu VNĐ tiền mặt sẽ yếu hơn nhiều so với vẻ ngoài. Khi có biến cố y tế hoặc mất thu nhập, tài sản đất không thể chia nhỏ để trả từng hóa đơn. Bán gấp thường đồng nghĩa chấp nhận giá thấp, chi phí môi giới, thời gian pháp lý, và rủi ro không tìm được người mua đúng lúc. Tình huống tương tự xảy ra với cổ phiếu, vàng, tiền số hoặc hàng tồn kho của chủ kinh doanh nhỏ. Tài sản có thể có giá trị, nhưng nếu phải bán vào thời điểm bất lợi, quỹ dự phòng mỏng đã biến tài sản dài hạn thành nguồn lỗ ngắn hạn.
Tầng 3 không nhất thiết phải nằm toàn bộ bằng tiền mặt. Nhưng nó phải nằm ở nơi có độ an toàn cao, biến động thấp, và có thể chuyển đổi thành tiền trong khung thời gian hợp lý. Với bối cảnh Việt Nam, đó có thể là tiền gửi ngân hàng được phân tán kỳ hạn, một phần vàng vật chất nếu gia đình quen quản lý và hiểu chênh lệch mua bán, hoặc các công cụ ít biến động hơn so với cổ phiếu. Với người Việt sống tại Singapore, Malaysia, Nhật Bản hoặc châu Âu, tầng 3 còn liên quan đến rủi ro tỷ giá và chi phí hồi hương: tiền để ở một đồng tiền duy nhất đôi khi không khớp với nơi phát sinh nghĩa vụ tài chính.
Điểm quan trọng là tầng 3 không phải “tiền đầu tư kiếm lời cao”. Một số nội dung tài chính cá nhân thường thu hút người trẻ bằng lời hứa sinh lời cao với số vốn ban đầu như 100 triệu VNĐ. Điều đó có thể phù hợp với phần tài sản tăng trưởng, nhưng không phù hợp với lõi an toàn. Khi tiền dự phòng bị đưa vào kênh biến động mạnh, rủi ro không chỉ là thua lỗ; rủi ro lớn hơn là cần tiền đúng lúc tài sản đang giảm giá. Tầng 3 vì thế đóng vai trò tách bạch: phần nào để phòng thủ, phần nào để tăng trưởng, không để ham muốn lợi nhuận làm thủng lớp đệm an toàn.
Checklist tầng 3: tiền giữ an toàn chỉ đạt chuẩn khi trả lời được ba câu hỏi: có mất giá mạnh trong ngắn hạn không, có rút được trong thời gian hợp lý không, và có bị phụ thuộc vào một tổ chức, một đồng tiền, hoặc một loại tài sản duy nhất không?
Cách tính quỹ dự phòng: bắt đầu từ chi phí sống thật, không phải cảm giác an tâm
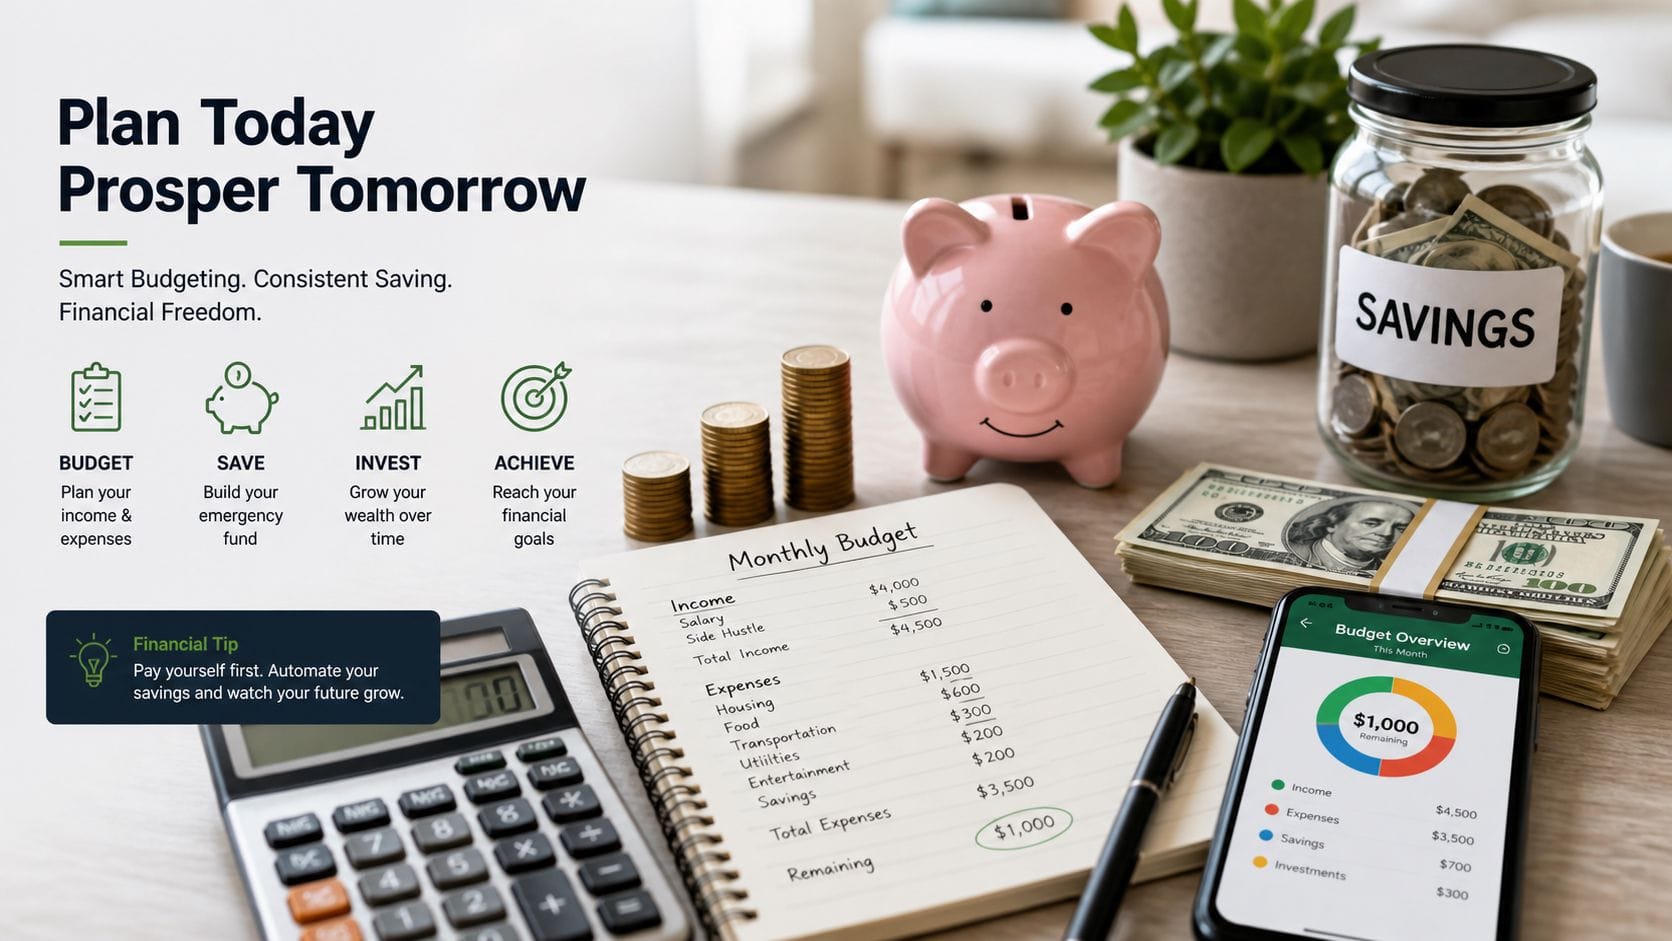
Nhiều người thất bại khi xây quỹ dự phòng vì bắt đầu bằng một con số quá đẹp: 50 triệu, 100 triệu, 6 tháng lương, hoặc một khoản nghe có vẻ “đủ”. Nhưng tài chính cá nhân không vận hành bằng con số tròn. Nó vận hành bằng hóa đơn, ngày đến hạn, nghĩa vụ gia đình và thói quen sống. Vì vậy, bước đầu tiên là bóc tách chi phí thành ba nhóm: bắt buộc, có thể giảm, và có thể dừng. Khi biến cố xảy ra, không phải mọi chi phí đều giữ nguyên. Quán cà phê, mua sắm, du lịch, học thêm không thiết yếu có thể tạm dừng; tiền thuê nhà, tiền ăn, thuốc men, học phí cơ bản, trả nợ và bảo hiểm y tế thì khó dừng.
Một mô hình thực tế là lập “ngân sách sinh tồn” trong một tháng. Chẳng hạn, một người độc thân ở Đà Nẵng có thể cần 8–12 triệu VNĐ cho mức sống tối thiểu nếu đã thuê nhà; một gia đình có con nhỏ ở vùng ven TP.HCM có thể cần cao hơn nhiều tùy tiền nhà, học phí và khoản vay. Các con số này không nên được xem là chuẩn chung, vì chênh lệch chi phí giữa quận trung tâm, tỉnh công nghiệp, thành phố du lịch và khu vực nông thôn rất lớn. Điều đáng làm là lấy sao kê ngân hàng, ví điện tử và tiền mặt trong ba tháng gần nhất để tính mức tối thiểu thật, thay vì ước lượng bằng trí nhớ.
Với người có thu nhập không đều, công thức cần thêm một lớp: chu kỳ nhận tiền. Một freelancer có chi phí 15 triệu VNĐ/tháng nhưng khách hàng thường thanh toán sau 45–60 ngày không thể giữ quỹ giống nhân viên nhận lương đều vào cuối tháng. Chủ cửa hàng nhập hàng theo mùa cũng vậy: tiền sinh hoạt gia đình và tiền quay vòng kinh doanh phải được tách riêng, nếu không quỹ dự phòng cá nhân sẽ bị hút vào hàng tồn kho, còn tiền kinh doanh lại bị dùng để đóng học phí hoặc trả viện phí. Nhiều hộ kinh doanh nhỏ ở Đông Nam Á rơi vào vòng xoáy này: hoạt động kinh doanh có doanh thu, nhưng hộ gia đình vẫn thiếu tiền mặt vì hai dòng tiền bị trộn lẫn.
Công thức ba tầng có thể triển khai theo thứ tự thay vì cố làm hoàn hảo ngay. Giai đoạn đầu, lấp tầng 1 trước để chặn các cú va nhỏ. Sau đó tích lũy tầng 2 theo từng tháng chi phí tối thiểu. Khi tầng 2 đạt mức cơ bản, tầng 3 mới bắt đầu được xây song song với đầu tư dài hạn. Cách này thực tế hơn việc chờ “dư nhiều tiền rồi lập quỹ”, vì với phần lớn hộ gia đình, tiền dư hiếm khi tự xuất hiện. Quỹ dự phòng là một dòng tiền được thiết kế, không phải phần còn lại sau tiêu dùng.
Những lỗi làm quỹ dự phòng thất bại dù người giữ tiền rất có kỷ luật
Lỗi đầu tiên là để quỹ dự phòng quá dễ nhìn thấy. Khi tài khoản hiển thị số dư lớn cạnh tài khoản chi tiêu, não bộ có xu hướng ghi nhận đó là tiền sẵn có. Người có kỷ luật vẫn có thể tự thuyết phục rằng một món đồ gia dụng, một chuyến đi ngắn, hoặc một khóa học đang giảm giá là “đầu tư cho bản thân”. Vấn đề không nằm ở chi tiêu đó đúng hay sai, mà là nó làm mờ ranh giới giữa tiền an toàn và tiền tiêu dùng. Vì vậy, quỹ dự phòng cần ma sát vừa đủ: không khó đến mức không dùng được khi khẩn cấp, nhưng cũng không tiện đến mức bị rút vì cảm xúc.
Lỗi thứ hai là nhầm quỹ dự phòng với quỹ cơ hội. Một thị trường chứng khoán giảm mạnh, một lô đất giá tốt, một đợt bán hàng nhập sỉ hấp dẫn, hoặc lời mời góp vốn từ người quen đều có thể khiến quỹ dự phòng bị “mượn tạm”. Vấn đề của chữ “tạm” là nó thường không có lịch hoàn trả rõ ràng. Khi cơ hội không như kỳ vọng, lớp đệm biến mất. Đối với người đang xây tài sản ở tuổi 30–45, đây là lỗi rất phổ biến: danh mục tài sản trông năng động hơn, nhưng nền móng tiền mặt yếu đi. Tài sản tăng trưởng không sai; dùng tiền phòng thủ để theo đuổi tăng trưởng mới là điểm làm cấu trúc tài chính mất cân bằng.
Lỗi thứ ba là bỏ qua rủi ro gia đình mở rộng. Trong bối cảnh Việt Nam và nhiều nước châu Á, tài chính cá nhân hiếm khi chỉ là cá nhân. Cha mẹ già, anh chị em gặp khó, chi phí hiếu hỷ, bệnh viện, quê nhà, nghĩa vụ gửi tiền về đều có thể trở thành khoản chi lớn. Người Việt ở nước ngoài còn chịu thêm biến động tỷ giá, vé máy bay khẩn cấp và trách nhiệm hỗ trợ hai đầu. Nếu quỹ dự phòng chỉ tính cho bản thân, biến cố của gia đình có thể phá vỡ toàn bộ kế hoạch. Điều này không có nghĩa mọi nghĩa vụ đều phải gánh, nhưng nghĩa vụ có khả năng xảy ra cần được đưa vào thiết kế quỹ, thay vì coi là chuyện “tới đâu hay tới đó”.
Lỗi thứ tư là quá tự tin vào khả năng quản lý tài chính. Các khảo sát và thảo luận gần đây ghi nhận tâm lý lạc quan của người Việt về triển vọng kinh tế và năng lực quản lý tiền cá nhân. Lạc quan là tài sản tinh thần tốt, nhưng trong tài chính, lạc quan không thay thế được thanh khoản. Người có thu nhập tăng dễ cho rằng rủi ro đã giảm, trong khi thực tế chi phí sống, khoản vay và tiêu chuẩn tiêu dùng cũng tăng theo. Khi thu nhập tốt, quỹ dự phòng phải được củng cố nhanh hơn, không phải bị xem là lỗi thời.
Một checklist 30 ngày để dựng bộ khung 3 tầng mà không làm cuộc sống ngột ngạt
Quỹ dự phòng thất bại khi được thiết kế như một cuộc ép xác. Nếu mọi khoản vui sống đều bị cắt, kế hoạch thường chỉ tồn tại vài tuần. Cách bền hơn là biến nó thành một hệ thống nhỏ, ít cần ý chí. Trong 30 ngày đầu, mục tiêu không phải đạt ngay 6 tháng chi phí, mà là dựng được cấu trúc đúng: biết số tiền tối thiểu, tách tài khoản, đặt lịch chuyển tiền, và định nghĩa rõ khi nào được rút.
Tuần đầu tiên dành cho việc nhìn thẳng vào dòng tiền. Sao kê ba tháng gần nhất cho thấy nhiều sự thật hơn bất kỳ bảng kế hoạch nào. Các khoản chi được gom thành bốn nhóm: sống còn, nghĩa vụ, linh hoạt, và rò rỉ. “Rò rỉ” không nhất thiết là chi tiêu sai; đó là khoản không được quyết định có ý thức. Đồ ăn giao tận nơi, phí đăng ký tự động, mua sắm nhỏ, phí rút tiền, phí trả chậm, quà tặng phút chót — mỗi khoản có thể nhỏ, nhưng cộng lại làm quỹ dự phòng mãi không hình thành.
Tuần thứ hai tập trung dựng tầng 1. Một tài khoản phụ hoặc phong bì tiền mặt được thiết lập với mục tiêu rất gần: đủ 2–4 tuần chi phí thiết yếu. Người mới đi làm có thể bắt đầu bằng 1 triệu, 2 triệu, rồi tăng dần. Gia đình có thu nhập khá hơn có thể chuyển ngay một khoản lớn hơn, nhưng vẫn giữ nguyên nguyên tắc: tách biệt và chỉ dùng cho tình huống khẩn cấp đã định nghĩa trước. Việc định nghĩa trước giúp giảm tranh cãi nội tâm khi có cám dỗ chi tiêu.
Tuần thứ ba bắt đầu xây tầng 2 bằng chuyển khoản tự động sau ngày nhận lương hoặc ngày thu tiền chính. Với người thu nhập theo dự án, tỷ lệ trích có thể gắn với mỗi lần nhận tiền thay vì ngày cố định. Ví dụ, mỗi khoản thanh toán về sẽ được chia ngay cho thuế/phí, chi phí sống, quỹ dự phòng, đầu tư và tiêu dùng. Cách chia tại thời điểm tiền vừa về hiệu quả hơn nhiều so với chờ cuối tháng, vì cuối tháng thường chỉ còn lại phần mệt mỏi của ngân sách.
Tuần thứ tư rà soát tầng 3 và ranh giới với đầu tư. Nếu đã có vàng, tiền gửi, cổ phiếu, bảo hiểm, đất, hoặc khoản cho vay người quen, từng tài sản được phân loại lại theo ba tiêu chí: an toàn, thanh khoản, biến động. Tài sản nào không thể chuyển thành tiền trong lúc cần không được tính toàn bộ vào quỹ dự phòng. Tài sản nào có thể giảm mạnh đúng lúc cần tiền cũng chỉ nên tính một phần, hoặc đưa sang nhóm đầu tư. Bài tập này thường làm nhiều người bất ngờ: tổng tài sản có thể lớn, nhưng quỹ an toàn thực sự lại mỏng.
- Ngày 1–7: tính chi phí tối thiểu thật từ sao kê, không ước lượng bằng cảm giác.
- Ngày 8–14: hoàn thành tầng 1 với tiền dùng ngay và quy tắc hoàn trả.
- Ngày 15–21: thiết lập dòng chuyển tiền định kỳ vào tầng 2.
- Ngày 22–30: phân loại tài sản hiện có để xác định tầng 3 và phần đầu tư riêng.
Quỹ dự phòng 3 tầng không làm tài chính cá nhân trở nên hoàn hảo. Nó chỉ làm một việc rất thực tế: giảm số lần cuộc đời buộc một người phải chọn trong thế yếu. Khi có tiền dùng ngay, cú va nhỏ không biến thành nợ. Khi có tiền chống sốc, mất thu nhập không lập tức kéo theo bán tài sản. Khi có tiền giữ an toàn, biến động thị trường không ép gia đình hành động theo nỗi sợ. Trong một đời sống mà rủi ro luôn đến lệch lịch với lương, hóa đơn và kế hoạch, sự bình yên đôi khi không nằm ở việc kiếm thêm thật nhiều, mà ở chỗ có đủ lớp đệm để không phải hoảng.
Tham khảo
- Dòng tiền yếu mới là lý do khiến nhiều người phải bán tài sản lúc cấp bách - kinhtechungkhoan.vn
- Gia đình 4 thành viên nên có bao nhiêu tiền dự phòng? - VietnamBiz
- Người Việt lạc quan về triển vọng kinh tế, tự tin trong quản lý tài chính cá nhân - diendandoanhnghiep.vn
- Không chỉ vàng, đây là các kênh đầu tư giúp người trẻ sinh lời tới 15%/năm chỉ với 100 triệu đồng - CafeF
- Một chuyến về quê dịp Thanh Minh khiến tôi hiểu: Không có quỹ dự phòng, tài sản lớn cũng có thể mất rất nhanh - aFamily
- Chiến sự Trung Đông và túi tiền người Việt: Xây 'hầm trú ẩn' tài chính trước rủi ro lạm phát - VietnamFinance


