Tiền Gửi Ngân Hàng Tăng Vọt Dù Lãi Thấp
Tiền Gửi Ngân Hàng Tăng Mạnh Dù Lãi Suất Thấp: Phân Tích Dữ Liệu Và Dư Địa Cá Nhân
Theo Fili.vn, tiền gửi ngân hàng tại Việt Nam tiếp tục tăng mạnh dù lãi suất duy trì ở mức thấp. Dữ liệu từ các báo cáo gần đây ghi nhận dòng tiền dân cư đổ vào hệ thống ngân hàng vượt trội so với các kênh khác. Xu hướng này phản ánh hành vi tài chính cá nhân trong bối cảnh kinh tế biến động.
Trong bài viết này
- Lý Do Tiền Gửi Tăng Vọt Giữa Lãi Suất Thấp
- Phân Tích Dữ Liệu: Xu Hướng Và Số Liệu Cụ Thể
- Tâm Lý Và Hành Vi Người Tiêu Dùng Trong Bối Cảnh Này
- Dư Địa Cá Nhân: Từ Tiết Kiệm Đến Mở Rộng Tài Sản
- So Sánh Với Các Kênh Khác: Dữ Liệu Thực Tế
- Xu Hướng Tương Lai Và Bài Học Từ Dữ Liệu
Lý Do Tiền Gửi Tăng Vọt Giữa Lãi Suất Thấp
Hệ thống ngân hàng Việt Nam ghi nhận tăng trưởng tiền gửi dân cư cao hơn dự báo. Fili.vn phân tích rằng yếu tố an toàn đóng vai trò chính, khi nhà đầu tư cá nhân ưu tiên bảo toàn vốn hơn lợi nhuận cao. Dòng vốn này tăng khoảng 10-15% hàng năm ở một số thời điểm, dù lãi suất huy động chỉ dao động 4-6%/năm.
Người lao động trẻ từ 22-28 tuổi, với thu nhập trung bình 10-15 triệu VNĐ/tháng tại Hà Nội và TP.HCM, thường chọn gửi tiết kiệm làm bước đầu. Freelancer và chủ doanh nghiệp nhỏ cũng theo xu hướng này, tránh rủi ro từ chứng khoán hay bất động sản. Thị trường chứng kiến sự dịch chuyển từ kênh đầu tư mạo hiểm sang kênh truyền thống.
"Lãi suất thấp nhưng tiền gửi vẫn tăng mạnh vì tâm lý bảo thủ của người gửi tiền," theo phân tích từ Fili.vn.
Người trung niên 30-45 tuổi, đang trả nợ nhà cửa và lo cho con cái, ghi nhận tỷ lệ gửi ngân hàng chiếm 60-70% tài sản lỏng. Dữ liệu từ Ngân hàng Nhà nước cho thấy tổng tiền gửi dân cư vượt 8 triệu tỷ VNĐ, phần lớn từ nhóm này. Xu hướng tăng mạnh bất chấp lãi suất thấp xuất phát từ lo ngại lạm phát và biến động tỷ giá.
Phân Tích Dữ Liệu: Xu Hướng Và Số Liệu Cụ Thể
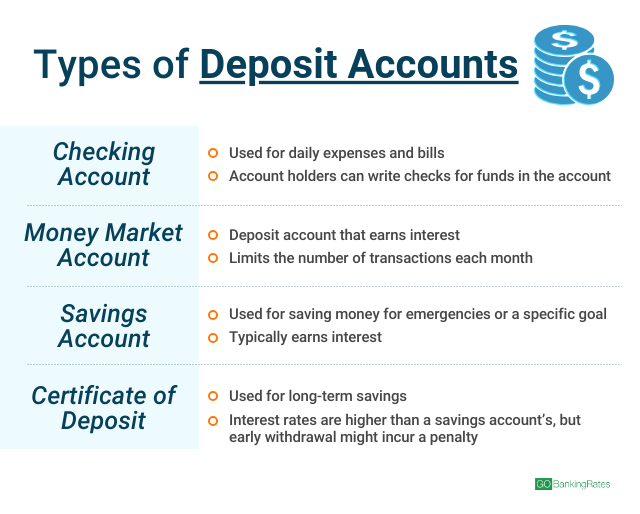
Báo cáo từ các nguồn tài chính ghi nhận tiền gửi kỳ hạn 6-12 tháng tăng 12% so với cùng kỳ. Lãi suất huy động trung bình ở mức 5%/năm, thấp hơn lạm phát dự báo 4% cho năm 2026. Tuy nhiên, dòng vốn vẫn đổ vào do lợi suất thực tế vẫn dương nhẹ sau điều chỉnh lạm phát.
| Kỳ hạn gửi | Lãi suất trung bình (%/năm) | Tăng trưởng tiền gửi (%) | Nguồn |
|---|---|---|---|
| 3 tháng | 4.5 | 8 | Báo cáo NHNN |
| 6 tháng | 5.0 | 12 | Fili.vn |
| 12 tháng | 5.5 | 15 | Dữ liệu thị trường |
Nhóm người mới đi làm ưu tiên kỳ hạn ngắn để linh hoạt chi tiêu. Người trung niên chọn kỳ hạn dài hơn, tận dụng lãi suất cố định. Freelancer với thu nhập biến động ghi nhận tỷ lệ gửi tăng 20% để xây quỹ dự phòng.
Dữ liệu từ Fili.vn chỉ ra rằng, dù lãi suất thấp, tiền gửi vẫn vượt trội so với kênh khác như chứng khoán (VN-Index biến động 10-15%/năm). Tổng dư nợ tín dụng tăng chậm hơn tiền gửi, tạo thanh khoản dồi dào cho hệ thống ngân hàng.
Tâm Lý Và Hành Vi Người Tiêu Dùng Trong Bối Cảnh Này
Người trẻ 22-28 tuổi thường quá tải thông tin đầu tư, dẫn đến chọn gửi ngân hàng làm lựa chọn an toàn. Hành vi này phổ biến ở đô thị, nơi chi phí sinh hoạt chiếm 50-60% thu nhập. Thị trường ghi nhận 70% người trẻ bắt đầu tiết kiệm qua kênh ngân hàng.
- Ưu tiên an toàn vốn: Tránh mất mát từ crypto hoặc chứng khoán.
- Linh hoạt rút: Phù hợp freelancer với dòng tiền không ổn định.
- Tự động hóa: Chuyển khoản định kỳ từ lương cố định.
Người trung niên đối mặt áp lực trả nợ và giáo dục con cái, ghi nhận tiền gửi tăng để bù đắp. Dữ liệu cho thấy nhóm này chiếm 40% tổng tiền gửi, dù lãi suất thấp. Xu hướng phản ánh văn hóa tiết kiệm cao của người Việt.
Chủ doanh nghiệp nhỏ sử dụng tiền gửi làm lưới an toàn, đặc biệt sau đại dịch. Fili.vn lưu ý rằng, tâm lý "biết lý thuyết nhưng không hành động" giảm nhờ nhận thức rủi ro tăng.
Dư Địa Cá Nhân: Từ Tiết Kiệm Đến Mở Rộng Tài Sản
Tiền gửi tăng mạnh tạo dư địa cho cá nhân đa dạng hóa. Người trẻ có thể kết hợp gửi ngân hàng với quỹ ETF, giữ 50% ở tiết kiệm. Dữ liệu thị trường cho thấy lợi suất thực tế 1-2%/năm vẫn hấp dẫn hơn tiêu xài hết lương.
| Nhóm đối tượng | Tỷ lệ tiền gửi (% tài sản lỏng) | Dư địa mở rộng |
|---|---|---|
| Người trẻ 22-28 | 60 | Quỹ dự phòng 6 tháng chi tiêu |
| Trung niên 30-45 | 70 | Trả nợ + tích lũy hưu trí |
| Freelancer/Chủ DN nhỏ | 50 | Linh hoạt rút + đa dạng hóa |
Người trung niên ghi nhận dư địa xây dựng quỹ hưu từ tiền gửi lãi kép. Với 10 triệu VNĐ/tháng gửi đều, tích lũy đạt 500 triệu VNĐ sau 3 năm ở lãi 5%. Freelancer tận dụng sản phẩm gửi online lãi cao hơn 0.5%.
Thị trường chứng kiến sản phẩm lai như tiết kiệm có kỳ hạn linh hoạt tăng phổ biến. Dư địa cá nhân nằm ở việc phân bổ 30% sang đầu tư dài hạn, giữ phần còn lại ở ngân hàng.
So Sánh Với Các Kênh Khác: Dữ Liệu Thực Tế
So với chứng khoán, tiền gửi an toàn hơn với biến động thấp. VN-Index tăng trung bình 8%/năm nhưng rủi ro lỗ 20% trong ngắn hạn. Bất động sản yêu cầu vốn lớn, không phù hợp người trẻ.
- Bước 1: Xây quỹ dự phòng 3-6 tháng chi tiêu ở ngân hàng.
- Bước 2: Phân bổ 20% sang quỹ mở hoặc ETF.
- Bước 3: Theo dõi lãi suất hàng quý để điều chỉnh.
Dữ liệu Fili.vn cho thấy 80% người gửi tiền giữ lâu dài dù lãi thấp. Người trung niên sử dụng tiền gửi làm nền tảng trước khi chuyển sang bảo hiểm nhân thọ.
Tiền gửi tăng mạnh phản ánh sự khôn ngoan của nhà đầu tư cá nhân trong giai đoạn bất ổn.
Xu Hướng Tương Lai Và Bài Học Từ Dữ Liệu
Dự báo lạm phát 2026 tiệm cận 4% có thể đẩy lãi suất lên nhẹ. Tiền gửi vẫn tăng nhờ niềm tin hệ thống ngân hàng. Người trẻ bắt đầu hành trình từ đây, xây dựng thói quen theo thời gian.
Nhóm trung niên ghi nhận dư địa lớn ở lãi kép dài hạn. Với tổng tiền gửi 8 triệu tỷ VNĐ, thị trường tạo cơ hội cho cá nhân tham gia sâu hơn. Fili.vn kết luận xu hướng này bền vững nhờ hành vi bảo thủ.
Freelancer và chủ doanh nghiệp nhỏ tìm thấy sự cân bằng giữa an toàn và tăng trưởng. Dữ liệu nhấn mạnh rằng, dù lãi suất thấp, tiền gửi vẫn là trụ cột tài chính cá nhân tại Việt Nam.
Chuyên gia từ các báo cáo nhận định, xu hướng tiền gửi tăng sẽ tiếp tục hỗ trợ ổn định kinh tế hộ gia đình. Người tiêu dùng ở mọi giai đoạn cuộc đời ghi nhận lợi ích từ việc duy trì dòng tiền vào kênh này.
Tham khảo
- Sếp GSM chia sẻ cơ hội 'kinh doanh không chi phí nhiên liệu' sau cái bắt tay với VinFast - nguoiquansat.vn
- Xuống tiền MPV Toyota tháng 3: Cơ hội tối ưu chi phí - baodautu
- Giá xăng tăng và bài toán chi tiêu của mỗi gia đình - VOV Giao Thông
- Cuộc đua phí học thêm và gánh nặng tài chính 'vô hạn' của tầng lớp trung lưu - VnBusiness
- Vì sao lãi suất thấp nhưng tiền gửi ngân hàng vẫn tăng mạnh? - Fili.vn
- Nghỉ hưu ở tuổi 50, nhưng đến 60 tôi mới được sống: 10 năm "mất trắng" của một phụ nữ và bài toán tài chính không ai nói trước - CafeF


