Thu Nhập Tăng 9,3%: 27 Năm Mua Nhà Nếu Tiết Kiệm Tối Đa
Trong bài viết này
- Thu Nhập Tăng 9,3%: Gia Đình Việt Mất Hơn 27 Năm Mua Nhà Nếu Tiết Kiệm Tối Đa
- Tăng Trưởng Thu Nhập Và Thực Tế Dòng Tiền Hàng Tháng
- Thời Gian Mua Nhà: Phân Tích Dữ Liệu Từ CafeF
- Quản Lý Dòng Tiền: Từ Lý Thuyết Đến Thực Tế Việt Nam
- Tiết Kiệm Và Đầu Tư: Tận Dụng Tăng Trưởng Thu Nhập
- Rủi Ro Nợ Nần Và Bài Học Khu Vực
- Bảo Hiểm Và Kế Hoạch Dài Hạn
- Tâm Lý Và Hành Vi Trong Tài Chính Cá Nhân
- Xu Hướng Tương Lai Từ Dữ Liệu
Thu Nhập Tăng 9,3%: Gia Đình Việt Mất Hơn 27 Năm Mua Nhà Nếu Tiết Kiệm Tối Đa
Theo Bnews.vn, Cục Thống kê báo cáo thu nhập bình quân đầu người năm 2025 tăng 9,3%. Dữ liệu này ghi nhận mức tăng trưởng tích cực giữa bối cảnh kinh tế phục hồi. Người lao động tại các thành phố lớn hưởng lợi từ xu hướng này.
Theo CafeF, trung bình một gia đình nếu không chi tiêu gì cũng mất hơn 27 năm mới mua được nhà. Tình trạng này phản ánh khoảng cách giữa thu nhập và giá bất động sản. Thị trường nhà ở đô thị tiếp tục gây áp lực lên dòng tiền hộ gia đình.
Dữ liệu từ hai nguồn trên cho thấy sự mâu thuẫn trong tài chính cá nhân. Thu nhập tăng nhưng mục tiêu lớn như mua nhà vẫn xa vời. Người trẻ mới đi làm và gia đình trung niên đối mặt với thực tế tương tự.
Tăng Trưởng Thu Nhập Và Thực Tế Dòng Tiền Hàng Tháng
Cục Thống kê ghi nhận mức tăng 9,3% thu nhập bình quân đầu người năm 2025. Con số này cao hơn lạm phát dự báo khoảng 4-5%. Nhà đầu tư và người lao động nhận định đây là tín hiệu tích cực cho tiết kiệm.
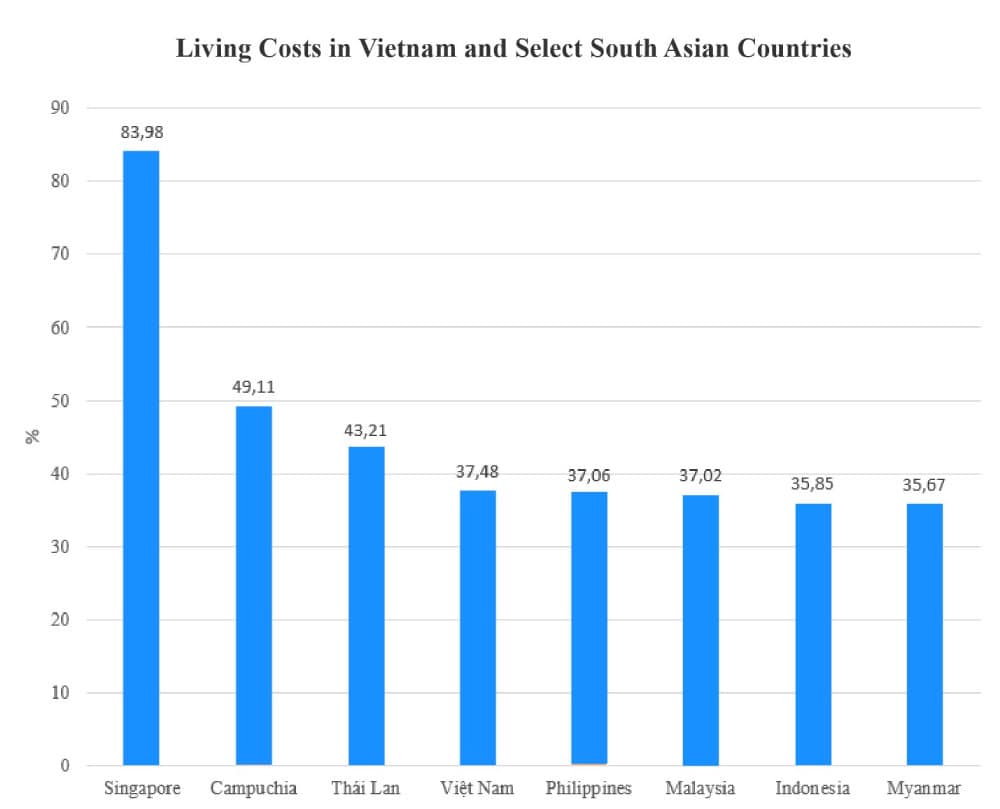
Tuy nhiên, chi phí sinh hoạt tại Hà Nội và TP.HCM chiếm tỷ lệ lớn thu nhập. Thuê nhà, ăn uống và di chuyển thường vượt 50% lương tháng. Dữ liệu từ các báo cáo ngân hàng cho thấy dòng tiền dư thừa hạn chế ở nhóm thu nhập trung bình.
Freelancer và chủ doanh nghiệp nhỏ gặp thách thức lớn hơn do thu nhập biến động. Tháng cao điểm mang dư dả, nhưng tháng thấp dễ dẫn đến vay mượn. Thị trường ghi nhận xu hướng sử dụng thẻ tín dụng tăng 20% hàng năm.
Người trung niên 30-45 tuổi thường phân bổ thu nhập cho trả nợ và giáo dục con cái. Dữ liệu từ các ngân hàng thương mại cho thấy khoản vay mua nhà chiếm trung bình 30-40% thu nhập hàng tháng. Tăng trưởng 9,3% giúp giảm tỷ lệ này nhẹ.
Thời Gian Mua Nhà: Phân Tích Dữ Liệu Từ CafeF
CafeF trích dẫn tính toán cho thấy gia đình trung bình mất hơn 27 năm nếu tiết kiệm toàn bộ thu nhập. Giả định không chi tiêu nhấn mạnh tốc độ tích lũy chậm so với giá nhà. Bất động sản đô thị tăng giá trung bình 10-15% hàng năm.
Trung bình một gia đình không chi tiêu gì, mất hơn 27 năm mới mua được nhà.CafeF
Người mới đi làm 22-28 tuổi thường bắt đầu với căn hộ nhỏ giá 2-3 tỷ VNĐ. Với thu nhập 15-20 triệu VNĐ/tháng, thời gian tiết kiệm kéo dài nếu không đầu tư. Nhóm này ưu tiên quỹ khẩn cấp trước mục tiêu lớn.
Gia đình trung niên đối mặt giá nhà lớn hơn do vị trí trung tâm. Dữ liệu thị trường ghi nhận căn hộ 70m² tại TP.HCM dao động 3-5 tỷ VNĐ. Tiết kiệm tối đa vẫn đòi hỏi kỷ luật cao.
| Nhóm tuổi | Thu nhập trung bình/tháng (triệu VNĐ) | Giá nhà mẫu (tỷ VNĐ) | Thời gian ước tính nếu tiết kiệm 100% |
|---|---|---|---|
| 22-28 tuổi | 15-20 | 2-3 | 8-17 năm |
| 30-45 tuổi | 30-50 (gia đình) | 4-6 | 7-17 năm |
Bảng trên dựa trên dữ liệu thị trường chung và giả định từ nguồn CafeF. Thời gian thực tế dài hơn do chi tiêu thiết yếu. Chủ doanh nghiệp nhỏ có thể rút ngắn nhờ lợi nhuận tái đầu tư.
Quản Lý Dòng Tiền: Từ Lý Thuyết Đến Thực Tế Việt Nam
Quản lý dòng tiền bắt đầu bằng theo dõi thu chi hàng tháng. Ứng dụng ngân hàng số như của Vietcombank hay Techcombank ghi nhận lượt tải tăng 30%. Người dùng phân loại chi phí thành cố định và biến đổi.
Người lao động trẻ thường chi 40% cho nhu cầu cơ bản, 30% giải trí. Dữ liệu từ báo cáo tiêu dùng cho thấy tỷ lệ tiết kiệm trung bình 15-20%. Freelancer cần quỹ dự phòng 3-6 tháng chi phí.
Gia đình trung niên ưu tiên trả nợ trước tiết kiệm. Lãi suất vay mua nhà khoảng 8-10%/năm từ các ngân hàng. Tăng thu nhập 9,3% giúp trả nợ nhanh hơn 1-2 năm.
- Theo dõi thu nhập từ lương, freelance hoặc kinh doanh.
- Phân loại chi: ăn uống, nhà ở, giáo dục.
- Xây quỹ khẩn cấp tương đương 3 tháng chi phí.
- Phân bổ dư thừa vào tiết kiệm lãi suất 5-6%/năm.
Quy trình trên giúp kiểm soát dòng tiền. Thị trường chứng kiến nhiều hộ gia đình áp dụng thành công qua ứng dụng theo dõi.
Tiết Kiệm Và Đầu Tư: Tận Dụng Tăng Trưởng Thu Nhập
Lãi suất tiết kiệm kỳ hạn 12 tháng dao động 5-6% tại các ngân hàng lớn. Tăng thu nhập 9,3% vượt lãi suất thực tế sau lạm phát. Người trẻ bắt đầu với gửi tiết kiệm online.
Chứng khoán và quỹ mở thu hút nhóm trung niên. VN-Index tăng trung bình 10%/năm thập kỷ qua. Đa dạng hóa giúp giảm rủi ro so với gửi ngân hàng.
Freelancer hướng đến đầu tư nước ngoài qua ETF. Dữ liệu từ SSI cho thấy dòng tiền cá nhân vào quỹ tăng 25%. Chủ doanh nghiệp nhỏ tái đầu tư lợi nhuận vào kinh doanh.
- Tiết kiệm: Lãi suất ổn định 5-7%.
- Chứng khoán: Tiềm năng 10-15%/năm.
- Bất động sản: Thời gian dài nhưng tăng giá cao.
- Vàng: Bảo toàn giá trị lạm phát.
Danh mục trên phù hợp các giai đoạn cuộc đời. Người mới đi làm ưu tiên an toàn, trung niên cân bằng rủi ro.
Rủi Ro Nợ Nần Và Bài Học Khu Vực
Theo Tuổi Trẻ, hơn 5 triệu người Thái ngập nợ do chi tiêu vượt thu nhập. Tình trạng kiệt sức tài chính phổ biến ở Đông Nam Á. Việt Nam ghi nhận tỷ lệ nợ hộ gia đình khoảng 50% GDP.
Người lao động trẻ dễ vay tiêu dùng lãi suất 20-30%/năm. Dữ liệu ngân hàng cho thấy vỡ nợ thẻ tín dụng tăng 15%. Gia đình trung niên tránh nợ xấu bằng trả đúng hạn.
Freelancer hạn chế vay do thu nhập không ổn định. Chủ doanh nghiệp phân biệt nợ kinh doanh và cá nhân. Thị trường khuyến khích tỷ lệ nợ dưới 30% thu nhập.
Bảo Hiểm Và Kế Hoạch Dài Hạn
Bảo hiểm nhân thọ và sức khỏe chiếm 5-10% chi phí hộ gia đình. Các sản phẩm từ Prudential hay Manulife bao phủ rủi ro y tế. Người trung niên ưu tiên bảo vệ con cái.
Kế hoạch hưu trí qua quỹ pension tự nguyện tăng người tham gia. Lãi kép từ tuổi 30 giúp tích lũy lớn tuổi 60. Dữ liệu BHXH Việt Nam cho thấy tỷ lệ tham gia 20% lực lượng lao động.
Chủ doanh nghiệp nhỏ lập quỹ hưu riêng. Người trẻ bắt đầu nhỏ, tăng dần theo thu nhập. Xu hướng toàn cầu nhấn mạnh bảo hiểm trước đầu tư rủi ro cao.
Tâm Lý Và Hành Vi Trong Tài Chính Cá Nhân
Nhiều người biết lý thuyết nhưng trì hoãn thực hiện do quá tải thông tin. Hiệu ứng "phân tích tê liệt" phổ biến ở nhóm trẻ. Dữ liệu khảo sát cho thấy 40% bỏ qua theo dõi chi tiêu.
Gia đình trung niên thường ưu tiên ngắn hạn như con cái. Văn hóa Việt Nam nhấn mạnh hỗ trợ gia đình lớn. Thói quen chi tiêu cảm tính tăng dịp lễ Tết.
Freelancer đối phó biến động bằng tâm lý kiên nhẫn. Thị trường ghi nhận nhóm áp dụng nhật ký tài chính cải thiện 25% tiết kiệm. Hành vi dần thay đổi qua giáo dục tài chính.
Xu Hướng Tương Lai Từ Dữ Liệu
Thu nhập tăng 9,3% theo Cục Thống kê mở ra cơ hội tích lũy. Thời gian mua nhà hơn 27 năm từ CafeF nhấn mạnh nhu cầu đầu tư hiệu quả. Chuyên gia kinh tế nhận định công nghệ số sẽ hỗ trợ quản lý tốt hơn.
Người lao động đa dạng giai đoạn cuộc đời điều chỉnh chiến lược theo dữ liệu thực tế. Thị trường Việt Nam hướng đến tài chính bền vững. Xu hướng khu vực cảnh báo rủi ro nợ nần cao.
Tham khảo
- 'Đầu tư vào con người': Liệu nỗ lực thúc đẩy chi tiêu có thể giúp vực dậy nền kinh tế Trung Quốc? - BBC
- Trung bình một gia đình không chi tiêu gì, mất hơn 27 năm mới mua được nhà - CafeF
- Cục Thống kê: Năm 2025, thu nhập bình quân đầu người tăng 9,3% - Bnews.vn
- Hơn 400 triệu trẻ em trên thế giới đang sống trong nghèo đói, không được đáp ứng ít nhất hai nhu cầu thiết yếu như dinh dưỡng và vệ sinh - Unicef
- TOÀN VĂN: Nghị quyết số 80-NQ/TW về phát triển văn hóa Việt Nam - xaydungchinhsach.chinhphu.vn
- Hơn 5 triệu người Thái ngập trong nợ, kiệt sức vì chi tiêu vượt thu nhập - Tuổi Trẻ


