Thiên Kiến Overconfidence: CEO Thổi Phồng Định Giá Startup
Trong bài viết này
- Thiên kiến overconfidence khiến CEO định giá startup cao hơn thực tế
- Overconfidence và quyết định gọi vốn: Bài học từ meta-analysis
- Hubris ở lãnh đạo cấp cao: Rủi ro đầu tư sai lầm
- Thiên kiến trong quản lý tài chính: Hướng dẫn từ McKinsey cho CFO
- Các lĩnh vực nghề nghiệp khác: Biases ảnh hưởng chuyên gia quyết định
- Biases trong đầu tư bất động sản: Bài học cho startup đa ngành
- Cách giảm thiểu thiên kiến trong hệ sinh thái startup Việt Nam
- Kết luận: Xu hướng nhận thức biases trong quản trị startup
Thiên kiến overconfidence khiến CEO định giá startup cao hơn thực tế
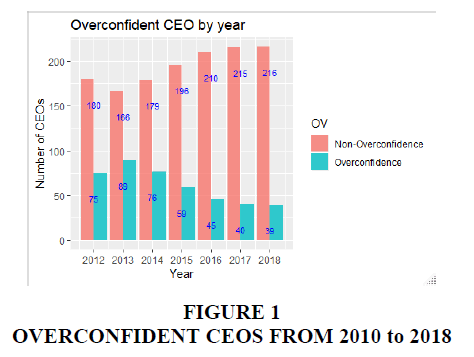
Theo nghiên cứu từ Knowledge at Wharton, thiên kiến tâm lý ảnh hưởng đến quyết định của CEO suốt sự nghiệp, đặc biệt trong giai đoạn gọi vốn startup. Báo cáo chỉ ra rằng overconfidence – niềm tin thái quá vào khả năng bản thân – thường dẫn đến định giá doanh nghiệp bị thổi phồng. Tại thị trường Việt Nam, xu hướng này góp phần vào tỷ lệ thất bại cao sau vòng seed, khi founder khó đạt kỳ vọng nhà đầu tư.
Overconfidence và quyết định gọi vốn: Bài học từ meta-analysis
Nghiên cứu meta-analytic từ Cambridge University Press tổng hợp dữ liệu cho thấy CEO overconfidence liên quan chặt chẽ đến hiệu suất doanh nghiệp kém hơn. Trong bối cảnh startup, founder thường ước lượng xác suất thành công cao gấp đôi thực tế, dẫn đến yêu cầu định giá cao trong term sheet. Thị trường Đông Nam Á ghi nhận nhiều trường hợp đàm phán kéo dài vì founder từ chối các điều khoản hợp lý.
Overconfidence biểu hiện qua việc founder bỏ qua rủi ro thị trường, tập trung vào kịch bản lạc quan. Dữ liệu từ các nghiên cứu tương tự cho thấy doanh nghiệp do CEO tự tin thái quá quản lý có tỷ lệ sụp đổ tài chính cao hơn 20-30% so với nhóm kiểm soát. Tại Việt Nam, founder trẻ thường gặp bẫy này khi pitch deck nhấn mạnh tiềm năng tăng trưởng mà thiếu dữ liệu burn rate thực tế.
Hubris ở lãnh đạo cấp cao: Rủi ro đầu tư sai lầm
Stanford Graduate School of Business phân tích executive hubris làm méo mó quyết định đầu tư, với founder coi startup như "cỗ máy in tiền" bất chấp dữ liệu thị trường. Hubris thúc đẩy chi tiêu vượt burn rate dự kiến, dẫn đến hết vốn nhanh chóng trước vòng gọi vốn tiếp theo. Ở Việt Nam, các startup công nghệ thường rơi vào tình trạng này sau khi nhận seed funding từ quỹ địa phương.
Executive hubris distorts investment decisions, theo Stanford GSB.
Founder mắc hubris ít chấp nhận feedback từ nhà đầu tư, ưu tiên tầm nhìn cá nhân. Kết quả là pha loãng cổ phần lớn hơn cần thiết ở vòng sau, khi định giá thực tế thấp hơn kỳ vọng ban đầu. Xu hướng này phổ biến ở hệ sinh thái startup Đông Nam Á, nơi áp lực tăng trưởng nhanh làm trầm trọng hóa thiên kiến.
Thiên kiến trong quản lý tài chính: Hướng dẫn từ McKinsey cho CFO
Bài viết từ McKinsey liệt kê các biases ảnh hưởng quyết định của CFO, bao gồm confirmation bias – chỉ tìm dữ liệu xác nhận niềm tin sẵn có. Đối với founder kiêm CFO ở startup giai đoạn đầu, bias này dẫn đến dự báo doanh thu quá lạc quan, bỏ qua chi phí vận hành thực tế tại Việt Nam như lương nhân sự và marketing. Kết quả là dòng tiền âm kéo dài, buộc gọi vốn khẩn cấp với điều khoản bất lợi.
- Confirmation bias: Founder chọn dữ liệu hỗ trợ định giá cao, bỏ qua đối thủ cạnh tranh.
- Anchoring bias: Bám víu vào con số định giá đầu tiên từ angel investor, dù thị trường thay đổi.
- Availability bias: Quyết định dựa trên case thành công gần nhất, như unicorn Việt Nam, mà quên tỷ lệ thất bại 90%.
McKinsey khuyến nghị sử dụng checklist kiểm tra biases trước mỗi quyết định tài chính lớn. Ở Việt Nam, các founder áp dụng cách tiếp cận này có tỷ lệ sống sót qua "death valley" sau seed cao hơn, theo quan sát từ các accelerator địa phương.
Các lĩnh vực nghề nghiệp khác: Biases ảnh hưởng chuyên gia quyết định
Nghiên cứu từ Frontiers xem xét tác động cognitive biases đến quyết định của chuyên gia ở bốn lĩnh vực, bao gồm quản lý tài chính. Founder startup thường gặp tình trạng tương tự, với biases làm lệch dự báo dòng tiền và chiến lược gọi vốn. Tại thị trường Việt Nam, nơi VC ưu tiên traction thực tế, biases này làm giảm cơ hội tiếp cận quỹ lớn như VinaCapital hay Do Ventures.
| Loại bias | Tác động đến startup | Ví dụ trong gọi vốn |
|---|---|---|
| Overconfidence | Định giá cao | Yêu cầu 10 triệu USD ở pre-seed dù traction yếu |
| Hubris | Chi tiêu vượt burn rate | Mở rộng đội ngũ trước doanh thu ổn định |
| Confirmation | Bỏ qua rủi ro | Chỉ trích dẫn case thành công tương tự |
| Anchoring | Đàm phán cứng nhắc | Bám valuation từ term sheet đầu tiên |
Bảng trên tóm tắt biases phổ biến, dựa trên các nghiên cứu tổng hợp. Founder Việt Nam có thể giảm rủi ro bằng cách tham khảo ý kiến board advisor độc lập trước ký term sheet.
Biases trong đầu tư bất động sản: Bài học cho startup đa ngành
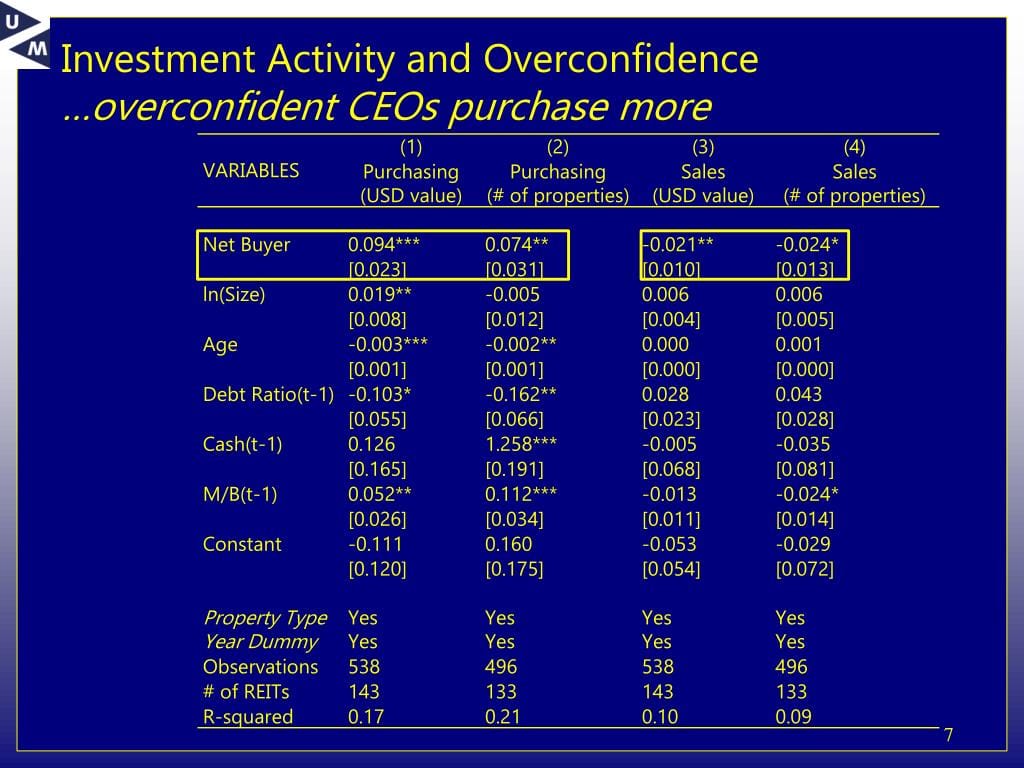
Nature tổng quan behavioural biases trong đầu tư bất động sản, với overconfidence dẫn đến quyết định rủi ro cao. Startup Việt Nam đa ngành, như proptech hay agritech, thường áp dụng sai lầm tương tự khi phân bổ vốn vào tài sản cố định thay vì product-market fit. Thiên kiến này làm chậm tốc độ pivot, ảnh hưởng khả năng gọi vốn Series A.
Founder cần xây dựng quy trình decision-making có cấu trúc, như pre-mortem analysis – giả định thất bại để kiểm tra biases. Các quỹ VC tại Đông Nam Á ngày càng ưu tiên founder có track record quản lý biases, theo xu hướng global.
Cách giảm thiểu thiên kiến trong hệ sinh thái startup Việt Nam
Thị trường startup Việt Nam chứng kiến sự gia tăng workshop về behavioral finance từ các tổ chức như Vietnam Silicon Valley. Founder tham gia các chương trình này học cách sử dụng data-driven decision, giảm tác động overconfidence. Kết quả là tỷ lệ thành công đàm phán term sheet cải thiện, với pha loãng cổ phần kiểm soát ở mức 15-25% mỗi vòng.
- Xây dựng dashboard theo dõi burn rate hàng tháng, so sánh với benchmark ngành.
- Thuê fractional CFO để review dự báo tài chính khách quan.
- Sử dụng advisor network đa dạng để challenge assumptions trong pitch.
- Áp dụng scenario planning: lạc quan, trung bình, bi quan.
Các bước trên giúp founder tránh bẫy tâm lý, tăng cơ hội exit qua M&A hoặc IPO. Theo quan sát thị trường, startup vượt qua giai đoạn đầu có tỷ lệ sống sót cao hơn 40%.
Kết luận: Xu hướng nhận thức biases trong quản trị startup
Các nghiên cứu từ Wharton, McKinsey và Stanford nhấn mạnh biases không chỉ ảnh hưởng cá nhân mà toàn bộ hệ sinh thái gọi vốn. Tại Việt Nam, founder ngày càng chú trọng đào tạo behavioral insights để cạnh tranh với khu vực. Chuyên gia nhận định xu hướng này sẽ định hình thế hệ startup bền vững hơn, tập trung vào quyết định dựa trên dữ liệu thay vì niềm tin cá nhân.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Overconfidence | Thiên kiến tự tin thái quá, khiến founder ước lượng khả năng thành công cao hơn thực tế, dẫn đến định giá startup bị thổi phồng. |
| Hubris | Niềm kiêu ngạo quá mức ở lãnh đạo, làm méo mó quyết định đầu tư và chi tiêu vượt burn rate. |
| Confirmation bias | Xu hướng chỉ tìm kiếm dữ liệu xác nhận niềm tin sẵn có, bỏ qua bằng chứng trái chiều trong dự báo tài chính. |
| Burn rate | Tốc độ tiêu hao tiền mặt hàng tháng của startup, chỉ số quan trọng để đánh giá sức khỏe tài chính trước gọi vốn. |
| Term sheet | Bản điều khoản đầu tư sơ bộ giữa startup và nhà đầu tư, nêu định giá, quyền lợi và điều kiện gọi vốn. |
| Pha loãng | Giảm tỷ lệ sở hữu cổ phần của founder sau mỗi vòng gọi vốn mới do phát hành cổ phần thêm. |
| Pitch deck | Bộ slide trình bày ý tưởng startup cho nhà đầu tư, nhấn mạnh traction và tiềm năng tăng trưởng. |
| Seed funding | Vòng gọi vốn đầu tiên để phát triển sản phẩm, thường từ angel investor hoặc quỹ early-stage. |
Tham khảo
- How Biases Influence CEOs Throughout Their Careers - Knowledge at Wharton
- Behavioural biases in real estate investment: a literature review and future research agenda - Nature
- CEO overconfidence and firm performance: A meta-analytic review and future research agenda - Cambridge University Press & Assessment
- The Impact of Cognitive Biases on Professionals’ Decision-Making: A Review of Four Occupational Areas - Frontiers
- Biases in decision-making: A guide for CFOs - mckinsey.com
- Executive Hubris Distorts Investment Decisions - Stanford Graduate School of Business


