ThaiBev Thâu Tóm Sabeco: Cấu Trúc Pháp Lý M&A Bia
Trong bài viết này
- ThaiBev thâu tóm Sabeco: Mô hình cấu trúc pháp lý trong M&A bia Việt Nam
- Cấu trúc pháp lý: Xây dựng nền tảng giao dịch phức tạp
- Cấu trúc vốn: Phân bổ nguồn lực tài chính linh hoạt
- Chiến lược thoái vốn: Tối ưu hóa sau kiểm soát
- ThaiBev và Sabeco: Bối cảnh các bên tham gia
- Bài học từ thương vụ đối với M&A Việt Nam
- Tác động khu vực và triển vọng Việt Nam
ThaiBev thâu tóm Sabeco: Mô hình cấu trúc pháp lý trong M&A bia Việt Nam
Thương vụ ThaiBev thâu tóm Sabeco được phân tích chi tiết qua cấu trúc pháp lý giao dịch, theo loạt bài case study từ Cộng đồng Kinh doanh Việt Nam. Giao dịch này đánh dấu bước tiến quan trọng trong làn sóng M&A ngành bia tại Việt Nam. Các yếu tố pháp lý đóng vai trò then chốt trong việc hoàn tất thương vụ giữa doanh nghiệp Thái Lan và nhà sản xuất bia lớn nhất Việt Nam.
Cấu trúc pháp lý: Xây dựng nền tảng giao dịch phức tạp
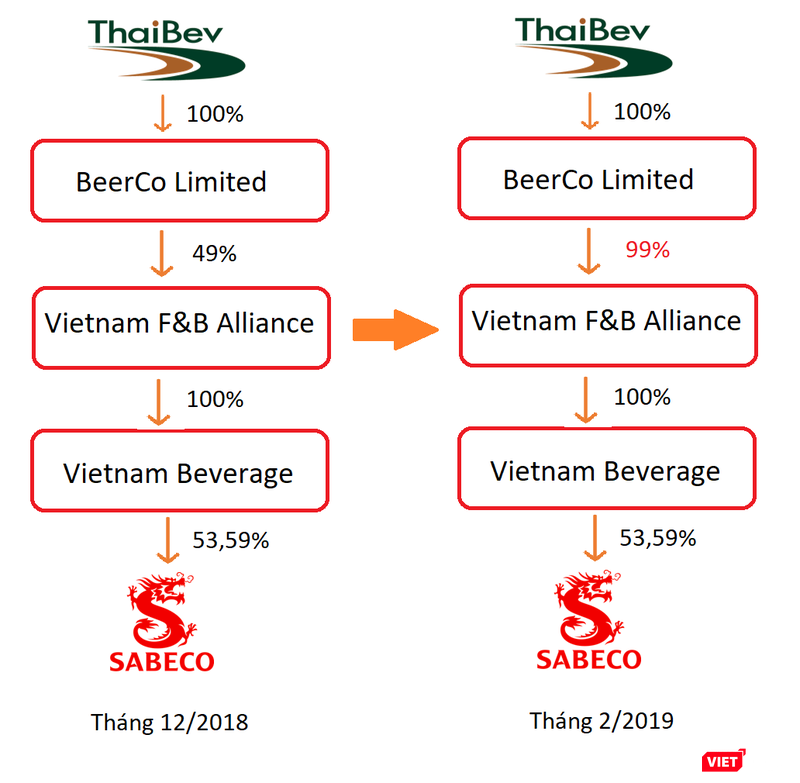
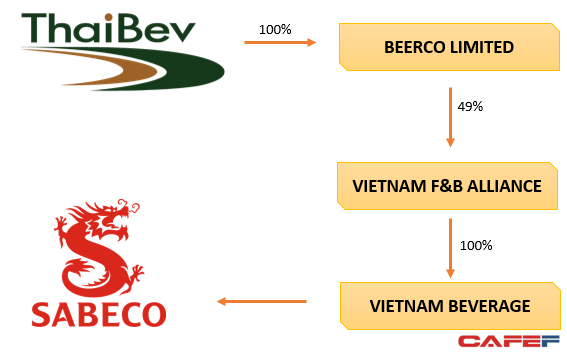
Loạt phân tích phần 1 từ Cộng đồng Kinh doanh Việt Nam tập trung vào cấu trúc pháp lý của thương vụ ThaiBev - Sabeco. Cấu trúc này bao gồm các thỏa thuận sơ bộ và cam kết ràng buộc giữa bên mua và bên bán. Việc thiết kế pháp lý đảm bảo tuân thủ quy định nhà nước về sở hữu nước ngoài trong ngành nhạy cảm như bia rượu.
Trong bối cảnh Việt Nam, pháp lý M&A thường yêu cầu phê duyệt từ cơ quan chống độc quyền và Bộ Công Thương. Thương vụ Sabeco minh họa cách bên mua sử dụng các công ty con để tiếp cận cổ phần kiểm soát. Theo các case study tương tự, cấu trúc này giúp giảm rủi ro pháp lý ban đầu trước khi chuyển giao đầy đủ.
Phân tích cấu trúc pháp lý giao dịch ThaiBev - Sabeco nhấn mạnh vai trò của các văn bản LOI (Letter of Intent) và SPA (Share Purchase Agreement) trong việc định hình quyền lợi các bên.
LOI xác lập ý định sơ bộ, trong khi SPA chi tiết hóa điều khoản chuyển nhượng cổ phần. Các điều khoản reps & warranties (cam kết và bảo đảm) bảo vệ bên mua khỏi rủi ro ẩn. Thương vụ này phản ánh xu hướng M&A khu vực Đông Nam Á, nơi pháp lý địa phương quyết định tốc độ hoàn tất.
Cấu trúc vốn: Phân bổ nguồn lực tài chính linh hoạt
Phần 2 của case study trên Cộng đồng Kinh kinh doanh Việt Nam khám phá cấu trúc vốn trong thương vụ ThaiBev thâu tóm Sabeco. Cấu trúc vốn xác định tỷ lệ nợ - vốn chủ sở hữu mà bên mua sử dụng để tài trợ. ThaiBev áp dụng mô hình kết hợp vốn tự có và vay nợ để kiểm soát chi phí vốn.
Trong ngành bia, cấu trúc vốn thường ưu tiên đòn bẩy tài chính để tối ưu hóa lợi nhuận sau thuế. Sabeco, với vị thế dẫn đầu thị trường nội địa, trở thành target hấp dẫn nhờ dòng tiền ổn định từ sản phẩm chủ lực. Phân tích cho thấy bên mua phân bổ vốn qua các lớp cổ đông chiến lược và quỹ đầu tư.
| Thành phần cấu trúc vốn | Mô tả trong case study ThaiBev-Sabeco | Lợi ích chính |
|---|---|---|
| Vốn tự có | Phần lớn từ nguồn nội bộ ThaiBev | Giảm phụ thuộc ngân hàng |
| Vay nợ | Kết hợp syndicated loan khu vực | Tối ưu chi phí lãi suất |
| Cổ đông thiểu số | Giữ tỷ lệ sở hữu địa phương | |
| Earn-out | Có thể áp dụng cho hiệu suất hậu M&A | Liên kết giá trị tương lai |
Bảng trên tóm tắt các yếu tố cấu trúc vốn dựa trên phân tích case study. Mô hình này giúp ThaiBev duy trì linh hoạt tài chính sau thâu tóm. Thị trường M&A Việt Nam ghi nhận cấu trúc tương tự trong các deal ngành tiêu dùng nhanh.
Chiến lược thoái vốn: Tối ưu hóa sau kiểm soát
Phần cuối của loạt case study nhấn mạnh chiến lược thoái vốn trong thương vụ ThaiBev - Sabeco, theo Cộng đồng Kinh doanh Việt Nam. Thoái vốn diễn ra dần dần, bắt đầu từ cổ đông nhà nước chuyển giao cổ phần chiến lược. Chiến lược này đảm bảo tuân thủ giới hạn sở hữu nước ngoài theo Luật Đầu tư.
Sabeco chứng kiến quá trình thoái vốn qua các đợt đấu giá công khai trên UPCoM. ThaiBev tăng dần tỷ lệ sở hữu thông qua mua thứ cấp từ cổ đông thiểu số. Phương pháp này giảm rủi ro giá cổ phiếu biến động và tối ưu hóa giá mua trung bình.
- Giai đoạn 1: Mua cổ phần nhà nước qua đấu giá chính thức.
- Giai đoạn 2: Thu mua cổ phần tự do trên thị trường chứng khoán.
- Giai đoạn 3: Tích lũy cổ phần kiểm soát qua thỏa thuận riêng.
- Giai đoạn hậu: Thoái vốn dần qua IPO hoặc bán thiểu số.
Timeline thoái vốn kéo dài giúp ổn định hoạt động kinh doanh. Kinh nghiệm từ Sabeco cung cấp mô hình cho các thương vụ M&A khác tại Việt Nam, đặc biệt ngành F&B.
ThaiBev và Sabeco: Bối cảnh các bên tham gia
Phần 3.1 giới thiệu ThaiBev như bên mua chính trong case study từ Cộng đồng Kinh doanh Việt Nam. ThaiBev, tập đoàn đồ uống lớn Thái Lan, mở rộng khu vực qua M&A chiến lược. Thương vụ Sabeco phù hợp với danh mục sản phẩm bia cao cấp của tập đoàn.
Phần 3.2 phân tích định giá Sabeco, nhấn mạnh giá trị tài sản và dòng tiền tương lai. Sabeco dẫn đầu thị phần bia Việt Nam với thương hiệu mạnh như Bia Sài Gòn. Định giá dựa trên phương pháp DCF (Discounted Cash Flow) và multiple so sánh ngành.
Thương vụ phản ánh sức hút của doanh nghiệp Việt với nhà đầu tư khu vực. IFC Việt Nam tạo sân chơi lớn hơn cho M&A, theo Thời báo Tài chính Việt Nam, hỗ trợ các deal xuyên biên giới như ThaiBev - Sabeco.
Bài học từ thương vụ đối với M&A Việt Nam
Thương vụ ThaiBev - Sabeco minh họa sự kết hợp giữa pháp lý chặt chẽ, cấu trúc vốn linh hoạt và thoái vốn chiến lược. Các doanh nghiệp Việt trong ngành tiêu dùng ghi nhận mô hình này giúp vượt rào cản sở hữu nước ngoài. Xu hướng M&A khu vực Đông Nam Á tăng cường tập trung vào target có thương hiệu mạnh.
Due diligence toàn diện, bao gồm pháp lý và tài chính, trở thành yếu tố quyết định thành bại. Thị trường chứng khoán Việt Nam hỗ trợ thoái vốn qua các nền tảng giao dịch minh bạch. Các quỹ PE tham gia deal flow tương tự nhấn mạnh giá trị dài hạn từ tích hợp hậu M&A (PMI).
PMI tại Sabeco tập trung đồng bộ hóa chuỗi cung ứng và mở rộng kênh phân phối. Kết quả kinh doanh hậu thương vụ cho thấy tăng trưởng doanh thu từ thị trường mới. Báo cáo thị trường ghi nhận các deal F&B Việt Nam tiếp tục thu hút vốn ngoại theo mô hình này.
Chiến lược thoái vốn trong ThaiBev - Sabeco cung cấp blueprint cho các founder Việt cân nhắc exit, theo phân tích case study.
Ngành bia Việt Nam, với tốc độ đô thị hóa cao, tạo động lực cho M&A tiếp theo. Nhà đầu tư quốc tế theo dõi chặt chẽ quy định mới từ IFC, mở rộng cơ hội deal lớn.
Tác động khu vực và triển vọng Việt Nam
Thương vụ Sabeco củng cố vị thế ThaiBev tại Đông Nam Á, nơi M&A ngành đồ uống đạt giá trị hàng tỷ USD. Việt Nam nổi lên như điểm nóng nhờ tăng trưởng GDP ổn định và dân số trẻ. Các luật sư M&A nhận định cấu trúc pháp lý địa phương đang linh hoạt hơn, hỗ trợ deal xuyên biên giới.
Corporate development teams tại doanh nghiệp Việt áp dụng bài học từ Sabeco trong screening target. Checklist due diligence bao gồm kiểm tra MAC clause (Material Adverse Change) để bảo vệ trước biến động kinh tế. Xu hướng global M&A 2026 nhấn mạnh earn-out để chia sẻ rủi ro hiệu suất.
| Yếu tố M&A | ThaiBev-Sabeco | Ý nghĩa cho Việt Nam |
|---|---|---|
| Pháp lý | LOI dẫn đến SPA | Tuân thủ sở hữu nước ngoài |
| Vốn | Nợ + vốn tự có | Tối ưu chi phí |
| Thoái vốn | Đấu giá + thị trường | Tăng tính thanh khoản |
| Định giá | DCF + multiple | Phản ánh giá trị thương hiệu |
| PMI | Tích hợp chuỗi cung | Tăng trưởng hậu deal |
Bảng so sánh nhấn mạnh các yếu tố cốt lõi. Thị trường M&A Việt Nam dự kiến duy trì đà tăng nhờ cải cách IFC.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| LOI (Letter of Intent) | Thư ý định sơ bộ nêu rõ các điều khoản chính của giao dịch M&A, không ràng buộc pháp lý đầy đủ. |
| SPA (Share Purchase Agreement) | Hợp đồng mua bán cổ phần chi tiết hóa quyền lợi, nghĩa vụ và điều kiện đóng giao dịch. |
| Reps & Warranties | Cam kết và bảo đảm từ bên bán về tình trạng doanh nghiệp, bảo vệ bên mua khỏi rủi ro ẩn. |
| Earn-out | Cơ chế thanh toán bổ sung dựa trên hiệu suất doanh nghiệp sau M&A, liên kết giá trị tương lai. |
| MAC clause (Material Adverse Change) | Điều khoản cho phép hủy deal nếu xảy ra thay đổi bất lợi lớn ảnh hưởng đến target. |
| Due diligence | Quá trình thẩm định toàn diện pháp lý, tài chính và hoạt động của target trước giao dịch. |
| PMI (Post-Merger Integration) | Giai đoạn tích hợp hoạt động sau M&A để thực hiện synergies dự kiến. |
| DCF (Discounted Cash Flow) | Phương pháp định giá dựa trên dòng tiền tương lai chiết khấu về hiện tại. |
Tham khảo
- Vietnam’s IFC creates bigger stage for M&As - Thời báo Tài chính Việt Nam
- M&A Case Study: Phân tích thương vụ ThaiBev thâu tóm Sabeco (P1) - Cấu trúc pháp lý giao dịch - Cộng đồng Kinh doanh Việt Nam
- M&A Case Study: Phân tích thương vụ ThaiBev thâu tóm Sabeco (P2) - Cấu trúc vốn thương vụ - Cộng đồng Kinh doanh Việt Nam
- M&A Case Study: Phân tích thương vụ ThaiBev thâu tóm Sabeco (Phần cuối) - Chiến lược thoái vốn - Cộng đồng Kinh doanh Việt Nam
- M&A Case Study: Phân tích thương vụ ThaiBev thâu tóm Sabeco (P3.1) - ThaiBev là ai? - Cộng đồng Kinh doanh Việt Nam
- M&A case Study: Phân tích thương vụ ThaiBev thâu tóm Sabeco (P3.2) - Sabeco đáng giá bao nhiêu? - Cộng đồng Kinh doanh Việt Nam


