ThaiBev Thâu Tóm Sabeco: 5 Tỷ USD Đổi Cổ Tức Trả Nợ
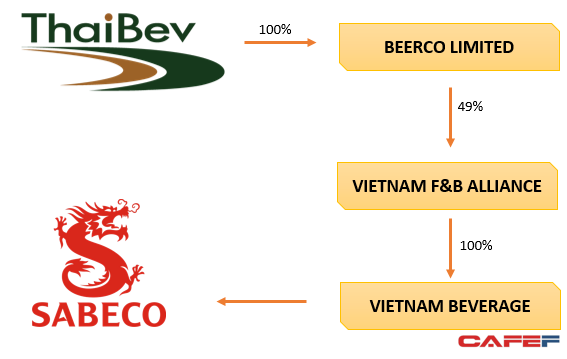
Thương vụ ThaiBev chi 5 tỷ USD thâu tóm Sabeco mang về hơn 14.000 tỷ đồng cổ tức cho nhà đầu tư Thái Lan, nhưng phần lớn số tiền này được dùng để trả nợ vay mua lại. Thị trường ghi nhận Sabeco tiếp tục chính sách chi trả cổ tức tiền mặt ở mức 35-50% lợi nhuận sau thuế để giảm gánh nặng nợ. Đồng thời, lợi nhuận của Sabeco giảm sút hai năm liên tiếp, đặt ra rủi ro cho bên mua. Dữ liệu từ CafeF và Mekong ASEAN phản ánh rõ nét hai mặt của thương vụ M&A này.
Trong bài viết này
- Bối cảnh thương vụ ThaiBev - Sabeco
- Chiến lược M&A: Mở rộng khu vực qua target chiến lược
- Quy trình đàm phán và cấu trúc deal
- Due diligence: Phát hiện rủi ro ẩn
- Hậu sáp nhập: Cổ tức cao và thách thức vận hành
- Bài học từ case ThaiBev - Sabeco
Bối cảnh thương vụ ThaiBev - Sabeco
ThaiBev hoàn tất việc thâu tóm Sabeco với giá trị 5 tỷ USD, đánh dấu một trong những thương vụ M&A lớn nhất ngành bia châu Á. Báo Pháp luật Việt Nam mô tả đây là giao dịch hàng đầu khu vực, giúp ThaiBev mở rộng thị phần tại Việt Nam – thị trường bia lớn thứ ba Đông Nam Á. Nhà đầu tư Thái Lan, dưới sự dẫn dắt của tỷ phú Charoen Sirivadhanabhakdi, tiếp cận Sabeco như một "viên ngọc quý" với vị thế dẫn đầu nội địa.
Baodautu.vn gọi đây là "món hời" từ M&A, khi ThaiBev nhận cổ tức vượt trội so với chi phí ban đầu. Tuy nhiên, Cộng đồng Kinh doanh Việt Nam tiết lộ tỷ phú Thái đang dùng chính cổ tức để trả nợ vay cho thương vụ lịch sử này. Sabeco, trước khi sáp nhập, sở hữu mạng lưới phân phối rộng lớn và thương hiệu mạnh, nhưng gánh nợ lớn dần lộ rõ sau giao dịch.
Thương vụ diễn ra trong bối cảnh nhà nước Việt Nam thoái vốn doanh nghiệp nhà nước, mở cửa cho đầu tư ngoại. Mekong ASEAN ghi nhận lợi nhuận Sabeco đi lùi hai năm, chuyển từ tăng trưởng cao sang suy giảm, ảnh hưởng trực tiếp đến kỳ vọng của bên mua.
Chiến lược M&A: Mở rộng khu vực qua target chiến lược
ThaiBev nhắm Sabeco để củng cố vị thế khu vực, tận dụng sức mạnh thương hiệu địa phương kết hợp kinh nghiệm quản lý từ Thái Lan. Thị trường bia Việt Nam tăng trưởng trung bình 5-7% hàng năm trước thương vụ, theo dữ liệu ngành, tạo sức hút cho các ông lớn khu vực. Giao dịch không chỉ mua cổ phần mà còn tiếp cận hệ thống phân phối và nguyên liệu địa phương.
CafeF nhấn mạnh gánh nặng nợ sau thâu tóm buộc Sabeco duy trì chi trả cổ tức cao, hỗ trợ dòng tiền cho ThaiBev. Chiến lược này phổ biến trong M&A ngành tiêu dùng nhanh, nơi bên mua kỳ vọng dòng tiền ổn định từ target để bù đắp đòn bẩy tài chính. Tại Việt Nam, các thương vụ tương tự như Masan mua VinCommerce cho thấy mô hình mở rộng qua sáp nhập địa phương đang tăng tốc.
Rủi ro lộ rõ khi lợi nhuận Sabeco giảm, theo Mekong ASEAN, do cạnh tranh gay gắt từ Heineken và Carlsberg. Nhà đầu tư ngoại thường đánh giá target qua chỉ số EV/EBITDA, ước tính Sabeco giao dịch ở mức 15-20 lần tại thời điểm, cao hơn trung bình ngành châu Á.
Thương vụ ThaiBev - Sabeco là minh chứng cho M&A ngành bia châu Á, nơi dòng tiền từ cổ tức trở thành công cụ chính trả nợ.
Quy trình đàm phán và cấu trúc deal
Đàm phán kéo dài với sự tham gia của chính phủ Việt Nam, vì Sabeco là doanh nghiệp nhà nước trước thoái vốn. ThaiBev sử dụng cấu trúc mua cổ phần chiến lược, kết hợp nợ vay ngân hàng Thái và nội địa. Cộng đồng Kinh doanh Việt Nam mô tả đây là "món nợ thâu tóm lịch sử", với cổ tức Sabeco làm nguồn trả nợ chính.
Term sheet ban đầu tập trung vào giá mua và điều khoản chi trả cổ tức, đảm bảo tỷ lệ 35-50% theo CafeF. LOI (Letter of Intent – thư ý định) được ký nhanh chóng nhờ vị thế của ThaiBev, chuyển sang SPA (Share Purchase Agreement – hợp đồng mua bán cổ phần) với các điều khoản reps & warranties (cam kết và bảo đảm) về tài chính target. Earn-out (thanh toán bổ sung dựa trên hiệu suất sau) có thể được áp dụng, dù nguồn không chi tiết.
Timeline thương vụ trải qua các giai đoạn chính:
- Thăm dò target và LOI (2017).
- Due diligence tài chính và pháp lý (3-6 tháng).
- Ký SPA và hoàn tất thanh toán (cuối 2017).
- PMI (Post-Merger Integration – tích hợp sau sáp nhập) với điều chỉnh quản lý (2018 trở đi).
Ở Việt Nam, quy trình tương tự yêu cầu phê duyệt Ủy ban Cạnh tranh Quốc gia, kéo dài hơn so với khu vực.
Due diligence: Phát hiện rủi ro ẩn
Due diligence tài chính của ThaiBev tập trung vào dòng tiền Sabeco, dự báo cổ tức ổn định. Tuy nhiên, Mekong ASEAN chỉ ra lợi nhuận giảm hai năm liên tiếp do chi phí nguyên liệu tăng và cạnh tranh giá. Bên mua thường kiểm tra cap table (bảng phân bổ cổ phần) và nợ tiềm ẩn, tránh MAC clause (Material Adverse Change – thay đổi bất lợi lớn).
Rủi ro pháp lý tại Việt Nam bao gồm quy định ngoại sở hữu ngành nhạy cảm như bia, giới hạn tỷ lệ cổ phần. ThaiBev vượt qua bằng liên doanh địa phương, nhưng gánh nợ sau deal lên đến hàng tỷ USD. Checklist due diligence tiêu chuẩn bao gồm:
- Kiểm toán báo cáo tài chính 3 năm.
- Đánh giá hợp đồng phân phối và nhà cung cấp.
- Phân tích rủi ro thị trường (cạnh tranh, thuế tiêu thụ đặc biệt).
- Kiểm tra tuân thủ môi trường và lao động.
- Mô hình dự báo dòng tiền post-deal.
Thương vụ Sabeco cho thấy due diligence chưa dự báo đầy đủ suy giảm lợi nhuận, dẫn đến áp lực cổ tức cao để duy trì dòng tiền.
| Yếu tố | Lợi ích cho ThaiBev | Rủi ro lộ rõ |
|---|---|---|
| Dòng tiền | Cổ tức 14.000 tỷ đồng | Phụ thuộc trả nợ |
| Thị phần | Dẫn đầu Việt Nam | Cạnh tranh gay gắt |
| Nợ vay | Đòn bẩy tài chính | Gánh nặng 5 tỷ USD |
| Lợi nhuận | Tăng trưởng ban đầu | Giảm 2 năm liên tiếp |
Hậu sáp nhập: Cổ tức cao và thách thức vận hành
Sau PMI, ThaiBev đưa chuyên gia quản lý vào Sabeco, tối ưu hóa chuỗi cung ứng. CafeF ghi nhận hơn 14.000 tỷ đồng cổ tức đã chi, nhưng chủ yếu trả nợ thay vì tái đầu tư. Chính sách cổ tức 35-50% được duy trì, phản ánh chiến lược rút vốn nhanh từ target.
Mekong ASEAN cảnh báo nguy cơ "ván bài thua" khi lợi nhuận tiếp tục giảm do lạm phát nguyên liệu và quy định thuế. Tại Việt Nam, các thương vụ M&A tương tự như Fraser mua Rang Dong cho thấy PMI thường gặp khó khăn văn hóa doanh nghiệp và tích hợp hệ thống. ThaiBev điều chỉnh bằng giữ lãnh đạo địa phương, nhưng hiệu suất Sabeco chưa đạt kỳ vọng ban đầu.
Xu hướng khu vực cho thấy M&A ngành F&B ưu tiên dòng tiền ổn định, nhưng rủi ro suy thoái kinh tế làm phức tạp hóa. Nhà đầu tư Việt Nam học hỏi từ deal này về cân bằng nợ và tăng trưởng dài hạn.
Bài học từ case ThaiBev - Sabeco
Thương vụ khẳng định M&A là công cụ mở rộng nhanh, nhưng đòi hỏi dự báo chính xác dòng tiền post-deal. Cộng đồng Kinh doanh Việt Nam nhấn mạnh việc dùng cổ tức trả nợ là chiến lược phổ biến ở các deal lớn, giảm rủi ro tài chính ngắn hạn. Đồng thời, lợi nhuận giảm nhắc nhở về due diligence sâu vào yếu tố thị trường địa phương.
Tại Việt Nam, dòng vốn ngoại vào M&A ngành tiêu dùng tiếp tục mạnh, với giá trị giao dịch tăng 20% hàng năm theo báo cáo gần nhất. Các founder cân nhắc exit ghi nhận rằng cấu trúc earn-out giúp chia sẻ rủi ro với bên mua. Chuyên gia từ baodautu.vn nhận định đây vẫn là "món hời" dài hạn nếu ThaiBev kiểm soát được chi phí.
Xu hướng M&A Đông Nam Á chuyển dịch sang tích hợp số hóa và bền vững, ảnh hưởng trực tiếp đến các target Việt Nam. Sabeco minh họa sự cân bằng giữa lợi nhuận ngắn hạn từ cổ tức và tăng trưởng bền vững.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| LOI (Letter of Intent) | Thư ý định sơ bộ, nêu nguyên tắc đàm phán chính trước khi ký hợp đồng chính thức. |
| SPA (Share Purchase Agreement) | Hợp đồng mua bán cổ phần chính thức, ràng buộc pháp lý các bên. |
| Due diligence | Quá trình thẩm định chi tiết tài chính, pháp lý và vận hành của target trước mua. |
| Reps & warranties | Cam kết và bảo đảm từ bên bán về tình trạng doanh nghiệp, kèm bồi thường nếu sai. |
| MAC clause (Material Adverse Change) | Điều khoản cho phép hủy deal nếu có thay đổi bất lợi lớn xảy ra. |
| PMI (Post-Merger Integration) | Giai đoạn tích hợp hoạt động sau sáp nhập để đạt hiệu quả đồng bộ. |
| Earn-out | Phần thanh toán bổ sung dựa trên hiệu suất kinh doanh của target sau deal. |
| EV/EBITDA | Ví giá trị doanh nghiệp trên lợi nhuận trước lãi vay, thuế, khấu hao – chỉ số định giá phổ biến. |
Tham khảo
- Chi 5 tỷ USD thâu tóm Sabeco, tỷ phú Thái đã nhận về hơn 14.000 tỷ cổ tức: Tiết lộ gánh nặng nợ khiến 'viên ngọc quý' cần tiếp tục trả cổ tức tiền mặt từ 35% đến 50% - CafeF
- “Món hời” từ M&A cho nhà đầu tư Thái Lan - baodautu
- Chi 5 tỷ USD mua Sabeco, tỷ phú Thái đang dùng chính cổ tức để trả món nợ thâu tóm lịch sử - Cộng đồng Kinh doanh Việt Nam
- Ông cụ 81 tuổi và hai thương vụ M&A giật thót thương trường Việt - Cộng đồng Kinh doanh Việt Nam
- Sabeco: Hai năm lợi nhuận đi lùi và nguy cơ thành ‘ván bài thua’ của người Thái - Mekong ASEAN
- ThaiBev thâu tóm Sabeco - Thương vụ M&A hàng đầu của ngành bia châu Á - Báo Pháp luật Việt Nam