MSB, VietABank, Techcombank Dẫn Đầu Tăng Trưởng Tín Dụng 40%
Tăng Trưởng Tín Dụng Cá Nhân: MSB, VietABank, Techcombank Dẫn Đầu Tốc Độ Gần 40%
Trong bài viết này
- Tín dụng cá nhân khởi sắc đầu năm 2025
- Ngân hàng dẫn dắt xu hướng vay tiêu dùng
- Yếu tố ảnh hưởng khả năng trả nợ
- Giải pháp nâng cao hiệu quả cho vay
- Rủi ro từ dư nợ bất động sản
- Tăng trưởng tín dụng hỗ trợ quản lý dòng tiền
- Tác động đến các nhóm đối tượng khác nhau
- Xu hướng lãi suất và tăng trưởng tín dụng
- Quản lý rủi ro trong bối cảnh tăng trưởng
- Tín dụng cá nhân và xây dựng tài sản dài hạn
- Thị trường tín dụng cá nhân năm 2025
- Nhận định từ xu hướng thị trường
Tín dụng cá nhân khởi sắc đầu năm 2025
Theo Chứng khoán DNSE, MSB, VietABank và Techcombank dẫn đầu tốc độ tăng trưởng tín dụng cá nhân trong 9 tháng đầu năm 2025. Xu hướng này phản ánh nhu cầu vay vốn của người tiêu dùng tăng cao. Thị trường ghi nhận tín dụng cá nhân bứt phá so với các phân khúc khác.
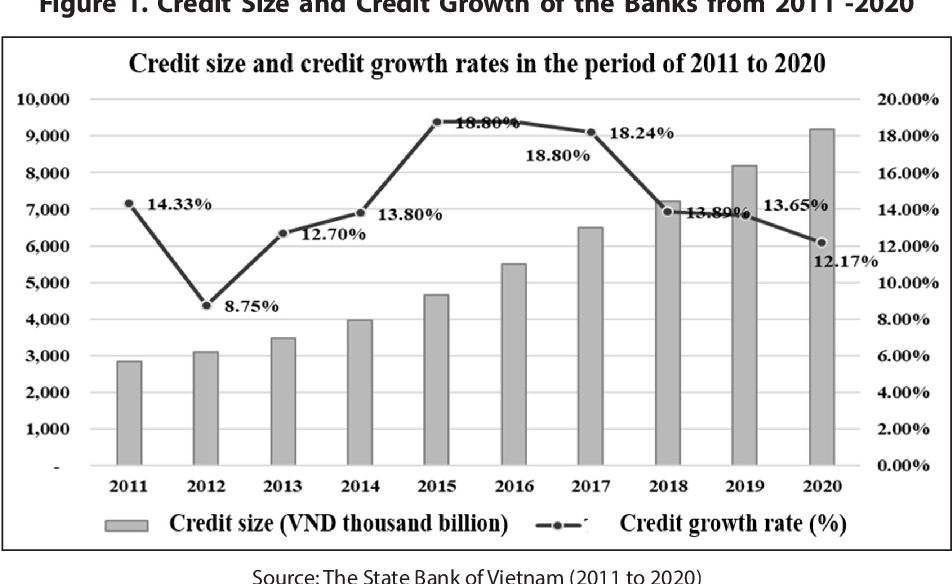
Thời báo Tài chính Việt Nam đưa tin một số ngân hàng tăng trưởng cho vay gần 40% trong năm 2025. Tốc độ này cao nhất trong vòng 3 năm, theo Laodong.vn. Lãi suất cho vay bình quân giảm còn 6,38% hỗ trợ dòng vốn chảy mạnh hơn vào hộ gia đình.
Ngân hàng dẫn dắt xu hướng vay tiêu dùng
MSB, VietABank và Techcombank tập trung đẩy mạnh tín dụng cá nhân, theo dữ liệu từ Chứng khoán DNSE. Người tiêu dùng trẻ tuổi tiếp cận các khoản vay mua sắm, xe máy dễ dàng hơn. Hộ gia đình trung niên sử dụng tín dụng để chi trả giáo dục con cái và cải thiện nhà cửa.
Freelancer và chủ doanh nghiệp nhỏ hưởng lợi từ sản phẩm vay linh hoạt. Dữ liệu cho thấy nhu cầu vay tiêu dùng chiếm tỷ trọng lớn trong danh mục cá nhân. Thị trường ngân hàng cạnh tranh bằng lãi suất ưu đãi và thủ tục nhanh chóng.
Theo Chứng khoán DNSE, tín dụng cá nhân khởi sắc với MSB, VietABank và Techcombank dẫn đầu tốc độ tăng trưởng.
Yếu tố ảnh hưởng khả năng trả nợ
Tạp chí Công Thương phân tích các yếu tố quyết định khả năng trả nợ khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí Minh chi nhánh Đồng Nai. Thu nhập ổn định và chi phí sinh hoạt thấp hỗ trợ tỷ lệ trả nợ đúng hạn. Biến động việc làm và lạm phát làm tăng rủi ro nợ xấu.
Người lao động trẻ gặp thách thức khi cân bằng chi tiêu hàng tháng với khoản vay. Hộ gia đình trung niên đối mặt áp lực trả nợ nhà ở và giáo dục. Nghiên cứu nhấn mạnh vai trò quản lý dòng tiền trong duy trì khả năng thanh toán.
Giải pháp nâng cao hiệu quả cho vay
Tạp chí Kinh tế và Dự báo đề xuất giải pháp cải thiện hoạt động cho vay cá nhân tại VietinBank chi nhánh Vĩnh Long. Ngân hàng tăng cường đánh giá tín dụng dựa trên lịch sử giao dịch. Khách hàng được hướng dẫn lập kế hoạch trả nợ phù hợp với thu nhập.
Người tiêu dùng hưởng lợi từ công nghệ số hóa quy trình vay. Chủ doanh nghiệp nhỏ tiếp cận vốn nhanh hơn qua ứng dụng di động. Hiệu quả cho vay tăng giúp giảm tỷ lệ nợ quá hạn trên toàn hệ thống.
| Ngân hàng | Tập trung | Tác động đến khách hàng cá nhân |
|---|---|---|
| MSB, VietABank, Techcombank | Tăng trưởng tín dụng cao | Dễ tiếp cận vay tiêu dùng, mua sắm |
| HDBank chi nhánh Đồng Nai | Phân tích yếu tố trả nợ | Đánh giá thu nhập ổn định |
| VietinBank chi nhánh Vĩnh Long | Cải thiện quy trình | Thủ tục nhanh, hướng dẫn trả nợ |
Rủi ro từ dư nợ bất động sản
Tin nhanh chứng khoán cảnh báo thận trọng với dư nợ bất động sản trong tín dụng cá nhân. Người tiêu dùng vay mua nhà chiếm tỷ trọng lớn trong danh mục. Biến động giá bất động sản ảnh hưởng khả năng thanh khoản của hộ gia đình.
Người trung niên chuẩn bị hưu trí cần đánh giá kỹ kỳ hạn vay dài hạn. Freelancer tránh vay thế chấp nếu dòng thu nhập không ổn định. Thị trường khuyến nghị đa dạng hóa nguồn vốn thay vì phụ thuộc tín dụng bất động sản.
Tăng trưởng tín dụng hỗ trợ quản lý dòng tiền
Lãi suất cho vay 6,38% tạo điều kiện cho người mới đi làm vay mua thiết bị học tập hoặc xe máy, theo Laodong.vn. Người lao động trẻ bắt đầu tích lũy tài sản qua các khoản vay nhỏ. Hộ gia đình trung niên sử dụng tín dụng để đầu tư giáo dục con cái.
Chủ doanh nghiệp nhỏ mở rộng kinh doanh nhờ vốn vay ưu đãi. Tăng trưởng tín dụng gần 40% tại một số ngân hàng phản ánh nhu cầu thực tế của thị trường, theo Thời báo Tài chính Việt Nam. Người tiêu dùng cần theo dõi chỉ số nợ trên thu nhập để tránh quá tải.
- Thu nhập hàng tháng ổn định hỗ trợ trả nợ đúng hạn.
- Chi phí sinh hoạt tăng làm giảm tỷ lệ thanh toán.
- Lịch sử tín dụng tốt mở rộng hạn mức vay.
- Đa dạng nguồn thu giảm rủi ro mất việc.
Tác động đến các nhóm đối tượng khác nhau
Người trẻ 22-28 tuổi sử dụng tín dụng cá nhân để cân bằng chi tiêu ban đầu. Các ngân hàng như MSB dẫn đầu cung cấp sản phẩm vay không thế chấp. Nhóm này ghi nhận nhu cầu vay mua điện thoại và laptop cao.
Người trung niên 30-45 tuổi tập trung vay mua nhà và xe hơi. Techcombank và VietABank hỗ trợ kỳ hạn linh hoạt phù hợp kế hoạch hưu trí. Hộ gia đình đối mặt áp lực trả nợ song song với chi phí con cái.
Freelancer tiếp cận vay qua ứng dụng ngân hàng số. Chủ doanh nghiệp nhỏ vay vốn lưu động để mở rộng. Tăng trưởng tín dụng giúp nhóm này xây dựng tài sản dần dần.
Xu hướng lãi suất và tăng trưởng tín dụng
Laodong.vn ghi nhận tăng trưởng tín dụng cao nhất 3 năm với lãi suất bình quân 6,38%. Người tiêu dùng tiết kiệm chi phí vay so với giai đoạn trước. Thị trường dự báo dòng vốn tiếp tục chảy vào cá nhân.
Thời báo Tài chính Việt Nam nhấn mạnh một số ngân hàng đạt tốc độ gần 40%. Điều này thúc đẩy cạnh tranh sản phẩm vay. Hộ gia đình cần cập nhật lãi suất biến động để điều chỉnh ngân sách.
Lãi suất cho vay giảm còn 6,38%, theo Laodong.vn.
Quản lý rủi ro trong bối cảnh tăng trưởng
Các nghiên cứu tại chi nhánh ngân hàng địa phương như Đồng Nai và Vĩnh Long chỉ ra yếu tố thu nhập quyết định trả nợ. Người tiêu dùng theo dõi tỷ lệ nợ/thu nhập dưới 40% để an toàn. Thị trường ghi nhận nợ xấu giảm nhờ đánh giá tín dụng chặt chẽ hơn.
Dư nợ bất động sản cần kiểm soát, theo Tin nhanh chứng khoán. Người trẻ tránh vay dài hạn vượt khả năng. Hộ trung niên ưu tiên bảo hiểm nợ để bảo vệ tài chính gia đình.
- Đánh giá thu nhập hàng tháng trước khi vay.
- Chọn kỳ hạn phù hợp với dòng tiền.
- Theo dõi lãi suất thả nổi.
- Xây dựng quỹ dự phòng 3-6 tháng chi tiêu.
Tín dụng cá nhân và xây dựng tài sản dài hạn
Tăng trưởng tín dụng hỗ trợ người mới đi làm tích lũy xe máy đầu tiên. Nhóm trung niên sử dụng vay để đầu tư bất động sản nếu giá ổn định. Freelancer cân nhắc vay kinh doanh với lãi suất thấp.
MSB, VietABank và Techcombank dẫn dắt xu hướng, theo Chứng khoán DNSE. Thị trường chứng kiến người tiêu dùng đa dạng hóa vay tiêu dùng và vay thế chấp. Dữ liệu 9 tháng đầu 2025 cho thấy nhu cầu thực tế vượt mong đợi.
Giải pháp từ VietinBank chi nhánh Vĩnh Long nhấn mạnh đào tạo khách hàng quản lý nợ. Người tiêu dùng áp dụng để giảm rủi ro quá hạn. Xu hướng này lan tỏa đến các tỉnh thành khác.
Thị trường tín dụng cá nhân năm 2025
Một số ngân hàng nhấn ga gần 40%, theo Thời báo Tài chính Việt Nam. Tín dụng cá nhân chiếm tỷ trọng lớn trong tăng trưởng toàn ngành. Người tiêu dùng đô thị như Hà Nội và TP.HCM tiếp cận dễ dàng nhất.
Yếu tố trả nợ tại HDBank chi nhánh Đồng Nai phản ánh thực tế địa phương. Thu nhập từ công nghiệp hỗ trợ khả năng thanh toán. Thị trường nông thôn như Vĩnh Long cần giải pháp riêng.
| Nhóm đối tượng | Nhu cầu vay phổ biến | Rủi ro chính |
|---|---|---|
| Người trẻ 22-28 | Mua sắm, xe máy | Thu nhập không ổn định |
| Trung niên 30-45 | Nhà cửa, giáo dục | Nợ dài hạn, lạm phát |
| Freelancer, chủ DN | Vốn lưu động | Dòng tiền biến động |
Nhận định từ xu hướng thị trường
Chứng khoán DNSE dự báo tín dụng cá nhân tiếp tục dẫn dắt tăng trưởng. Lãi suất thấp 6,38% khuyến khích vay hợp lý. Người tiêu dùng cần theo dõi báo cáo ngân hàng hàng quý để điều chỉnh chiến lược.
Tin nhanh chứng khoán nhấn mạnh thận trọng dư nợ bất động sản. Các nghiên cứu địa phương cung cấp cái nhìn chi tiết về trả nợ. Thị trường tài chính cá nhân Việt Nam đang chuyển dịch tích cực với dữ liệu 2025 làm nền tảng.
Tham khảo
- Cho vay bứt tốc năm 2025, có ngân hàng "nhấn ga" gần 40% - Thời báo Tài chính Việt Nam
- Các yếu tố ảnh hưởng tới khả năng trả nợ của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí Minh - Chi nhánh Đồng Nai - Tạp chí Công Thương
- Tín dụng cá nhân khởi sắc: MSB, VietABank và Techcombank dẫn đầu tốc độ tăng trưởng trong 9 tháng đầu 2025 - Chứng khoán DNSE
- Giải pháp nâng cao hiệu quả hoạt động cho vay khách hàng cá nhân tại VietinBank Chi nhánh Vĩnh Long - Tạp chí Kinh tế và Dự báo
- Thận trọng với dư nợ bất động sản - Tin nhanh chứng khoán
- Lãi suất cho vay giảm còn 6,38%, tăng trưởng tín dụng cao nhất trong vòng 3 năm - Laodong.vn


