SAFE Notes: Nguy cơ ẩn giấu trong vòng gọi vốn pre‑seed
Trong bài viết này
- Khởi đầu: Khi SAFE không còn “đơn giản” như tên gọi
- SAFE là gì và tại sao nó được sử dụng rộng rãi
- Rủi ro ẩn thứ nhất: Valuation cap và discount có thể gây pha loãng bất ngờ
- Rủi ro ẩn thứ hai: Mệnh đề Most Favored Nation (MFN) và hiệu ứng domino
- Rủi ro ẩn thứ tiga: SAFE post‑money và giả định về vốn hóa
- Rủi ro ẩn thứ tư: Thiếu quyền lợi quản lý và thông tin
- Checklist thực tế cho founder trước khi ký SAFE
- Kết bài: Hiểu sâu để sử dụng SAFE một cách thông minh
Khởi đầu: Khi SAFE không còn “đơn giản” như tên gọi
Một founder Việt Nam vừa hoàn thành vòng gọi vốn pre‑seed bằng cách ký kết một số SAFE notes với các nhà đầu tư angel. Trong buổi họp nội bộ sau khi nhận tiền, đội ngũ tài chính nhận thấy rằng phần vốn cổ phần của họ đã bị hao hụt hơn mức dự kiến vì các điều khoản ẩn trong SAFE mà ban đầu chưa được kiểm tra kỹ. Tình huống này không phải là trường hợp riêng biệt; nhiều cuộc gọi vốn đầu tiên ở Việt Nam và khu vực Đông Nam Á cũng sử dụng SAFE như công cụ chính, nhưng không phải mọi người đều nhận ra những rủi ro tiềm ẩn bên trong các giấy đơn giản này.
SAFE là gì và tại sao nó được sử dụng rộng rãi
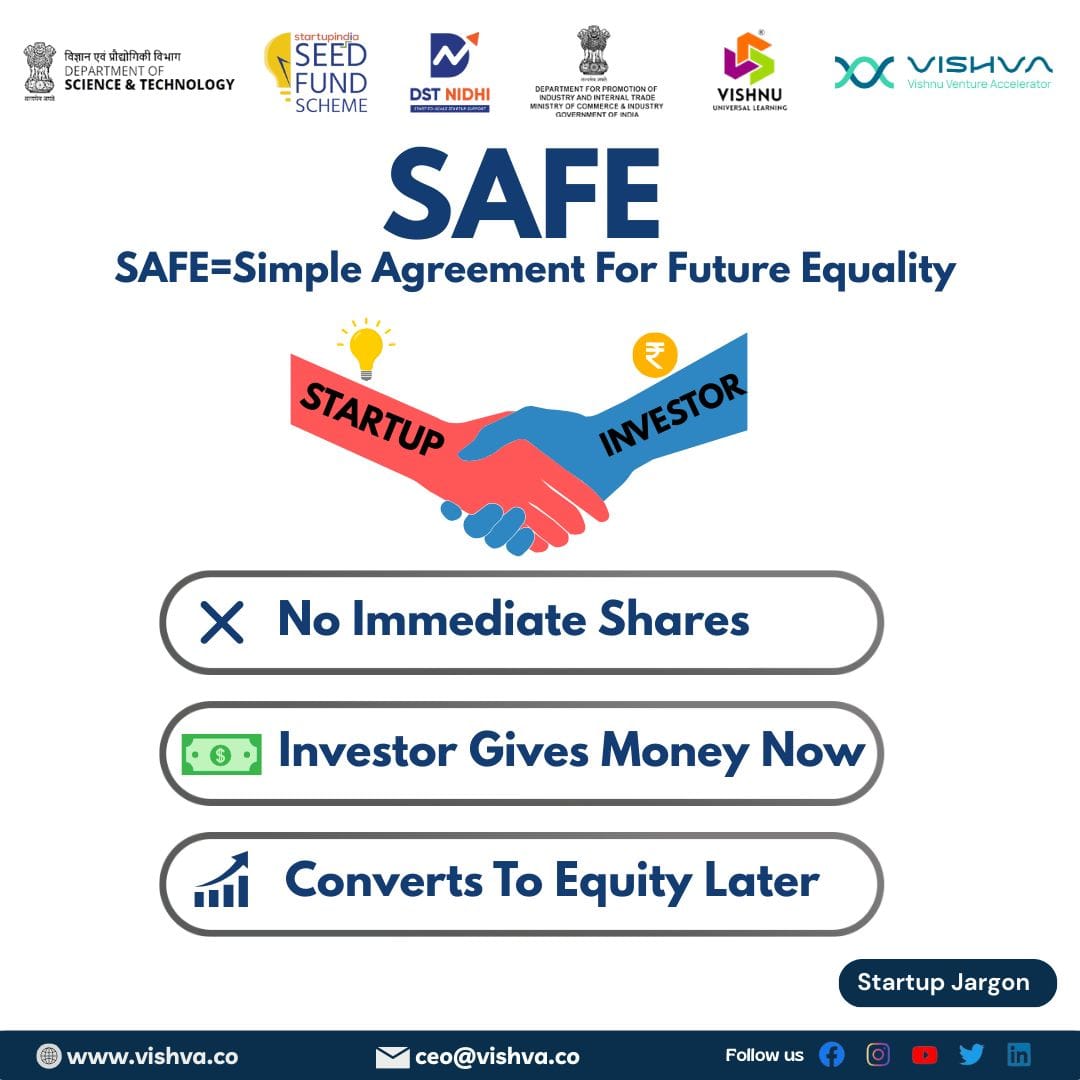
Simple Agreement for Future Equity (SAFE) là một công cụ tài chính gốc từ Y Combinator, cho phép startup nhận vốn ngay mà không cần xác định giá trị công ty tại thời điểm gọi vốn. Thay vì発行 cổ phần ngay, SAFE chuyển đổi thành cổ phần trong một vòng gọi vốn tiếp theo khi có các điều kiện cụ thể như đạt được một valuation cap hoặc sử dụng mức discount. Vì không cần thảo luận chi tiết về giá trị hay quyền lợi quản lý, SAFE thường được xem là cách gọi vốn nhanh, ít chi phí pháp lý và phù hợp với giai đoạn pre‑seed hoặc seed.
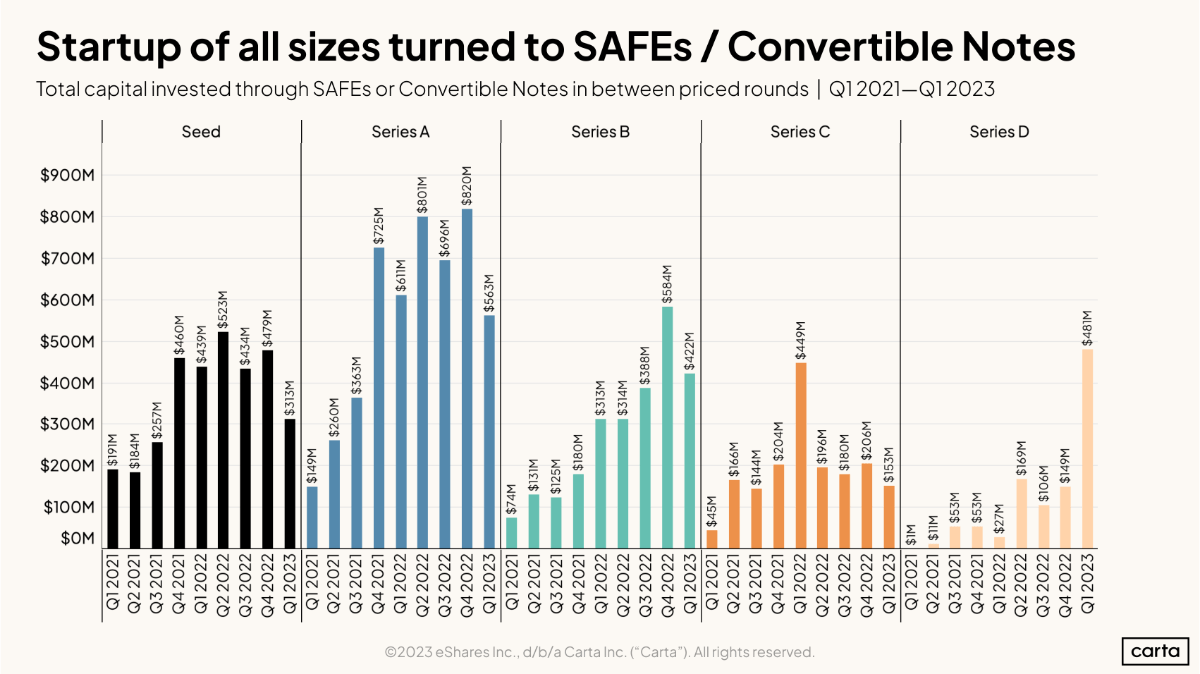
Nhiều nguồn tài chính quốc tế cho biết SAFE đã chiếm phần lớn các giao dịch gọi vốn giai đoạn đầu trong các hệ sinh thái startup từ Mỹ đến Đông Nam Á. Sự đơn giản trong hình thức và thời gian xử lý ngắn là lý do khiến nhiều founder, bao gồm cả những người mới bắt đầu, chọn SAFE làm công cụ đầu tiền để lấy vốn.
Rủi ro ẩn thứ nhất: Valuation cap và discount có thể gây pha loãng bất ngờ
Một trong những điểm hấp dẫn nhất của SAFE là có thể bao gồm một valuation cap (giới hạn định giá) và/hoặc một discount rate (tỷ lệ chiết khấu) để quyết định mức phần cổ phần mà nhà đầu tư sẽ nhận khi SAFE chuyển đổi. Tuy nhiên, sự kết hợp giữa hai yếu tố này đôi khi tạo ra kết quả mà founder không lường trước được. Khi valuation cap được đặt thấp so với giá trị thực tế của công ty tại thời điểm chuyển đổi, nhà đầu tư sẽ nhận được số cổ phần lớn hơn mức dự kiến. Nếu đồng thời còn áp dụng discount, mức phần cổ phần có thể tăng lên hơn nữa, dẫn đến việc phần vốn của founder và các cổ phần hiện tại bị pha loãng hơn mức ban đầu.
Một số nghiên cứu từ các công ty pháp lý và tài chính chỉ ra rằng, trong nhiều trường hợp, founder không nhận ra rằng việc có cả valuation cap và discount đồng thời có thể làm giảm phần sở hữu của họ xuống dưới mức mà họ nghĩ là “an toàn” khi thảo luận ban đầu. Điều này đặc biệt quan trọng khi startup dự định gọi vốn nhiều vòng liên tiếp, vì mỗi vòng SAFE mới có thể làm tăng mức độ pha loãng lũy thừa.
Rủi ro ẩn thứ hai: Mệnh đề Most Favored Nation (MFN) và hiệu ứng domino
Nhiều SAFE bao gồm một điều khoản gọi là Most Favored Nation (MFN), có nghĩa là nếu sau này startup phát hành một công cụ tài chính mới có условия lợi ích tốt hơn cho nhà đầu tư, thì nhà đầu tư hiện có sẽ tự động nhận được những lợi ích đó mà không cần phải sửa đổi hợp đồng. Mục đích ban đầu của MFN là bảo vệ nhà đầu tư đầu tiên khỏi bị bỏ sau khi các điều khoản mới có lợi hơn được áp dụng. Tuy nhiên, từ góc nhìn của founder, MFN có thể tạo ra một chuỗi trách nhiệm mà họ không thể dự đoán được.
Khi một nhà đầu tư đầu tiên có MFN và sau này startup ký kết một SAFE mới với một nhà đầu tư khác có valuation cap thấp hơn hoặc discount cao hơn, nhà đầu tư đầu tiên sẽ tự động nhận được điều khoản tốt hơn đó. Điều này có thể làm giảm phần vốn của founder một cách đột ngột, đặc biệt nếu có nhiều nhà đầu tư khác nhau mỗi người đều có MFN và các điều khoản mới liên tục được cải thiện. Một số báo cáo từ lĩnh vực venture capital chỉ ra rằng, trong các giai đoạn gọi vốn đầu tiên, sự hiện diện của nhiều MFN có thể làm tăng độ phức tạp trong việc tính toán phần cổ phần cuối cùng và làm giảm khả năng kiểm soát của founder về bảng vốn.
Rủi ro ẩn thứ tiga: SAFE post‑money và giả định về vốn hóa
Năm 2018, Y Combinator ra mắt phiên bản post‑money SAFE, trong đó phần cổ phần mà nhà đầu tư sẽ nhận được được tính dựa trên vốn hóa sau khi tiền từ SAFE được cộng vào (post‑money valuation). Phiên bản này được ra mắt để giải quyết một số vấn đề liên quan đến việc tính toán phần cổ phần khi có nhiều SAFE được phát hành cùng một lúc. Tuy nhiên, việc sử dụng post‑money SAFE cũng mang theo một số nhầm lẫn thường gặp.
Một số founder cho rằng, vì SAFE post‑money tự động tính toán phần cổ phần dựa trên giá trị sau khi tiền được cộng vào, nên họ không cần lo lắng về việc định giá trước (pre‑money valuation) hay về mức độ pha loãng. Trong thực tế, nếu các SAFE được phát hành trong cùng một thời gian điểm mà không có sự điều chỉnh về tổng vốn hóa, mỗi SAFE sẽ được tính toán dựa trên cùng một post‑money valuation, dẫn đến việc tổng phần cổ phần mà tất cả nhà đầu tư SAFE sẽ nhận có thể vượt quá 100 % nếu không được kiểm soát chặt chẽ. Điều này có nghĩa là sau khi tất cả các SAFE chuyển đổi, founder có thể giữ lại rất weinig phần vốn, hoặc thậm chí không còn gì cả, tùy thuộc vào tổng số tiền được gọi vốn qua các SAFE.
Một số tài liệu từ các công ty pháp lý vàventure capital chỉ ra rằng, để tránh tình trạng trên, founder cần phải theo dõi tổng lượng tiền được gọi vốn qua SAFE và đảm bảo rằng tổng phần cổ phần mà tất cả các SAFE sẽ nhận không vượt quá mức mà họ muốn giữ lại. Việc không thực hiện kiểm tra này có thể dẫn đến kết quả không mong muốn sau khi các SAFE chuyển đổi trong vòng gọi vốnSeries A hoặc các vòng sau.
Rủi ro ẩn thứ tư: Thiếu quyền lợi quản lý và thông tin
SAFE được thiết kế để là công cụ đơn giản, vì vậy nó thường không mang theo các quyền lợi truyền thống mà nhà đầu tư trong một vòng cổ phần thường có, như quyền tham gia hội đồng quản lý, quyền được cung cấp thông tin tài chính định kỳ hoặc quyền tham gia vào các quyết策 quan trọng của công ty. Việc thiếu những quyền lợi này có thể khiến nhà đầu tư cảm thấy không được bảo vệ và làm giảm sự niềm tin trong mối quan hệ với founder.
Đối với founder, mặc dù việc không phải trả quyền lợi quản lý có thể giúp họ duyệt điều kiện kiểm soát cao hơn trong giai đoạn đầu, nhưng sự thiếu thông tin có thể gây ra khó khăn khi cần gọi vốn lần sau. Nhà đầu tư trong vòng Series A hoặc các vòng sau thường yêu cầu nhìn thấy lịch sử báo cáo tài chính minh bạch và khả năng giám sát từ các nhà đầu tư trước đó. Nếu không có quyền lợi thông tin từ các SAFE trước, founder có thể gặp khó khăn trong việc thuyết phục các nhà đầu tư mới về độ tin cậy và khả năng quản lý của công ty.
Một số bài phân tích từ các ngân hàng venture capital chỉ ra rằng, trong các giai đoạn gọi vốn sau, nhà đầu tư thường quan hệ hệ thống các quyền lợi từ các vòng tiền tiền để đánh giá mức độ rủi ro. Việc thiếu những quyền lợi này trong SAFE có thể làm tăng chi phí vốn và làm giảm mức độ hấp dẫn của công ty trong mắt nhà đầu tư giai đoạn sau.
Checklist thực tế cho founder trước khi ký SAFE
Dựa trên các yếu tố đã nêu trên, founder có thể xem xét những điểm sau trước khi ký kết bất kỳ SAFE nào:
- Xác định rõ mục tiêu về phần vốn mà founder và các thành viên hiện tại muốn giữ sau khi tất cả các SAFE chuyển đổi.
- Tính toán tổng phần vốn mà tất cả các SAFE (kèm theo valuation cap và discount nếu có) sẽ nhận, đảm bảo rằng tổng này không vượt quá mức phần vốn mà founder muốn hy sinh.
- Kiểm tra xem có bất kỳ điều khoản MFN nào không và hiểu tác động tiềm năng của nó nếu sau này có các SAFE mới với điều khoản tốt hơn.
- Nếu sử dụng post‑money SAFE, xác định tổng post‑money valuation mà tất cả các SAFE sẽ dựa trên và kiểm tra xem tổng phần vốn nhận từ các SAFE có vượt quá 100 % không.
- Đánh giá nhu cầu về quyền lợi quản lý và thông tin từ nhà đầu tư; nếu cần, founder có thể thảo luận thêm các side agreement hoặc quyền lợi bổ sung để đáp ứng yêu cầu của cả hai bên.
- Tư vấn với luật sư hoặc tài vụ có kinh nghiệm về venture capital để đọc kỹ toàn bộ điều khoản SAFE và xác định các điểm có thể gây rủi ro trong bối cảnh cụ thể của công ty.
Việc thực hiện các bước trên không phải là một hình thức, mà là cách để founder có thể nhìn nhận toàn bộ tác động tài chính và pháp lý của SAFE trước khi quyết định gọi vốn. Điều này giúp giảm khả năng gặp phải bất ngờ sau khi các SAFE chuyển đổi và giữ cho mục tiêu về kiểm soát và phần vốn của founder được bảo존 tốt hơn trong quá trình phát triển dài hạn.
Kết bài: Hiểu sâu để sử dụng SAFE một cách thông minh
SAFE đã chứng minh được giá trị của mình như một công cụ gọi vốn linh hoạt, đặc biệt trong giai đoạn đầu khi sự không chắc chắn về giá trị công ty còn cao. Tuy nhiên, sự đơn giản trong hình thức không đồng nghĩa với việc không có rủi ro. Các ẩn risch như tương tác giữa valuation cap và discount, hiệu ứng domino của MFN, giả định về vốn hóa trong post‑money SAFE và thiếu quyền lợi quản lý đều có thể tác động đángส่วน đến phần vốn và vị trí điều hành của founder trong tương lai.
Những bài học từ thị trường quốc tế cho thấy, những founder có thể tận dụng lợi thế của SAFE nhất là những người đã dành thời gian để hiểu rõ các điều khoản, thực hiện các kiểm tra tính toán phần vốn và tham khảo ý kiến chuyên gia trước khi ký kết. Việc này không chỉ giúp bảo vệ phần vốn của founder mà còn tạo dựng nền tảng tin cậy cho các vòng gọi vốn sau, khi sự minh bạch và khả năng dự đoán trở thành yếu tố then chốt để thu hút nhà đầu tư chiến lược.
Trong bối cảnh hệ sinh thái startup Việt Nam ngày càng phát triển và có sự tham gia của nhiều nhà đầu tư quốc nội và quốc tế, việc nắm vững những chi tiết ẩn trong SAFE sẽ giúp founder đưa ra quyết định gọi vốn phù hợp với mục tiêu dài hạn, giảm thiểu rủi ro không cần thiết và duy trì sự cân bằng giữa việc lấy vốn nhanh và bảo quản lợi ích của chính mình và团队.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| SAFE | Simple Agreement for Future Equity – công cụ gọi vốn cho startup cho phép nhận vốn ngay và chuyển đổi thành cổ phần trong một vòng gọi vốn tiếp theo dựa trên các điều khoản đã thỏa thuận. |
| Post‑money SAFE | Phiên bản SAFE trong đó phần cổ phần mà nhà đầu tư sẽ nhận được được tính dựa trên giá trị sau khi tiền từ SAFE được cộng vào (post‑money valuation). |
| Valuation cap | Giới hạn định giá tối đa được sử dụng để tính phần cổ phần khi SAFE chuyển đổi; nếu giá trị thực tế của công ty cao hơn cap, nhà đầu tư sẽ nhận được phần cổ phần như thể công ty được đánh giá ở mức cap. |
| Discount rate | Tỷ lệ chiết khấu áp dụng khi SAFE chuyển đổi, cho phép nhà đầu tư mua cổ phần với giá thấp hơn giá mà nhà đầu tư trong vòng gọi vốn tiếp theo phải trả. |
| MFN (Most Favored Nation) | Điều khoản trong SAFE cho phép nhà đầu tư nhận tự động các điều khoản tốt hơn nếu sau này startup phát hành công cụ tài chính mới có lợi ích hơn. |
| Pro rata rights | Quyền của nhà đầu tư tham gia vào các vòng gọi vốn tiếp theo để duy trì tỷ lệ sở hữu ban đầu, thường không được bao gồm trong SAFE chuẩn. |
| Liquidation preference | Quyền ưu tiên nhận tiền trước khi phân배 lại phần còn lại khi công ty được thanh lý hoặc bán; SAFE thường không mang quyền này. |
| Cap table | Bảng danh sách cổ phần và phần sở hữu của các bên trong công ty, dùng để theo dõi sự thay đổi về vốn sau mỗi lần gọi vốn. |
| Dilution | Sự giảm xuống phần sở hữu百分比 của cổ phần hiện tại khi phát hành thêm cổ phần mới, thường xảy ra khi SAFE chuyển đổi thành cổ phần. |
| Term sheet | Bản điều khoản đầu tư sơ bộ nêu ra các điểm chính về giá trị, quyền lợi và trách nhiệm trước khi soạn thảo hợp đồng chính thức. |
Tham khảo
- When SAFEs Get Complicated: Hidden Pitfalls in Early-Stage Financing - JD Supra
- The Startup Aspirin: SAFEs Ease Fundraising Pain, But Read The Fine Print First - Crunchbase News
- The Art of Valuation and the Science of Dilution - Silicon Valley Bank
- YC post-money SAFEs: Avoiding expensive dilution mistakes - SeedLegals
- Simple Agreement for Future Equity (SAFE): Definition, Benefits, and Risks - Investopedia
- Safe for investors: A look at Simple Agreements for Future Equity (SAFEs) from the perspective of an investor - MLT Aikins


