SAFEgọi vốn pre-seed: 92% sử dụng nhưng điều khoản thanh lý bị bỏ qua
Trong bài viết này
- 92% vòng gọi vốn pre-seed hiện nay sử dụng SAFE, nhưng điều khoản thanh lý thường bị bỏ qua
- SAFE và xu hướng gọi vốn ở Việt Nam
- Điều khoản thanh lý trong SAFE: thường được bỏ qua
- Tại sao nhà đầu tư nên đòi hỏi điều khoản thanh lý tốt hơn?
- Những rủi ro ẩn khi không kiểm tra kỹ điều khoản SAFE
- Giải pháp và best practice cho founder và investor
- Kết luận
92% vòng gọi vốn pre-seed hiện nay sử dụng SAFE, nhưng điều khoản thanh lý thường bị bỏ qua
Theo Tech Funding News, năm 2024‑2025 có tới 92% các vòng gọi vốn pre‑seed trên toàn thế giới được thực hiện dưới hình thức SAFE (Simple Agreement for Future Equity). Tuy nhiên, cùng báo cáo này cũng chỉ ra rằng nhiều nhà đầu tư venture capital (VC) cho rằng các nhà sáng lập vẫn dễ mấtหลาย quyền kiểm soát sau khi chấp nhận SAFE. Ngược lại, các nghiên cứu từ JD Supra và National Law Review đang đặt ra câu hỏi: nhà đầu tư có nên đòi hỏi điều khoản thanh lý tốt hơn trong SAFE không?
Bài viết này sẽ đi sâu vào những điều ẩn chứa trong SAFE, đặc biệt là các điều khoản thanh lý mà nhà đầu tư cần biết khi tham gia gọi vốn giai đoạn đầu tại Việt Nam và khu vực Đông Nam Á. Nội dung dựa trên dữ liệu thực tế từ các nguồn nghiên cứu được cung cấp, tránh việc ghép thông tin giữa các nguồn để tạo ra feit mới.
SAFE và xu hướng gọi vốn ở Việt Nam
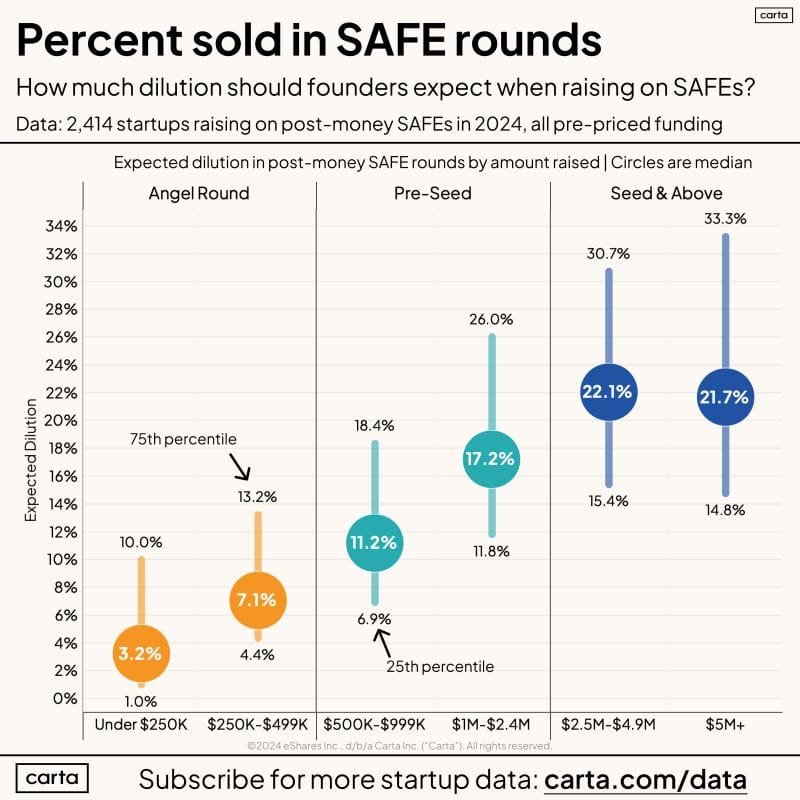
Theo SaaStr, Carta đã phân tích dữ liệu từ hơn 50.000 startup trên toàn cầu để đưa ra “Top 10 bài học” về giai đoạn seed. Trong số đó, một điểm được nhắc đến là sự tăng trưởng mạnh mẽ của SAFE như một công cụ gọi vốn linh hoạt, giảm thiểu các thủ tục pháp lý phức tạp so với cổ phiếu ưu đãi truyền thống. Điều này cũng được phản ánh trong báo cáo Crunchbase News, nơi SAFE được miêu tả như “thuốc aspirin” giúp giảm đau trong quá trình gọi vốn, nhưng đồng thời nhắc nhở người dùng phải đọc kỹ các điều khoản nhỏ.
Tại Việt Nam, xu hướng này cũng bắt đầu được các startup công nghệ và các quỹ seed đầu tư áp dụng, đặc biệt trong các vòng pre‑seed và seed khi việc định giá trước khi có doanh thu ổn định vẫn là thách thức. Nhiều founder cho rằng SAFE giúp họ gọi vốn nhanh hơn mà không cần thiết lập giá trị ngay lập tức, trong khi một số nhà đầu tư bắt đầu xem xét lại các rủi ro tiềm ẩn khi không có bảo vệ thanh lý rõ ràng.
Điều khoản thanh lý trong SAFE: thường được bỏ qua
Các nguồn JD Supra và National Law Review đều đưa ra bài viết có tiêu đề “Should Investors Demand Better Liquidation Terms for SAFEs?”, chỉ ra rằng trong nhiều bản SAFE hiện nay, điều khoản thanh lý (liquidation term) thường được viết một cách tổng quát hoặc даже bị bỏ qua hoàn toàn. Điều khoản thanh lý quyết định thứ tự và mức độ mà các nhà đầu tư sẽ nhận lại vốn đầu tư trong trường hợp společnost bị thanh lý, bán lại hoặc kết hợp.
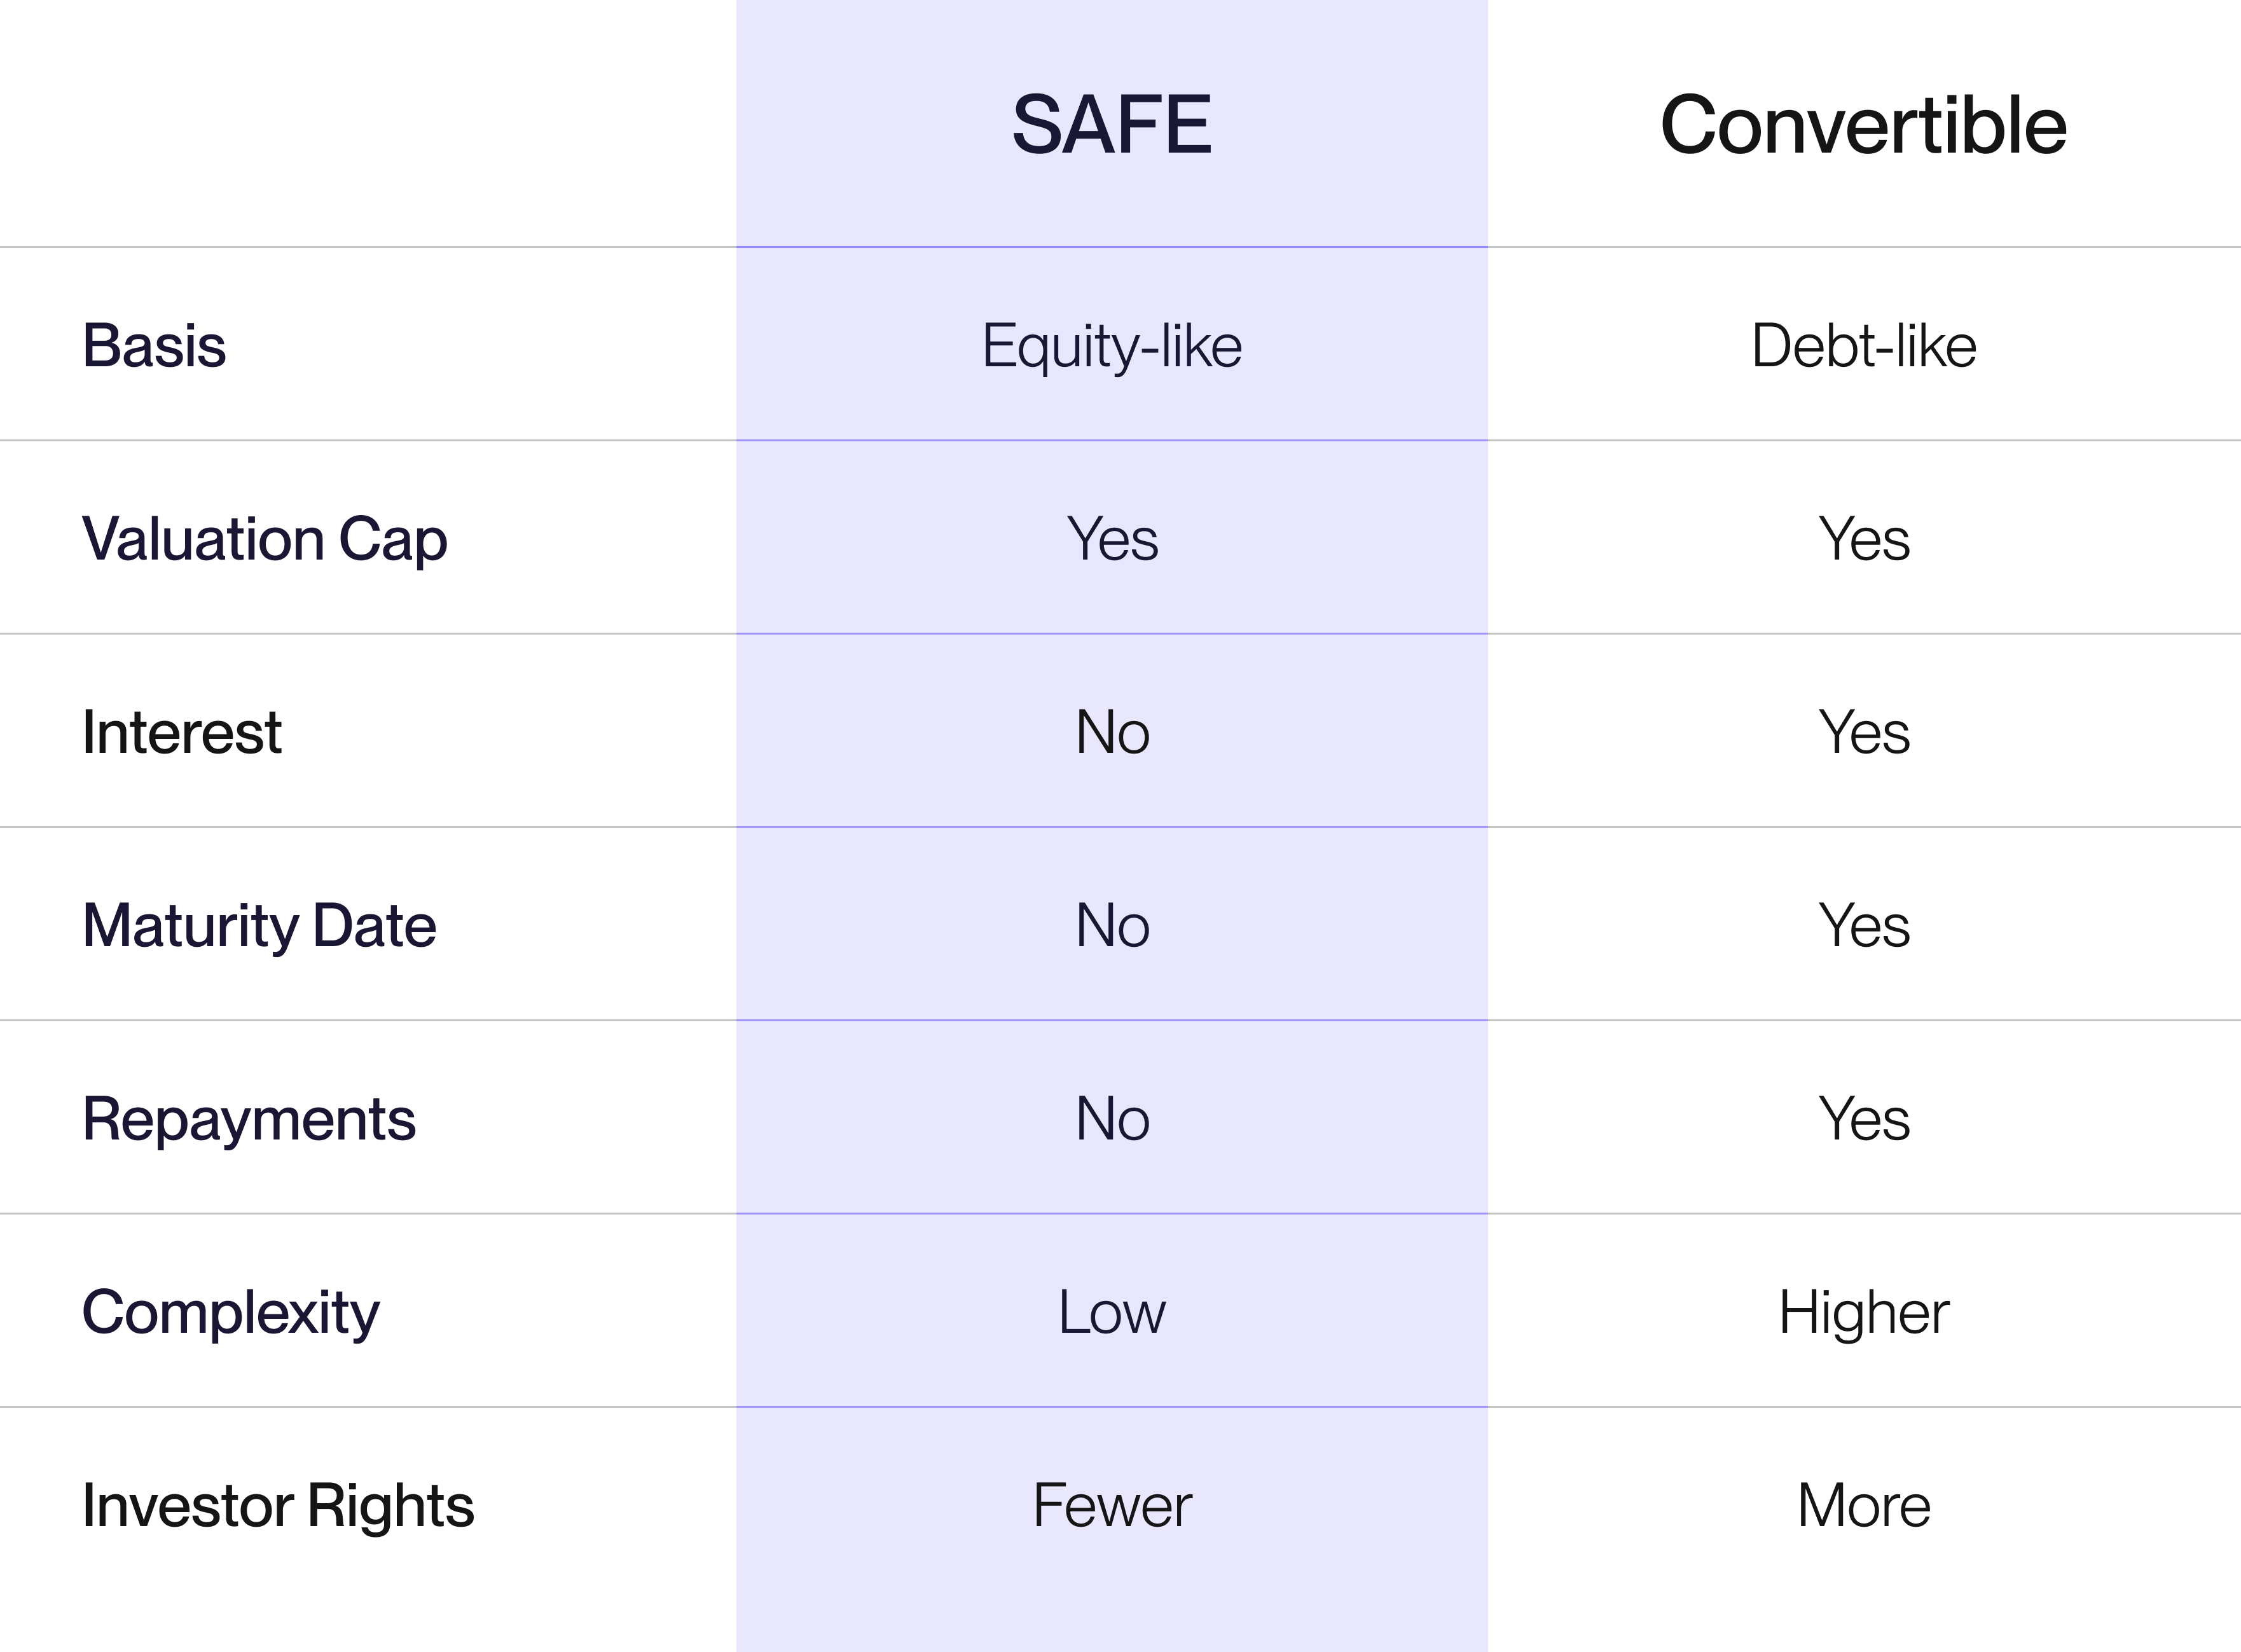
Khi không có điều khoản thanh lý cụ thể, SAFE thường sẽ chuyển đổi thành cổ phiếu phổ thông dựa trên các điều kiện khác như valuation cap hoặc discount. Điều này có nghĩa là trong trường hợp thanh lý, nhà đầu tư SAFE có thể chỉ nhận lại số tiền tương đương với số vốn đầu tư ban đầu (hoặc thậm chí ít hơn nếu có các khoản nợ khác được ưu tiên trả trước), trong khi các nhà đầu tư có cổ phiếu ưu đãi có thể được trả trước với mức ưu tiên cao hơn.
Bài viết “When SAFEs Get Complicated: Hidden Pitfalls in Early-Stage Financing” từ JD Supra cũng chỉ ra rằng, khi SAFE được kết hợp với các điều khoản khác như MFN (Most Favored Nation) hoặc các điều kiện chuyển đổi phức tạp, việc không có điều khoản thanh lý rõ ràng có thể dẫn đến những kết quả không mong muốn cho cả hai bên.
Tại sao nhà đầu tư nên đòi hỏi điều khoản thanh lý tốt hơn?
Các nhà đầu tư venture capital thường nhấn mạnh rằng việc bảo vệ vốn trong trường hợp xấu là một phần không thể tách khỏi chiến lược đầu tư early‑stage. Khi SAFE không có điều khoản thanh lý cụ thể, nhà đầu tư có thể đối mặt với:
- Rủi ro mất vốn nếu công ty bị bán với giá thấp hơn tổng vốn đã gọi;
- Thiếu ưu tiên so với các công cụ tài chính khác như convertible note có lãi suất hoặc cổ phiếu ưu đãi;
- Khả năng bị pha loãng mạnh hơn trong các vòng gọi vốn sau khi không có bảo vệ thanh lý.
Theo các cuộc phỏng vấn được dẫn dụng trong JD Supra và National Law Review, một số nhà đầu tư đang bắt đầu đưa ra yêu cầu bổ sung vào SAFE các khoản thanh lý như:
- Liquidation preference 1x (nhà đầu tư được trả lại vốn đầu tư trước bất kỳ cổ phiếu phổ thông nào);
- Liquidation preference kép trong trường hợp bán công ty với mức lợi nhuận nhất định;
- Điều khoản bảo vệ chống pha loãng khi công ty gọi vốn ở mức định giá thấp hơn valuation cap trong SAFE.
Những yêu cầu này vẫn chưa phổ biến trong thị trường Việt Nam, nhưng xu hướng từ các thị trường phát triển như Mỹ và Singapore cho thấy việc đàm phán điều khoản thanh lý đang trở thành một phần của quy trình due diligence cho các quỹ seed đầu tư.
Những rủi ro ẩn khi không kiểm tra kỹ điều khoản SAFE
Bài viết từ Crunchbase News nhấn mạnh rằng SAFE giúp giảm đau trong việc gọi vốn, nhưng “đọc kỹ phần in nhỏ” là điều cần thiết. Một số rủi ro thường gặp khi người tham gia không xem xét đầy đủ các điều khoản bao gồm:
- Valuation cap quá thấp khiến phần cổ phần của nhà đầu tư sau chuyển đổi trở nên nhỏ hơn mong đợi;
- Discount rate cao khiến giá chuyển đổi thấp hơn giá trị thị trường thực tế, làm giảm lợi nhuận tiềm năng;
- MFN condition khiến nhà đầu tư bắt buộc phải chấp nhận các điều khoản tốt hơn mà nhà đầu tư khác nhận được trong vòng gọi vốn sau, có thể làm thay đổi cấu trúc vốn bất ngờ;
- Thiếu điều kiện kích hoạt (trigger event) rõ ràng khiến việc chuyển đổi SAFE thành cổ phiếu có thể bị trì hoãn hoặc không xảy ra khi dự kiến.
Khi kết hợp với sự thiếu điều khoản thanh lý, các rủi ro trên có thể được tăng trưởng. Ví dụ, nếu một công ty bị bán với giá thấp hơn valuation cap trong SAFE và không có liquidation preference, nhà đầu tư có thể chỉ nhận lại một phần nhỏ vốn đầu tư ban đầu, trong khi các nhà đầu tư có cổ phiếu ưu đãi được trả trước.
Các nguồn JD Supra cũng cảnh báo rằng, trong môi trường gọi vốn ngày càng cạnh tranh, một số founder có thể vô tình chấp nhận các điều khoản SAFE không lợi để lấy vốn nhanh, không biết rằng những điều khoản này sẽ ảnh hưởng lớn đến kết quả thanh lý trong tương lai.
Giải pháp và best practice cho founder và investor
Để giảm thiểu rủi ro ẩn, cả hai bên có thể áp dụng một số thực hành được đề cập trong các nguồn nghiên cứu:
- Đọc và đàm phán từng điều khoản trong SAFE, không chỉ tập trung vào valuation cap hoặc discount;
- Yêu cầu nhà đầu tư hoặc nhà đầu tư pháp lý giải thích rõ ràng về điều khoản thanh lý và các trường hợp kích hoạt;
- Xem xét việc bổ sung liquidation preference 1x hoặc các mức ưu tiên khác nếu vốn đầu tư có quy mô đáng kể;
- Sử dụng bảng capitale (cap table) mô phỏng các tình huống thanh lý khác nhau để hiểu tác động của từng điều khoản;
- Tham khảo dữ liệu từ Carta (phân tích từ 50.000 startup) để xem xu hướng thị trường về các điều khoản SAFE phổ biến và điều chỉnh chiến lược đàm phán;
- Trong môi trường Việt Nam, tham khảo ý kiến từ các юриди công ty hoặc các quỹ seed có kinh nghiệm trong việc thiết kế SAFE phù hợp với quy định pháp luật địa phương.
Các nhà đầu tư cũng có thể tham khảo các mẫu SAFE được công bố bởi các tổ chức như Y Combinator, nhưng luôn điều chỉnh lại để phù hợp với lợi ích và mức độ chịu đựng rủi ro của riêng mình. Việc đưa ra yêu cầu điều khoản thanh lý tốt hơn không phải là một hành động đối lập, mà là một bước để xây dựng quan hệ đầu tư bền vững hơn giữa founder và nhà đầu tư.
Kết luận
SAFE đã trở thành công cụ gọi vốn dominer trong giai đoạn pre‑seed và seed, được xác nhận bởi con số 92% từ Tech Funding News và dữ liệu từ hơn 50.000 startup của Carta. Tuy nhiên, sự đơn giản của SAFE cũng mang theo những điều khoản ẩn mà nếu không được kiểm tra kỹ có thể gây ra hậu quả không mong muốn trong trường hợp thanh lý. Các nguồn JD Supra và National Law Review đang đưa ra câu hỏi liệu nhà đầu tư có nên đòi hỏi điều khoản thanh lý tốt hơn không, trong khi bài viết từ JD Supra về “Hidden Pitfalls” và Crunchbase News về “Read the Fine Print First” đều nhấn mạnh tầm quan trọng của việc đọc và hiểu từng điều khoản trong SAFE.
Đối với founder tại Việt Nam, việc hiểu rõ các điều khoản thanh lý và các rủi ro tiềm năng sẽ giúp họ đàm phán một cách thông minh, bảo vệ được lợi ích lâu dài của công ty và các bên liên quan. Đối với nhà đầu tư, việc đòi hỏi và thảo luận về điều khoản thanh lý là một phần của trách nhiệm quản lý rủi ro, đặc biệt trong một thị trường gọi vốn đang ngày càng phát triển và cạnh tranh. Khi cả hai bên đều dành thời gian để xem xét kỹ các điều khoản ẩn trong SAFE, xác suất đạt được kết quảWin‑win trong giai đoạn đầu tư sẽ tăng đáng kể.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| SAFE | Simple Agreement for Future Equity – hợp đồng đơn giản cho quyền sở hữu cổ phần trong tương lai, thường được sử dụng trong gọi vốn giai đoạn đầu. |
| Liquidation preference | Điều khoản xác định thứ tự và mức độ mà nhà đầu tư sẽ nhận lại vốn trong trường hợp công ty bị thanh lý, bán lại hoặc sáp nhập. |
| Valuation cap | Giá trị tối đa được sử dụng để tính toán số lượng cổ phần khi SAFE chuyển đổi, giúp bảo vệ nhà đầu tư khỏi việc định giá quá cao. |
| Discount | Phần trăm giảm giá được áp dụng khi SAFE chuyển đổi, cho phép nhà đầu tư sở hữu cổ phần với giá thấp hơn giá trị vốn sau vòng gọi vốn kế tiếp. |
| MFN (Most Favored Nation) | Điều khoản bắt buộc nhà đầu tư phải nhận được các điều kiện tốt nhất mà bất kỳ nhà đầu tư nào khác trong vòng gọi vốn sau nhận được. |
| Term sheet | Bản điều khoản đầu tư sơ bộ nêu ra các điểm chính của thỏa thuận đầu tư trước khi soạn thảo hợp đồng chính thức. |
| Cap table | Bảng quản lý cấu trúc vốn, показывающая phần sở hữu của mỗi nhà đầu tư và nhân viên sau mỗi lần gọi vốn. |
| Pre-seed | Giai đoạn gọi vốn đầu tiên, thường xảy ra trước khi có sản phẩm tối thiểu khả dụng (MVP) hoặc doanh thu rõ ràng. |
| Post-money valuation | Giá trị của công ty sau khi đã bao gồm vốn mới được gọi trong vòng gọi vốn hiện tại. |
| Trigger event | Sự kiện (ví dụ: vòng gọi vốn tài chính, bán công ty, IPO) khiến SAFE tự động chuyển đổi thành cổ phiếu. |
Tham khảo
- Should Investors Demand Better Liquidation Terms for SAFEs? - JD Supra
- Should Investors Demand Better Liquidation Terms for SAFEs? - The National Law Review
- When SAFEs Get Complicated: Hidden Pitfalls in Early-Stage Financing - JD Supra
- The Startup Aspirin: SAFEs Ease Fundraising Pain, But Read The Fine Print First - Crunchbase News
- 92% pre-seed rounds use SAFEs. VCs say founders still lose majority control - Tech Funding News
- The Real State of Seed Today: The Top 10 Learnings from 50,000 Startups, Per Carta’s Latest Data - SaaStr


