Robo-Advisor Bứt Phá Cá Nhân Hóa Đầu Tư Việt Nam
Trong bài viết này
- Robo-Advisor bứt phá cuộc đua cá nhân hóa đầu tư tại Việt Nam
- Robo-Advisor hoạt động như thế nào
- Lợi ích robo-advisor mang lại cho người Việt
- Thách thức và lo ngại từ thị trường
- Robo-advisor tại Đông Nam Á và bài học cho Việt Nam
- Nền tảng robo-advisor nổi bật tại Việt Nam
- Tích hợp hành vi và AI trong cố vấn tự động
- Nhu cầu quản lý tài sản theo nhóm thu nhập
- Tương lai robo-advisor ở Việt Nam
Robo-Advisor bứt phá cuộc đua cá nhân hóa đầu tư tại Việt Nam
VNDirect, TCInvest, Finhay và Anfin dẫn đầu xu hướng sử dụng AI để cá nhân hóa đầu tư, theo cafef.vn. Các nền tảng này áp dụng trí tuệ nhân tạo phân tích hành vi người dùng, mang đến khuyến nghị phù hợp với từng ví tiền. Thị trường robo-advisor tại Việt Nam đang tăng tốc khi nhu cầu quản lý tài sản cá nhân ngày càng lớn.
Robo-Advisor hoạt động như thế nào
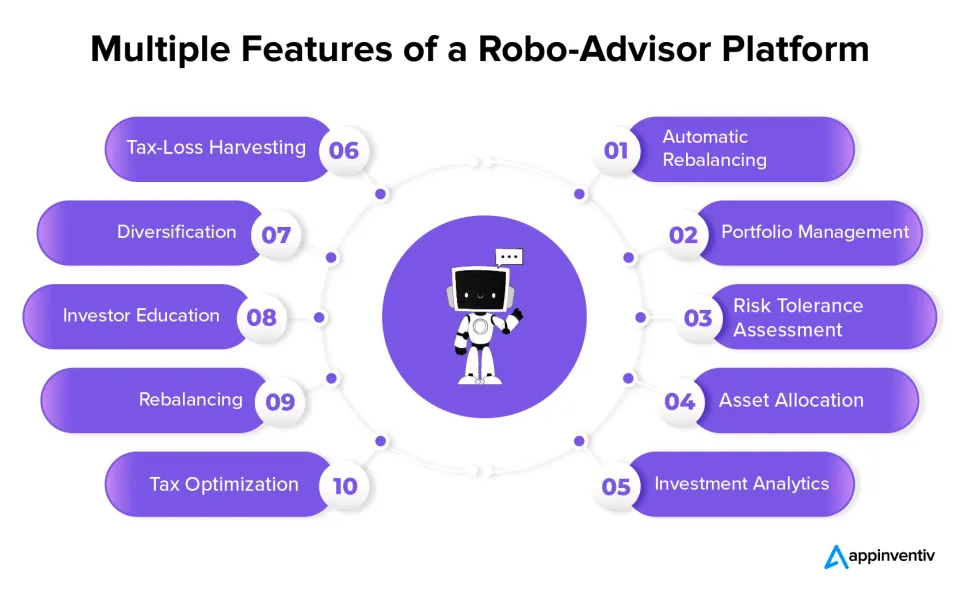
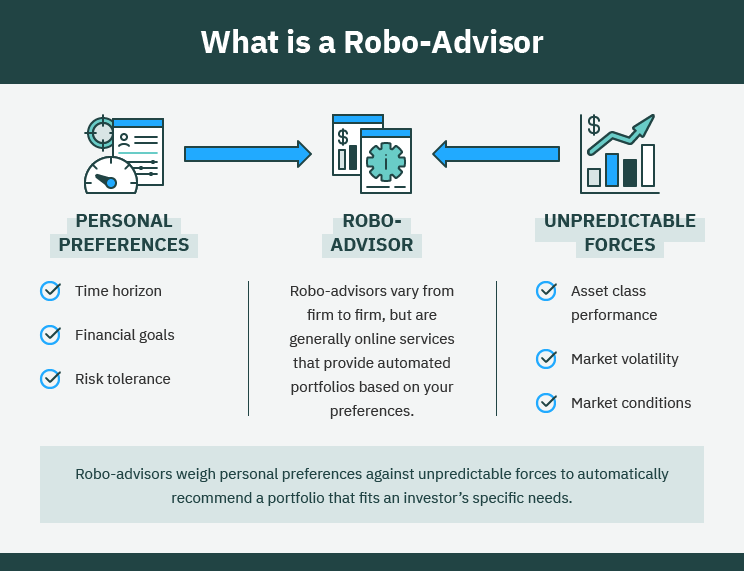
Robo-advisor là công cụ cố vấn tài chính tự động dựa trên AI, xây dựng danh mục đầu tư theo hồ sơ rủi ro của nhà đầu tư. Hệ thống thu thập dữ liệu về mục tiêu tài chính, mức chịu rủi ro và thời gian đầu tư để đề xuất phân bổ tài sản. Theo Tạp chí Kinh tế và Dự báo, khung đánh giá hành vi tích hợp AI giải thích được quyết định của mô hình này.
Quá trình bắt đầu từ việc người dùng điền thông tin cơ bản như độ tuổi, thu nhập và mục tiêu. AI sau đó phân tích dữ liệu thị trường thời gian thực để điều chỉnh danh mục, thường tập trung vào quỹ ETF, cổ phiếu hoặc trái phiếu. Người lao động trẻ tại Việt Nam có thể tiếp cận qua ứng dụng di động với mức đầu tư tối thiểu thấp.
Theo cafef.vn, AI trên các nền tảng như VNDirect và Finhay hiểu rõ hơn hành vi chi tiêu của người dùng Việt.
Lợi ích robo-advisor mang lại cho người Việt
Robo-advisor giảm chi phí cố vấn truyền thống, thường chỉ 0,2-1% tài sản quản lý hàng năm so với 1-2% của cố vấn con người. Nhà đầu tư cá nhân tại TP.HCM hoặc Hà Nội tiết kiệm thời gian nhờ tự động hóa tái cân bằng danh mục. Dữ liệu từ thị trường cho thấy tỷ lệ tiếp cận cao hơn với nhóm thu nhập trung bình.
Theo diendandoanhnghiep.vn, nhóm thu nhập đại chúng và trung lưu tại Việt Nam có nhu cầu quản lý tài sản cơ bản như phân bổ đa dạng hóa. Robo-advisor đáp ứng bằng cách cá nhân hóa mà không yêu cầu kiến thức chuyên sâu. Người freelancer hoặc chủ doanh nghiệp nhỏ dễ dàng theo dõi qua app.
Thách thức và lo ngại từ thị trường
Nhiều nhà đầu tư Việt đặt câu hỏi liệu có nên giao tiền cho robot, theo 24HMoney. AI vượt trội trong phân tích dữ liệu lớn nhưng quyết định đầu tư cuối cùng vẫn cần yếu tố con người, như VnEconomy nhận định. Rủi ro nằm ở biến động thị trường mà AI chưa dự đoán hoàn hảo.
Theo Tạp chí Kinh tế - Tài chính Online, quản lý tài sản là cơ hội bị bỏ lỡ trong tài chính cá nhân Việt. Người trung niên lo trả nợ và giáo dục con cái thường ưu tiên tiết kiệm ngân hàng thay vì đầu tư tự động. Hành vi này phản ánh tâm lý thận trọng trước công nghệ mới.
| Tiêu chí | Cố vấn truyền thống | Robo-Advisor |
|---|---|---|
| Chi phí | 1-2%/năm | 0,2-1%/năm |
| Tiếp cận | Cần gặp trực tiếp | Qua app di động |
| Cá nhân hóa | Dựa kinh nghiệm | Dựa AI dữ liệu lớn |
| Phù hợp | Tài sản lớn | Mọi mức thu nhập |
Robo-advisor tại Đông Nam Á và bài học cho Việt Nam
Singapore dẫn đầu khu vực với StashAway và Syfe, quản lý hàng tỷ SGD qua robo-advisor. Tại Indonesia, Bibit và Ajaib thu hút thế hệ trẻ với giao diện thân thiện và tích hợp ví điện tử. Thị trường Thái Lan chứng kiến SCB Easy sử dụng AI cho phân bổ quỹ tương hỗ.
Philippines và Malaysia theo sau với nền tảng như Seedbox và Wahed Invest, tập trung vào halal investing. Việt Nam với Finhay và Anfin đang bắt kịp nhờ tốc độ tăng trưởng người dùng smartphone cao. So sánh cho thấy robo-advisor giúp đa dạng hóa danh mục ở các nước có lãi suất tiết kiệm thấp tương tự Việt Nam.
- Singapore: Quản lý tài sản robo chiếm 10% thị phần đầu tư cá nhân.
- Indonesia: Hơn 5 triệu người dùng trên Bibit nhờ tích hợp Sharia.
- Việt Nam: VNDirect và TCInvest đẩy mạnh AI cá nhân hóa.
- Thái Lan: Tích hợp với ngân hàng lớn như SCB.
Nền tảng robo-advisor nổi bật tại Việt Nam
Finhay và Anfin dẫn dắt phân khúc đầu tư nhỏ lẻ với AI đề xuất quỹ mở. VNDirect tích hợp robo vào hệ thống chứng khoán, phục vụ nhà đầu tư chuyên nghiệp hơn. TCInvest tập trung cá nhân hóa dựa trên dữ liệu giao dịch, theo cafef.vn.
Người lao động trẻ từ 22-28 tuổi tại Đà Nẵng hoặc Cần Thơ có thể bắt đầu với 1 triệu VNĐ. Nhóm trung niên 30-45 tuổi sử dụng để cân bằng nợ vay nhà và tích lũy hưu trí. Freelancer Việt kiều tại Singapore so sánh thấy phí thấp hơn cố vấn địa phương.
Tích hợp hành vi và AI trong cố vấn tự động
Khung đánh giá hành vi giúp AI giải thích quyết định, theo Tạp chí Kinh tế và Dự báo. Hệ thống phân tích bias như sợ mất mát để điều chỉnh khuyến nghị. Người Việt thường gặp khó khăn tâm lý khi thị trường biến động mạnh.
AI hỗ trợ nhưng không thay thế phán đoán con người trong quyết định lớn. VnEconomy nhấn mạnh vai trò con người trong bối cảnh kinh tế Việt Nam dễ bị ảnh hưởng tỷ giá. Nhà đầu tư cần kết hợp robo với theo dõi thủ công.
Theo 24HMoney, câu hỏi lớn là liệu AI có cướp việc analyst hay chỉ hỗ trợ.
Nhu cầu quản lý tài sản theo nhóm thu nhập
Nhóm đại chúng cần công cụ đơn giản như robo-advisor cơ bản, theo diendandoanhnghiep.vn. Trung lưu hướng đến đa dạng hóa với mức rủi ro trung bình. Nhóm giàu và siêu giàu ưu tiên tùy chỉnh cao hơn kết hợp AI và cố vấn.
Tại Việt Nam, tiền gửi ngân hàng chiếm tỷ lệ lớn trong tài sản hộ gia đình. Robo-advisor mở ra kênh sinh lời cao hơn cho 8 triệu tỷ đồng tồn đọng. Người trung niên chuẩn bị hưu trí hưởng lợi từ tái cân bằng tự động.
Tương lai robo-advisor ở Việt Nam
Thị trường dự kiến tăng trưởng khi quy định fintech rõ ràng hơn. Tích hợp với bảo hiểm và vay tiêu dùng sẽ phổ biến. Theo Tạp chí Kinh tế - Tài chính Online, đây là cơ hội lớn cho tài chính cá nhân chưa khai thác hết.
Người Việt ở nước ngoài như Philippines hay Indonesia học hỏi từ mô hình địa phương. Xu hướng toàn cầu cho thấy robo-advisor chiếm 5% tài sản quản lý vào 2025. Thị trường Việt Nam sẵn sàng với dân số trẻ và số hóa cao.
- Xác định mục tiêu tài chính và mức rủi ro.
- Chọn nền tảng như Finhay hoặc VNDirect.
- Đầu tư ban đầu và theo dõi điều chỉnh AI.
- Kết hợp đánh giá định kỳ với quyết định cá nhân.
Chuyên gia nhận định AI sẽ hỗ trợ nhưng con người quyết định hành trình tài chính. Xu hướng cá nhân hóa đầu tư tiếp tục mạnh mẽ tại Việt Nam và Đông Nam Á.
Tham khảo
- Khung đánh giá hành vi và tích hợp trí tuệ nhân tạo có thể giải thích trong mô hình cố vấn tài chính tự động - Tạp chí Kinh tế và Dự báo
- AI phân tích dữ liệu rất tốt nhưng khi ra quyết định đầu tư vẫn phải là con người? - VnEconomy
- Khi AI hiểu ví tiền của bạn hơn chính bạn: VNDirect, TCInvest, Finhay, Anfin bứt phá cuộc đua cá nhân hóa đầu tư - cafef.vn
- Bạn có tin tưởng giao tiền của mình cho robot? AI liệu có cướp việc của các analyst? - 24HMoney
- Quản lý tài sản – Cơ hội bị bỏ lỡ của tài chính cá nhân Việt? - Tạp chí Kinh tế - Tài chính Online
- Nhóm thu nhập đại chúng, trung lưu, giàu, siêu giàu có nhu cầu quản lý tài sản ra sao? - diendandoanhnghiep.vn


