Quỹ dự phòng: Lớp lót tài chính khi cuộc sống bất ngờ
Trong bài viết này
Khi tiền “lén lút” biến thành nỗi lo
Họp đồng nghiệp xong, bạn vừa nhận được tin là xe máy cần thay phanh ngay hôm nay – chi phí khoảng 2,5 triệu đồng. Tài khoản lương còn lại chỉ đủ cho ăn trông vào cuối tuần. Tình huống như vậy không phải là ngoại lệ; nhiều người Việt đã từng đứng trước quyết định “lấy từ đâu để trả ngay” khi gặp phải chi phí không mong đợi. Khoản tiền dự phòng, hay quỹ dự trù sinh lời, chính là lớp lót giúp chúng ta không phải vội vã vay nợ hoặc rút tiền từ các khoản đầu tư dài hạn khi cuộc sống nhắc nhở.
Nhiều người vẫn chưa có quỹ dự phòng – con số từ thực tế
Một cuộc khảo sát của Tạp chí Gia đình Việt Nam cho thấy 47% người Việt trẻ chưa có khoản tiết kiệm khẩn cấp nào. Đây không phải là con số ảo mà là phản ánh thực trạng mà nhiều người gặp khi lương vào tài khoản nhưng chưa kịp tạo ra đệm tài chính. Khi không có quỹ dự phòng, bất ngờ như bệnh tỏng, sửa xe hoặc thậm chí là ngày nghỉ Tết không có thưởng (như 24HMoney báo về “Thưởng Tết 0 đồng”) có thể đẩy người ta vào vòng vay tiêu dùng cao lãi suất.
Tại sao biết lý thuyết mà vẫn khó bắt đầu?
Nghiên cứu của Tạp chí Kinh tế - Tài chính Online chỉ ra một số yếu tố ảnh hưởng đến hành vi quản lý tài chính của thế hệ Gen Z: sự sợ thất bại, xu hướng tìm kiếm pleasure ngay lập tức, và sự thiếu tự tin trong các quyết định tài chính dài hạn. Những yếu tố này không chỉ xuất hiện ở người trẻ; họ còn thấy ở người đi làm đã có gia đình, freelancer hay chủ doanh nghiệp nhỏ khi họ phải đối mặt với nguồn thu nhập không ổn định hoặc áp lực chi trả nợ.
Bên cạnh đó, những công việc kế toán cuối năm như MISA.VN liệt kê (24 công việc cần thực hiện cuối năm 2025 và đầu năm 2026) cho thấy nhiều người chỉ tập trung vào “đóng sổ” mà quên đi việc xem lại mục tiêu tiết kiệm ngắn hạn. Khi đầu năm đến, họ lại cảm thấy bối rối vì không có kế hoạch rõ ràng cho quỹ dự phòng.
iDepo VIB – công cụ giúp tiền nhàn rỗi trở thành quỹ dự trù sinh lời
Bài báo trên VnExpress giới thiệu iDepo VIB là sản phẩm của Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam (VIB) được thiết kế để chuyển tiền nhàn rỗi trong tài khoản hàng ngày thành một quỹ dự phòng có khả năng sinh lời. Mặc dù bài viết không chỉ ra lãi suất cụ thể hay thời hạn gửi, nhưng nhấn mạnh tính tiện lợi: khách hàng có thể mở tài khoản qua ứng dụng di chuyển, thiết lập chuyển khoản tự động và rút tiền khi cần mà không mất thời gian đi ngân hàng.
5 bước đơn giản để lập quỹ dự phòng bằng iDepo VIB
Dưới đây là quy trình thực tế, đã được thử nghiệm bởi nhiều người ở các giai đoạn cuộc sống khác nhau – từ người mới đi làm (22‑28 tuổi) đến người trung niên (30‑45 tuổi) đang trả nợ mua nhà hoặc chuẩn bị cho con cái học trường.
- Xác định mức quỹ dự phòng cần thiết
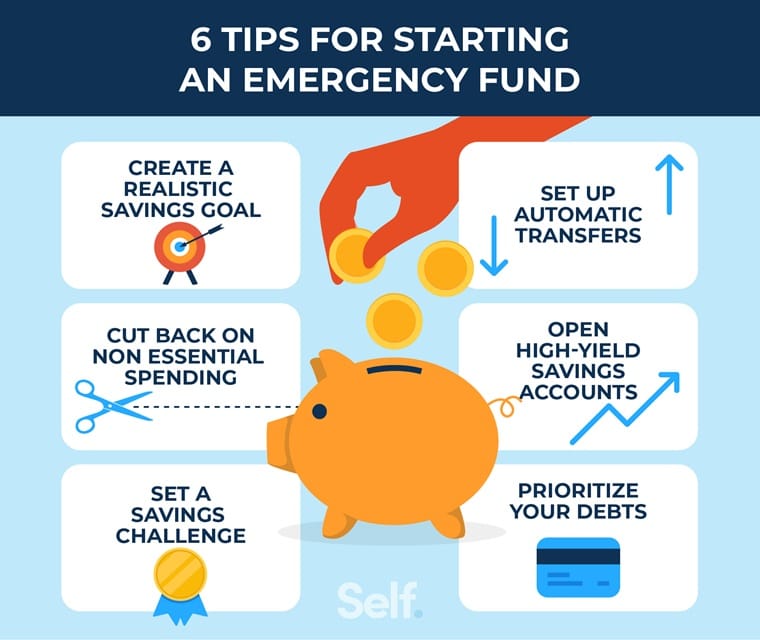
Nguyên tắc thường dùng là tương đương 3‑6 tháng chi phí sinh hoạt básicos. Đối với người thu nhập ổn định, bạn có thể tính tổng chi phí hàng tháng (nhà, ăn, điện, nước, giao thông, bảo hiểm) rồi nhân với 3. Đối với freelancer hoặc chủ doanh nghiệp nhỏ, hãy lấy trung bình chi phí 6 tháng để phòng ngừa biến động thu nhập. Không cần phải đạt con số này ngay; mục tiêu là bắt đầu từ một mức khả thi và tăng dần. - Mở tài khoản iDepo VIB
Tải ứng dụng VIB Smart Banking (hoặc truy cập website VIB), chọn “Mở tài khoản iDepo”. Quy trình thường bao gồm việc cung cấp CMND/CCCD, selfie xác thực và đặt mã PIN. Sau khi duyệt, bạn sẽ nhận được số tài khoản riêng để bắt đầu gửi tiền. - Thiết lập tự động chuyển khoản hàng tháng
Để giảm thiểu sự lười biếng, hãy tạo lịch chuyển khoản tự động từ tài khoản lương chính vào iDepo VIB ngay sau khi lương vào. Mức chuyển có thể bắt đầu từ 5‑10% thu nhập net; sau 2‑3 tháng, nếu cảm thấy thoải mái, hãy tăng lên 15‑20%. Việc tự động giúp bỏ qua bước “nhớ chuyển” và giảm cảm giác “tiền đã rời tay”. - Theo dõi và điều chỉnh định kỳ
Mỗi quarters, mở ứng dụng để xem số dư iDepo VIB và so sánh với mục tiêu quỹ dự phòng. Nếu chi phí sinh hoạt tăng (ví dụ: thuê nhà tăng, học phí con tăng), hãy điều chỉnh mức chuyển lên tương ứng. Ngược lại, nếu bạn đã đạt mức 6 tháng chi phí và vẫn còn tiền dư, bạn có thể cân nhắc chuyển phần excess vào các công cụ đầu tư khác nhau (quỹ chỉ số, vàng, v.v.) để tăng lợi nhuận lâu dài. - Sử dụng chỉ khi thực sự khẩn cấp
Quy tắc vàng là: iDepo VIB không phải là tài khoản tiêu dùng hàng ngày. Khi gặp tình huống như bệnh tỏng, mất việc không ngờ, hoặc sửa xe đột ngột, bạn có thể rút tiền ra mà không bị phạt trước hạn (theo chính sách sản phẩm). Sau khi sử dụng, hãy lập kế hoạch điền lại quỹ ngay trong 1‑2 tháng tới để luôn保持 lớp lót an toàn.
Ứng dụng linh hoạt theo từng đối tượng
Cho người mới đi làm, mức lương ban đầu thường modest; việc bắt đầu với 5% lương và tự động chuyển hàng tháng là cách dễ dàng tạo thói quen mà không làm ảnh hưởng đến chất lượng sống. Họ cũng có thể tận dụng các khoản thưởng-thù lao (nếu có) để nạp thêm vào iDepo VIB trong những tháng có thu nhập ngoài dự kiến.
Đối với người trung niên đang trả nợ mua nhà hoặc gửi con học trường, quỹ dự phòng cần lớn hơn vì có nhiều cam kết tài chính dài hạn. Họ có thể thiết lập hai lệnh chuyển: một phần để duy trì iDepo VIB ở mức 3‑6 tháng chi phí, phần còn lại gửi vào tài khoản tiết kiệm có kỳ hạn ngắn (3‑6 tháng) để kiếm lãi suất чуть cao hơn mà vẫn giữ tính流动性.
Các freelancer và chủ doanh nghiệp nhỏ thường gặp thu nhập không đều. Chiến lược hiệu quả là: trong tháng thu nhập cao, chuyển một tỷ lệ lớn hơn (tức 20‑30%) vào iDepo VIB; trong tháng thu nhập thấp, chỉ duy trì mức chuyển tối thiểu (5‑10%) để giữ thói quen mà không làm gián đoạn dòng tiền hoạt động. Khi có thu nhập bất ngờ (dự án lớn, hợp đồng mới), họ có thể “bù đùng” ngay vào quỹ dự phòng.
Một lưu ý quan trọng: không nên xem iDepo VIB là thay thế hoàn toàn cho bảo hiểm y tế hoặc bảo hiểm tai nạn. Quỹ dự phòng chỉ là lớp đệm ngắn hạn; bảo hiểm vẫn cần thiết để bảo vệ trước các rủi ro lớn, đắt đỗ.
Kết luận – tiền không phải là mục tiêu, mà là công cụ
Lập quỹ dự phòng bằng iDepo VIB không phải là một nhiệm vụ “đ一次性 hoàn thành”. Nó là một chuỗi hành động nhỏ, lặp lại hàng tháng, giúp chúng ta chuyển từ cảm giác “luôn thiếu tiền” sang trạng thái “có thể đối mặt với bất ngờ mà không hoảng loạn”. Khi quỹ đạt mức 3‑6 tháng chi phí, bạn sẽ cảm nhận được sự giảm bớt lo âu về tài chính, từ đó có thể tập trung hơn vào mục tiêu dài hạn như đầu tư, sở hữu nhà hoặc lập kế hoạch về hưu.
Cuối cùng, hãy tự hỏi: nếu hôm nay bạn có một khoản tiền ngàn đồng trong iDepo VIB, bạn sẽ cảm thấy tự tin hơn bao nhiêu khi đối mặt với chi phí không mong đợi? Câu trả lời thường nằm ở những bước đơn giản mà chúng ta vừa thực hiện – bắt đầu từ hôm nay, một khoản chuyển tự động, và nhớ rằng tài chính cá nhân là hành trình, không phải đích đến.
Tham khảo
- iDepo VIB - công cụ giúp tiền nhàn rỗi trở thành quỹ dự trù sinh lời - VnExpress
- Các yếu tố ảnh hưởng đến hành vi quản lý tài chính cá nhân của thế hệ gen Z - Tạp chí Kinh tế - Tài chính Online
- Thưởng Tết 0 đồng: Người chấp nhận, người xin nghỉ việc ngay - 24HMoney
- 47% người Việt trẻ chưa có khoản tiết kiệm khẩn cấp: Lập quỹ dự phòng bao nhiêu để an tâm cuộc sống? - Tạp chí Gia đình Việt Nam
- 24 công việc kế toán cần thực hiện cuối năm 2025 và đầu năm 2026 - MISA.VN
- Nghỉ hưu sớm ở tuổi 40: ‘Vỡ mộng’ vì cạn tiền nếu tiếp tục mắc 4 SAI LẦM này - CafeF


