Participating Preferred Stock: Quyền Lợi Đôi Nhà Đầu Tư
Trong bài viết này
- Participating Preferred Stock: Investopedia Phân Tích Quyền Lợi Cổ Tức Và Liquidation
- Cơ Chế Hoạt Động Của Cổ Phiếu Ưu Đãi Tham Gia
- So Sánh Cổ Phiếu Ưu Đãi Tham Gia Và Không Tham Gia
- Tác Động Đến Cap Table Và Founder
- Ví Dụ Thực Tế Và Rủi Ro Trong Exit Thấp
- Xu Hướng Sử Dụng Ở Thị Trường Startup Việt Nam
- Chiến Lược Đàm Phán Cho Founder
- Kết Luận: Xu Hướng Và Nhận Định Chuyên Gia
Participating Preferred Stock: Investopedia Phân Tích Quyền Lợi Cổ Tức Và Liquidation
Investopedia nhấn mạnh Participating Preferred Stock mang lại quyền lợi kép cho nhà đầu tư qua cổ tức và liquidation preference. Cơ chế này phổ biến trong các vòng gọi vốn startup, nơi nhà đầu tư ưu tiên nhận khoản hoàn vốn trước khi chia phần còn lại. Thị trường ghi nhận loại cổ phiếu này thường xuất hiện trong term sheet của các quỹ VC lớn.
Cơ Chế Hoạt Động Của Cổ Phiếu Ưu Đãi Tham Gia
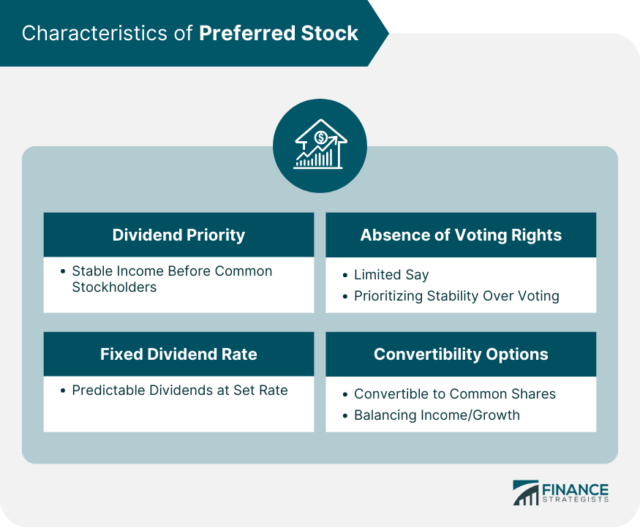
Cổ phiếu ưu đãi tham gia, hay Participating Preferred Stock, cho phép nhà đầu tư nhận liquidation preference đầy đủ trước. Sau đó, họ tiếp tục tham gia chia phần exit còn lại theo tỷ lệ sở hữu pro-rata cùng cổ đông thường. Theo phân tích từ Investopedia, cơ chế này bảo vệ nhà đầu tư trong các kịch bản exit trung bình hoặc thấp.
Quá trình thanh lý tài sản diễn ra theo thứ tự: nhà đầu tư nhận khoản đầu tư gốc cộng lợi nhuận ưu tiên, thường là 1x hoặc cao hơn. Phần dư được phân bổ cho tất cả cổ đông, bao gồm cả nhà đầu tư ưu đãi. Điều này khác biệt với mô hình cổ phiếu thông thường, nơi chỉ có một lần phân bổ.
Trong term sheet, điều khoản này thường đi kèm với quyền tham gia không giới hạn (non-capped participating). Nhà đầu tư dẫn dắt vòng gọi vốn hay yêu cầu cơ chế này để giảm rủi ro. Thị trường startup toàn cầu ghi nhận tỷ lệ áp dụng cao ở các deal early-stage.
So Sánh Cổ Phiếu Ưu Đãi Tham Gia Và Không Tham Gia
Cổ phiếu ưu đãi không tham gia (Non-Participating Preferred Stock) chỉ nhận liquidation preference hoặc phần pro-rata lớn hơn, tùy theo mức nào cao hơn. Ngược lại, loại tham gia mang lại lợi ích kép, làm tăng tổng thu về cho nhà đầu tư. Bảng dưới đây minh họa sự khác biệt qua kịch bản exit giả định với tổng giá trị 10 triệu USD.
| Kịch bản | Tham gia (1x pref) | Không tham gia (1x pref) |
|---|---|---|
| Nhà đầu tư: 4 triệu USD (40% cổ phần) | Founder: 6 triệu USD (60%) | |
| Exit 10 triệu USD | Nhà đầu tư: 8 triệu USD Founder: 2 triệu USD | Nhà đầu tư: 6 triệu USD (pro-rata lớn hơn) Founder: 4 triệu USD |
| Exit 5 triệu USD | Nhà đầu tư: 4 triệu USD + 0.4 triệu USD = 4.4 triệu USD Founder: 0.6 triệu USD | Nhà đầu tư: 4 triệu USD (pref) Founder: 1 triệu USD |
Bảng trên cho thấy trong exit cao, nhà đầu tư tham gia nhận nhiều hơn đáng kể. Founder đối mặt với pha loãng lớn hơn ở cả hai loại, nhưng mức độ nghiêm trọng tăng với participating preferred. PitchBook lưu ý liquidation preferences thường gây xung đột giữa các quỹ VC hợp tác.
Tác Động Đến Cap Table Và Founder
Participating Preferred Stock làm phức tạp cap table bằng cách ưu tiên đa tầng. Khi thêm vào vòng gọi vốn mới, founder chứng kiến tỷ lệ sở hữu giảm mạnh hơn so với mô hình thông thường. Andreessen Horowitz giải thích startup options và ownership thường bị ảnh hưởng gián tiếp qua các điều khoản này.
Founder giữ cổ phần thường phải chờ sau liquidation preference kép. Trong exit IPO hoặc M&A, phần chia cho đội ngũ sáng lập có thể chỉ còn 10-20% tổng giá trị nếu multiple preference cao. Thị trường Việt Nam ghi nhận các startup công nghệ thường gặp điều khoản tương tự từ quỹ quốc tế.
Stanford VC Course nhấn mạnh founder cần nắm fundamentals để đàm phán. Cap table sạch giúp tránh xung đột khi thêm nhà đầu tư mới. Nhiều trường hợp, founder chấp nhận để đổi lấy định giá cao hơn ở vòng đầu.
Liquidation preferences có thể dẫn đến xung đột giữa các nhà đầu tư hợp tác, theo PitchBook.
Ví Dụ Thực Tế Và Rủi Ro Trong Exit Thấp
Trong các deal gaming hoặc công nghệ, nhà đầu tư dựa vào deal clauses thay vì mô hình kinh doanh, như Times of India đề cập về gaming ban. Participating preferred trở thành công cụ chính để thu hồi vốn. Founder đối mặt rủi ro mất kiểm soát nếu exit dưới kỳ vọng.
Orrick thảo luận down round, nơi founder chuẩn bị cho định giá giảm. Cơ chế tham gia làm tình hình tồi tệ hơn, vì preference chồng chất từ vòng trước. Nhà đầu tư có thể kích hoạt full ratchet hoặc pay-to-play để bảo vệ vị thế.
- Xác định liquidation multiple trong term sheet (1x, 2x).
- Đàm phác capped participating để giới hạn phần tham gia.
- Mô phỏng cap table qua phần mềm như Carta trước ký kết.
- Theo dõi burn rate để tránh down round kích hoạt clauses.
Thị trường Đông Nam Á, bao gồm Việt Nam, chứng kiến xu hướng tăng sử dụng preferred stock từ quỹ Singapore và Mỹ. Startup fintech thường áp dụng để thu hút vốn nhanh.
Xu Hướng Sử Dụng Ở Thị Trường Startup Việt Nam
Các quỹ VC tại Việt Nam ngày càng áp dụng participating preferred trong term sheet seed và Series A. Điều này phản ánh ảnh hưởng từ chuẩn global, nơi Investopedia ghi nhận cơ chế bảo vệ nhà đầu tư mạnh mẽ. Founder Việt cần chú ý pha loãng kép khi lập kế hoạch exit.
PitchBook chỉ ra xung đột tiềm ẩn giữa lead investor và follower. Ở Việt Nam, startup thường có ít đòn bẩy đàm phán hơn so với Silicon Valley. Nhiều deal sử dụng 1x non-participating để thân thiện hơn với founder.
Andreessen Horowitz nhấn mạnh ownership phân bổ ảnh hưởng dài hạn đến động lực đội ngũ. Founder giữ trên 50% sau hai vòng gọi vốn hiếm khi xảy ra với participating preferred. Xu hướng chuyển sang SAFE hoặc convertible notes giúp trì hoãn quyết định này.
Chiến Lược Đàm Phán Cho Founder
Founder thường ưu tiên non-participating hoặc cap trên participating để cân bằng lợi ích. Term sheet rõ ràng về sunset clause, nơi preference hết hiệu lực sau IPO. Stanford VC Course khuyến nghị mô phỏng đa kịch bản exit trước ký.
- Ưu tiên 1x non-participating ở early-stage.
- Thêm carve-out cho nhân viên options pool.
- Kết hợp với pro rata rights để founder duy trì kiểm soát.
- Sử dụng nước ngoài term sheet làm benchmark.
Thị trường ghi nhận startup Việt thành công khi đàm phán cap 2x hoặc 3x trên preference. Điều này giảm rủi ro cho founder trong exit trung bình 5-10x.
Kết Luận: Xu Hướng Và Nhận Định Chuyên Gia
Participating Preferred Stock tiếp tục định hình term sheet startup toàn cầu, với Investopedia nhấn mạnh vai trò bảo vệ nhà đầu tư. Ở Việt Nam, founder cần tích hợp phân tích cap table vào chiến lược gọi vốn sớm. Chuyên gia từ PitchBook nhận định liquidation preferences đòi hỏi sự hợp tác chặt chẽ giữa các bên để tránh xung đột.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Participating Preferred Stock | Cổ phiếu ưu đãi tham gia, cho nhà đầu tư nhận liquidation preference trước rồi chia phần còn lại pro-rata. |
| Liquidation preference | Quyền ưu tiên nhận vốn gốc cộng lợi nhuận trước khi chia cho cổ đông khác trong exit. |
| Term sheet | Bản điều khoản đầu tư sơ bộ nêu quyền lợi và nghĩa vụ các bên trước hợp đồng chính thức. |
| Cap table | Bảng theo dõi sở hữu cổ phần, phản ánh pha loãng sau mỗi vòng gọi vốn. |
| Pro rata | Phân bổ theo tỷ lệ sở hữu hiện tại, thường áp dụng cho quyền mua thêm cổ phần. |
| Down round | Vòng gọi vốn với định giá thấp hơn vòng trước, thường kích hoạt các điều khoản bảo vệ nhà đầu tư. |
| Sunset clause | Điều khoản tự động hết hiệu lực sau sự kiện nhất định như IPO. |
| Burn rate | Tốc độ tiêu hao tiền mặt hàng tháng của startup. |
Tham khảo
- Stanford VC Course Highlights: Venture Capital Fundamentals Every Founder Should Know - 深潮TechFlow
- Participating Preferred Stock: Key Insights on Dividends & Liquidation - Investopedia
- How Startup Options (and Ownership) Works - Andreessen Horowitz
- Liquidation preferences put collaborative VCs into conflict - PitchBook
- Gaming ban leaves venture backers leaning on deal clauses, not business models - The Times of India
- Raising a Down Round and How to Be Prepared | A Conversation with Samir Bakhru and Max Cantor - orrick.com


