Nợ Thái Lan 90% GDP: Cảnh Báo Quản Lý Nợ Cá Nhân
Trong bài viết này
- Nợ hộ gia đình Thái Lan chạm gần 90% GDP: Tín hiệu cảnh báo cho quản lý nợ cá nhân
- Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng Thái Lan
- Tỷ lệ tín dụng/GDP tại Việt Nam liên tục tăng cao
- Nợ toàn cầu đạt kỷ lục 348.000 tỷ USD
- Rủi ro nợ cá nhân ở Việt Nam qua lăng kính Thái Lan
- Quản lý dòng tiền: Bước đầu tránh bẫy nợ
- Tác động của nợ đến các giai đoạn cuộc đời
- Bẫy lãi suất và nợ chồng chất
- Xây dựng quỹ dự phòng giữa gánh nặng nợ
- Bảo hiểm và pháp lý trong quản lý nợ
- Tâm lý và hành vi trong vòng xoáy nợ
- Xu hướng nợ và triển vọng Việt Nam
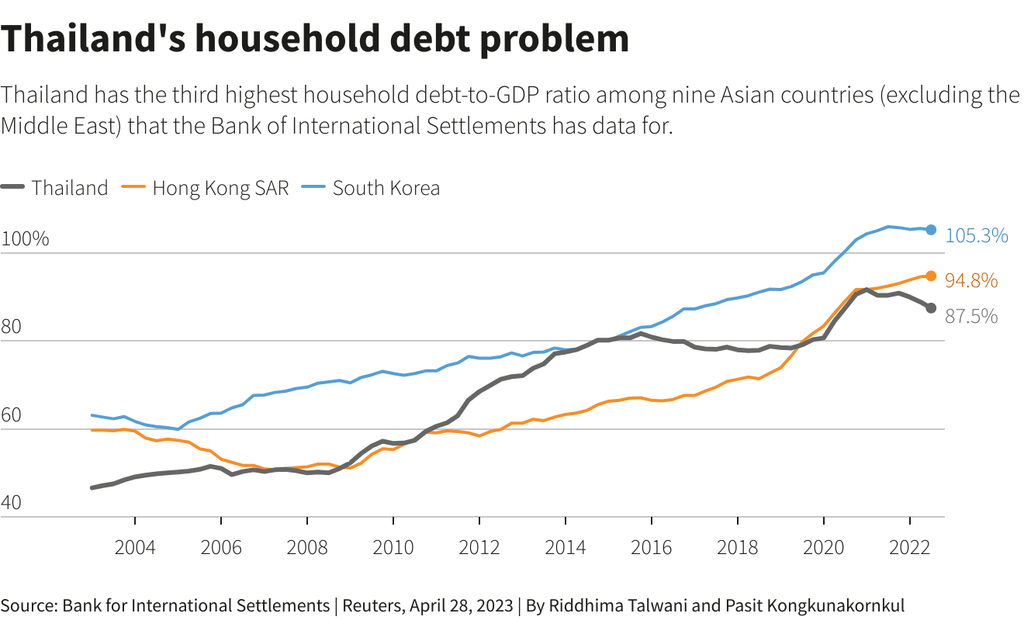
Nợ hộ gia đình Thái Lan chạm gần 90% GDP: Tín hiệu cảnh báo cho quản lý nợ cá nhân
Theo Vietpress.vn, nợ hộ gia đình Thái Lan đã chạm ngưỡng cao kỷ lục gần 90% GDP. Mức nợ này phản ánh áp lực tài chính lớn lên các hộ gia đình. Thị trường ghi nhận tình trạng này làm gia tăng rủi ro cho nền kinh tế.
Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng Thái Lan
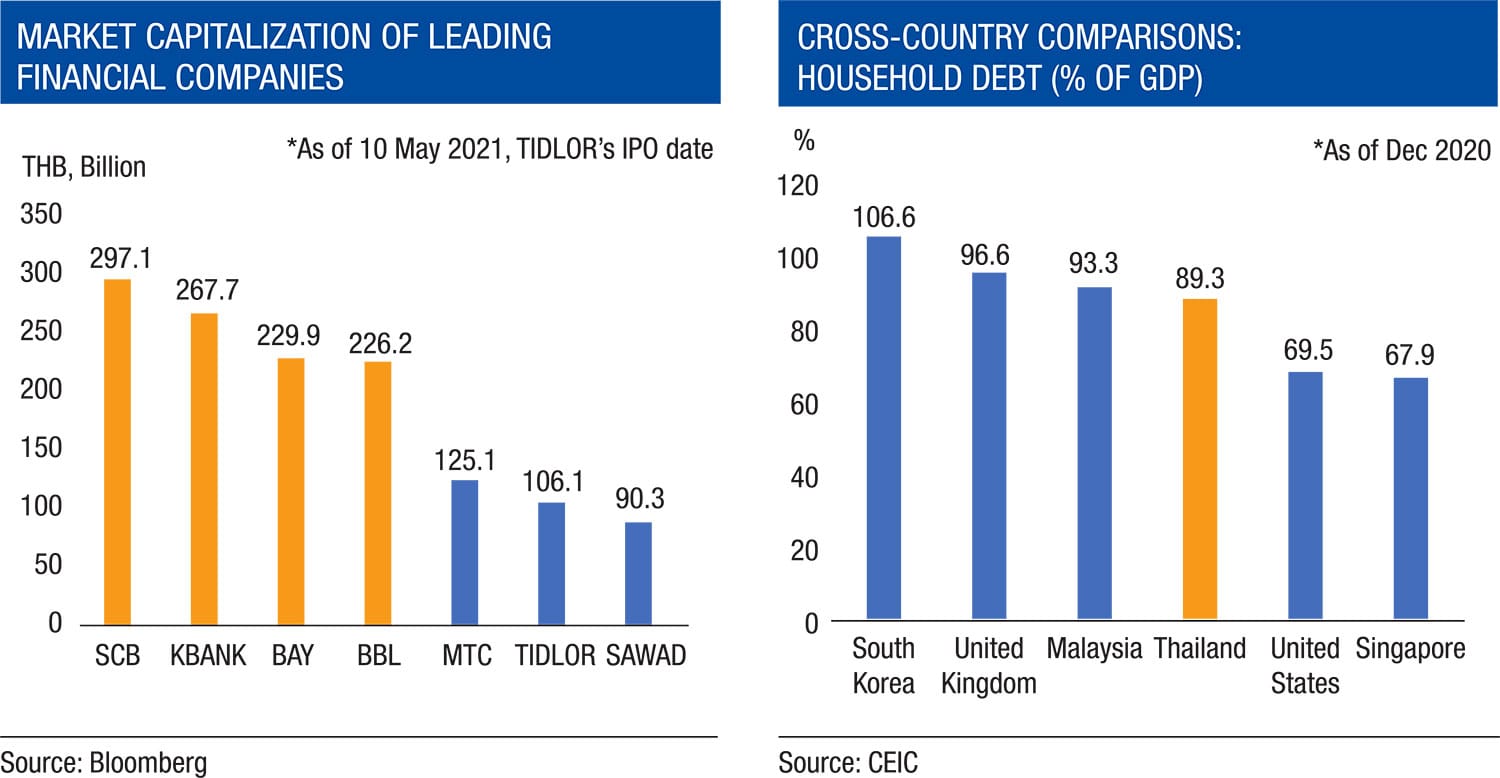
VnEconomy đưa tin khủng hoảng nợ hộ gia đình đang kìm hãm tăng trưởng kinh tế Thái Lan. Các hộ gia đình đối mặt với gánh nặng trả nợ kéo dài. Tăng trưởng kinh tế chậm lại do nợ xấu và chi tiêu bị hạn chế.
Diendandoanhnghiep.vn cũng nhấn mạnh Thái Lan đang trong khủng hoảng nợ hộ gia đình. Hộ gia đình gặp khó khăn trong việc cân bằng thu nhập và nghĩa vụ nợ. Tình hình này ảnh hưởng đến tiêu dùng nội địa.
Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP.Vietpress.vn
Tỷ lệ tín dụng/GDP tại Việt Nam liên tục tăng cao
Tạp chí Kinh tế Sài Gòn ghi nhận Việt Nam đang đối mặt thách thức tỷ lệ tín dụng/GDP liên tục tăng cao. Tăng trưởng tín dụng nhanh chóng tạo áp lực lên hệ thống tài chính. Hộ gia đình và doanh nghiệp nhỏ ghi nhận nợ vay gia tăng.
Thị trường tín dụng Việt Nam chứng kiến nhu cầu vay tiêu dùng và vay mua nhà tăng mạnh. Người lao động trẻ và freelancer thường vay để đáp ứng chi phí sinh hoạt. Tỷ lệ này đòi hỏi theo dõi chặt chẽ để tránh rủi ro hệ thống.
Nợ toàn cầu đạt kỷ lục 348.000 tỷ USD
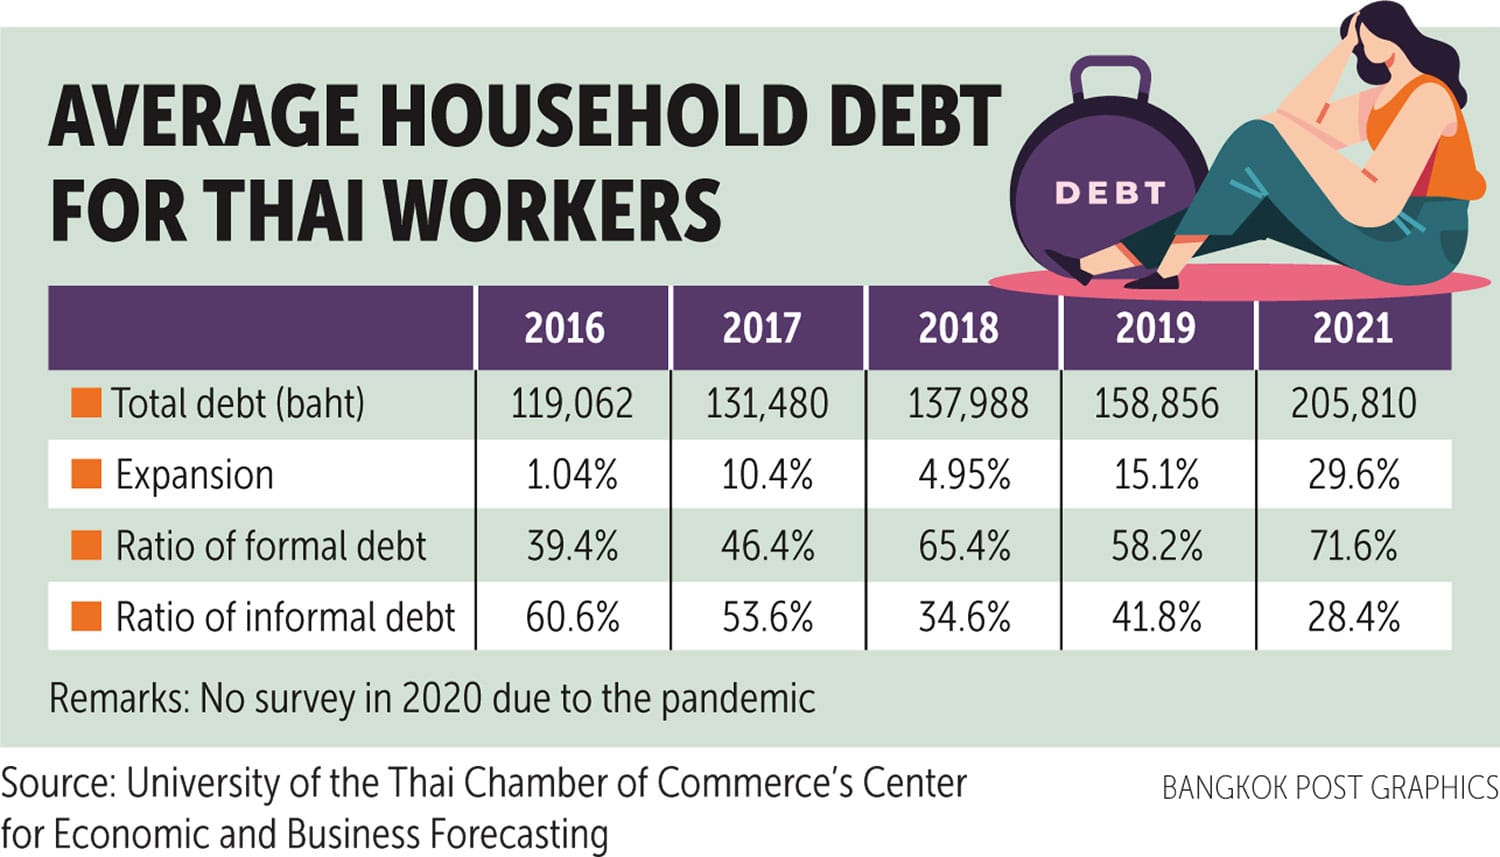
VTV.vn thông tin nợ toàn cầu lên mức kỷ lục 348.000 tỷ USD. Mức nợ khổng lồ này bao gồm nợ hộ gia đình, doanh nghiệp và chính phủ. Xu hướng toàn cầu cho thấy rủi ro lan tỏa đến các nền kinh tế mới nổi.
CafeBiz đề cập một nền kinh tế 19.000 tỷ USD với nợ vượt 300% GDP, đang loay hoay trong giảm phát. Nợ cao làm giảm sức mua và tăng áp lực lãi suất. Hộ gia đình ở các nước này gặp khó khăn trong quản lý dòng tiền.
Rủi ro nợ cá nhân ở Việt Nam qua lăng kính Thái Lan
Trường hợp Thái Lan với nợ hộ gia đình gần 90% GDP cảnh báo rủi ro tương tự tại Việt Nam. Hộ gia đình Việt Nam ghi nhận vay tiêu dùng chiếm tỷ lệ lớn trong tín dụng cá nhân. Áp lực từ lạm phát và biến động lãi suất làm gia tăng gánh nặng trả nợ.
Người mới đi làm từ 22-28 tuổi thường vay mua điện thoại, xe máy hoặc du lịch. Người trung niên 30-45 tuổi vay mua nhà, xe hơi để xây dựng tài sản. Freelancer và chủ doanh nghiệp nhỏ vay vốn lưu động, dễ rơi vào vòng xoáy nợ chồng nợ.
| Quốc gia | Tỷ lệ nợ hộ gia đình/GDP | Tác động kinh tế |
|---|---|---|
| Thái Lan | Gần 90% | Kìm hãm tăng trưởng |
| Toàn cầu (tham chiếu) | Vượt 300% tổng nợ/GDP ở một số nền kinh tế lớn | Giảm phát và áp lực lãi suất |
Bảng trên so sánh tỷ lệ nợ từ các nguồn báo chí. Dữ liệu Thái Lan từ Vietpress.vn nhấn mạnh ngưỡng nguy hiểm. Việt Nam cần theo dõi tỷ lệ tín dụng/GDP từ Tạp chí Kinh tế Sài Gòn.
Quản lý dòng tiền: Bước đầu tránh bẫy nợ
Hộ gia đình Việt Nam theo dõi dòng tiền vào-ra hàng tháng để kiểm soát nợ. Thu nhập từ lương cố định hoặc freelance trừ chi phí thiết yếu còn dư dùng trả nợ. Thị trường ghi nhận 50-60% thu nhập dành cho nhu cầu cơ bản ở TP.HCM và Hà Nội.
- Theo dõi thu nhập hàng tháng từ lương hoặc hợp đồng freelance.
- Liệt kê chi phí cố định như thuê nhà, ăn uống, di chuyển.
- Tính toán khoản dư sau chi phí để ưu tiên trả nợ lãi suất cao.
- Điều chỉnh chi tiêu linh hoạt khi lãi suất biến động.
Quy trình trên giúp hộ gia đình tránh tích lũy nợ mới. Người trung niên thường áp dụng để cân bằng trả nợ nhà và tiết kiệm cho con cái. Freelancer ghi nhận hiệu quả khi lập bảng theo dõi hàng tuần.
Tác động của nợ đến các giai đoạn cuộc đời
Người trẻ 22-28 tuổi dễ vay tiêu dùng ngắn hạn. Nợ thẻ tín dụng và vay online tăng nhanh do chi phí sinh hoạt đô thị. Họ đối mặt rủi ro lãi suất phạt khi thu nhập chưa ổn định.
Nhóm 30-45 tuổi vay thế chấp mua nhà chiếm tỷ lệ lớn. Gánh nặng trả góp kéo dài 15-20 năm ảnh hưởng kế hoạch hưu trí. Chủ doanh nghiệp nhỏ vay kinh doanh dễ lẫn lộn nợ cá nhân và doanh nghiệp.
Freelancer ghi nhận thu nhập biến động làm nợ dễ vượt kiểm soát. Họ thường vay để bù đắp tháng thấp điểm. Thị trường bảo hiểm và quỹ dự phòng trở thành lớp lót an toàn.
Bẫy lãi suất và nợ chồng chất
Lãi suất vay tiêu dùng tại Việt Nam dao động 1,5-2,5%/tháng theo thông tin ngân hàng công bố. Hộ gia đình vay chồng chất dẫn đến tổng lãi vượt khả năng chi trả. Trường hợp Thái Lan cho thấy nợ cao kìm hãm chi tiêu hộ gia đình.
Người lao động trẻ ghi nhận vay mua sắm qua trả góp 0% ban đầu. Lãi suất thực tế tăng sau kỳ ân hạn gây bất ngờ. Quản lý nợ đòi hỏi ưu tiên trả khoản lãi cao trước.
- Vay tiêu dùng: Lãi suất cao, kỳ hạn ngắn.
- Vay mua nhà: Kỳ hạn dài, ổn định hơn.
- Vay kinh doanh: Rủi ro cao nếu doanh thu biến động.
- Nợ thẻ tín dụng: Phạt chậm trả tích lũy nhanh.
Xây dựng quỹ dự phòng giữa gánh nặng nợ
Quỹ dự phòng tương đương 3-6 tháng chi phí giúp hộ gia đình vượt qua biến cố. Người mới đi làm bắt đầu từ 1-2 triệu VNĐ gửi tiết kiệm lãi suất 5-6%/năm. Nhóm trung niên tích lũy song song trả nợ để bảo vệ tài sản.
Thị trường ngân hàng Việt Nam cung cấp tài khoản tiết kiệm linh hoạt. Freelancer ưu tiên quỹ này trước đầu tư rủi ro. Tỷ lệ nợ cao như Thái Lan nhấn mạnh vai trò quỹ an toàn.
Bảo hiểm và pháp lý trong quản lý nợ
Bảo hiểm nhân thọ và sức khỏe bảo vệ hộ gia đình trước rủi ro mất thu nhập. Người trung niên chọn gói có yếu tố bảo vệ nợ vay. Thị trường ghi nhận phí bảo hiểm chiếm 5-10% thu nhập ở nhóm này.
Chủ doanh nghiệp nhỏ kiểm tra hợp đồng vay để tránh điều khoản bất lợi. Pháp lý rõ ràng giúp đàm phán gia hạn nợ khi khó khăn. Hộ gia đình Việt Nam học hỏi từ khủng hoảng Thái Lan để tăng cường bảo vệ.
Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan.VnEconomy
Tâm lý và hành vi trong vòng xoáy nợ
Hộ gia đình thường trì hoãn theo dõi nợ do quá tải thông tin. Người trẻ biết lý thuyết 50/30/20 nhưng khó áp dụng thực tế. Hành vi chi tiêu cảm tính dẫn đến nợ tích lũy.
Nhóm trung niên ưu tiên tài sản cho con cái hơn quỹ cá nhân. Freelancer ghi nhận áp lực doanh thu làm bỏ qua quản lý nợ. Xu hướng toàn cầu với nợ 348.000 tỷ USD cho thấy hành vi phổ biến.
Xu hướng nợ và triển vọng Việt Nam
Tỷ lệ tín dụng/GDP Việt Nam tăng cao đòi hỏi cảnh giác từ hộ gia đình. Trường hợp Thái Lan với gần 90% GDP nợ hộ gia đình là bài học cụ thể. Thị trường theo dõi nợ xấu ngân hàng để dự báo rủi ro.
Nợ toàn cầu kỷ lục 348.000 tỷ USD làm tăng biến động lãi suất. Hộ gia đình Việt Nam ghi nhận nhu cầu vay ổn định nhưng cần giới hạn tỷ lệ nợ/thu nhập dưới 40%. Chuyên gia kinh tế nhận định quản lý nợ cá nhân quyết định sức khỏe tài chính dài hạn.
Thị trường tài chính Việt Nam tiếp tục phát triển sản phẩm vay linh hoạt. Hộ gia đình đa dạng nguồn thu để giảm phụ thuộc nợ. Xu hướng thực tế cho thấy các nước kiểm soát nợ hộ gia đình dưới 60% GDP duy trì tăng trưởng ổn định hơn.
Tham khảo
- Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan - VnEconomy
- Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP - Vietpress.vn
- Thái Lan khủng hoảng nợ hộ gia đình - diendandoanhnghiep.vn
- Trước thách thức tỷ lệ tín dụng/GDP liên tục tăng cao - Tạp chí Kinh tế Sài Gòn
- Nợ toàn cầu lên mức kỷ lục 348.000 tỷ USD - VTV.vn
- Nợ vượt 300% GDP, nền kinh tế 19.000 tỷ USD loay hoay trong vòng xoáy giảm phát - CafeBiz


