Nợ Hộ Gia Đình Thái Lan Gần 90% GDP
Trong bài viết này
- Nợ hộ gia đình Thái Lan chạm gần 90% GDP
- Tác động đến tăng trưởng kinh tế khu vực
- So sánh với nợ toàn cầu và Trung Quốc
- Rủi ro nợ hộ gia đình tại Việt Nam
- Phân tích dữ liệu theo giai đoạn cuộc đời
- Tâm lý và hành vi nợ nần
- So sánh hệ thống tài chính Đông Nam Á
- Bảo vệ tài chính cá nhân trước rủi ro nợ
- Kế hoạch dài hạn và di sản
- Xu hướng rủi ro tăng trưởng từ dữ liệu
Nợ hộ gia đình Thái Lan chạm gần 90% GDP
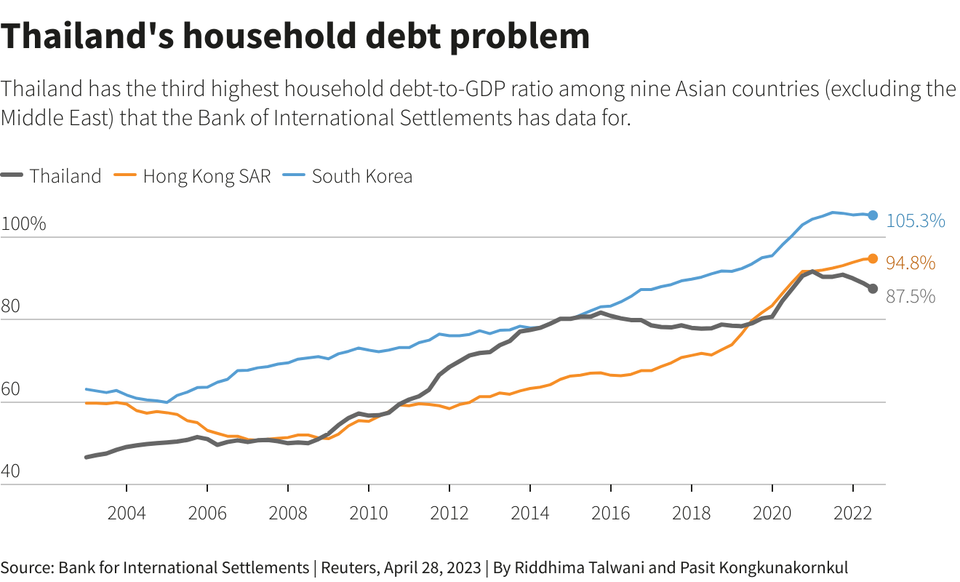
Nợ hộ gia đình Thái Lan đạt mức kỷ lục gần 90% GDP, theo vietpress.vn. Mức nợ này phản ánh áp lực tài chính lớn lên người tiêu dùng. Thị trường ghi nhận tình trạng khủng hoảng nợ hộ gia đình đang diễn ra.
VnEconomy đưa tin khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan. Diendandoanhnghiep.vn cũng xác nhận khủng hoảng nợ hộ gia đình tại quốc gia này. Các hộ gia đình đối mặt rủi ro tài chính cao hơn.
Tác động đến tăng trưởng kinh tế khu vực
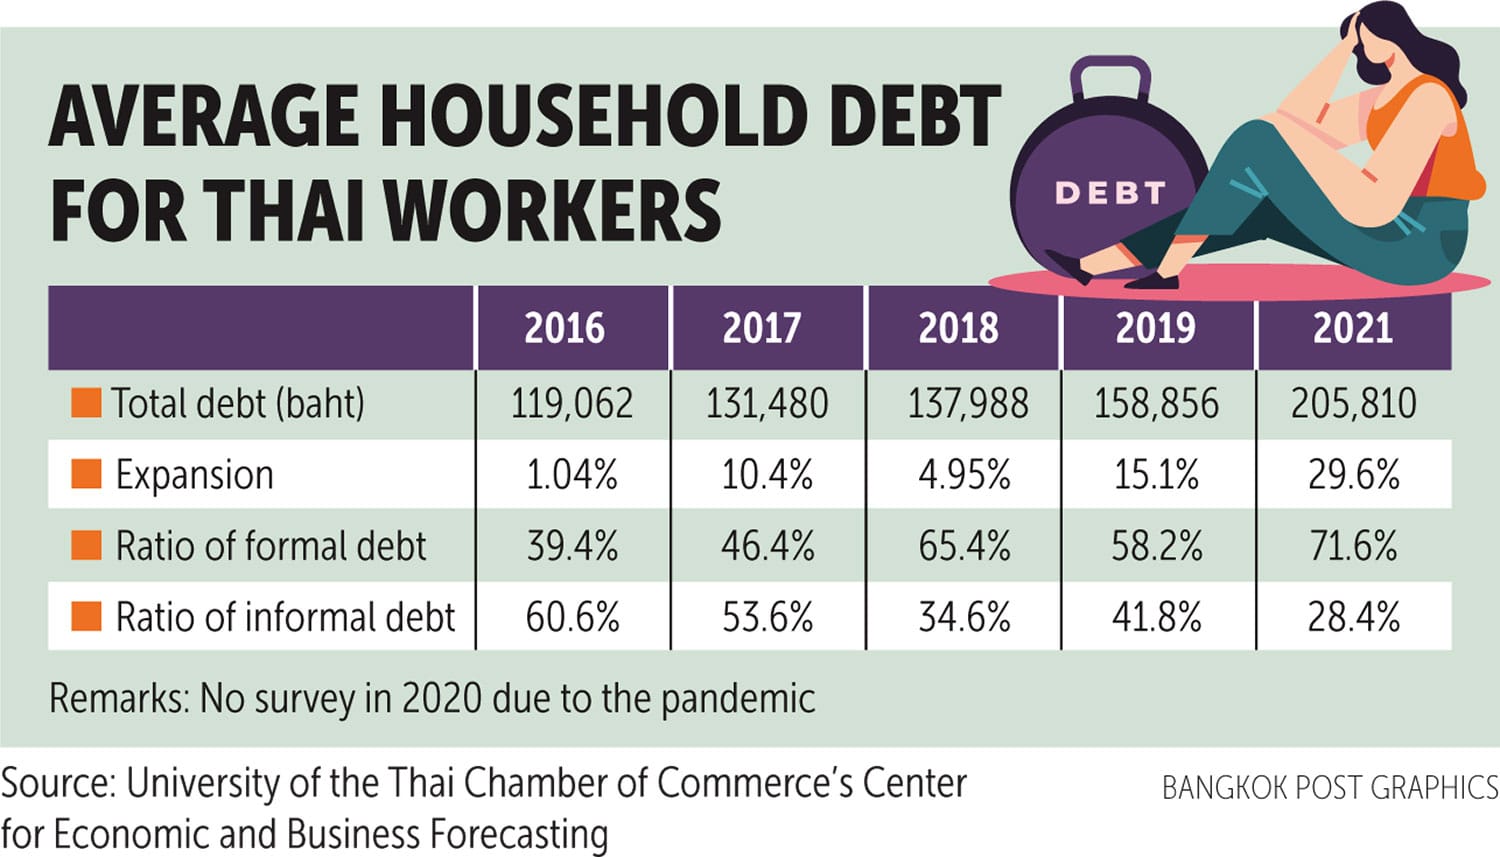
Khủng hoảng nợ hộ gia đình làm chậm đà tăng trưởng kinh tế Thái Lan. Người tiêu dùng giảm chi tiêu do gánh nặng trả nợ. Doanh nghiệp gặp khó khăn trong việc mở rộng sản xuất.
Thái Lan, một nền kinh tế lớn Đông Nam Á, cho thấy rủi ro lan tỏa từ nợ cá nhân. Hộ gia đình trung niên thường chịu áp lực từ vay mua nhà và xe. Người trẻ mới đi làm dễ rơi vào vòng xoáy vay tín dụng tiêu dùng.
Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP.
So sánh với nợ toàn cầu và Trung Quốc
Nợ toàn cầu đạt kỷ lục 348.000 tỷ USD, theo VTV.vn. Mức nợ này bao gồm nợ công và tư nhân trên toàn thế giới. Hộ gia đình đóng góp phần lớn vào nợ tư nhân.
Tại Trung Quốc, nợ vượt 300% GDP, theo Báo Đấu thầu và CafeBiz. Nền kinh tế 19.000 tỷ USD đối mặt rủi ro giảm phát do nợ cao. Hộ gia đình Trung Quốc gặp áp lực từ vay bất động sản và tiêu dùng.
| Quốc gia/Vùng | Tỷ lệ nợ/GDP | Tác động chính |
|---|---|---|
| Thái Lan (hộ gia đình) | Gần 90% | Kìm hãm tăng trưởng kinh tế |
| Trung Quốc (tổng nợ) | Vượt 300% | Rủi ro giảm phát |
| Toàn cầu (tổng nợ) | 348.000 tỷ USD | Áp lực tài chính toàn cầu |
Bảng trên tổng hợp dữ liệu từ các nguồn độc lập. Thái Lan nổi bật với nợ hộ gia đình cao. Trung Quốc cho thấy rủi ro khi nợ vượt ngưỡng lớn.
Rủi ro nợ hộ gia đình tại Việt Nam
Thị trường Việt Nam ghi nhận nợ hộ gia đình tăng theo đà khu vực Đông Nam Á. Người lao động trẻ từ 22-28 tuổi thường bắt đầu với vay tiêu dùng. Hộ gia đình trung niên 30-45 tuổi đối mặt nợ mua nhà và giáo dục con cái.
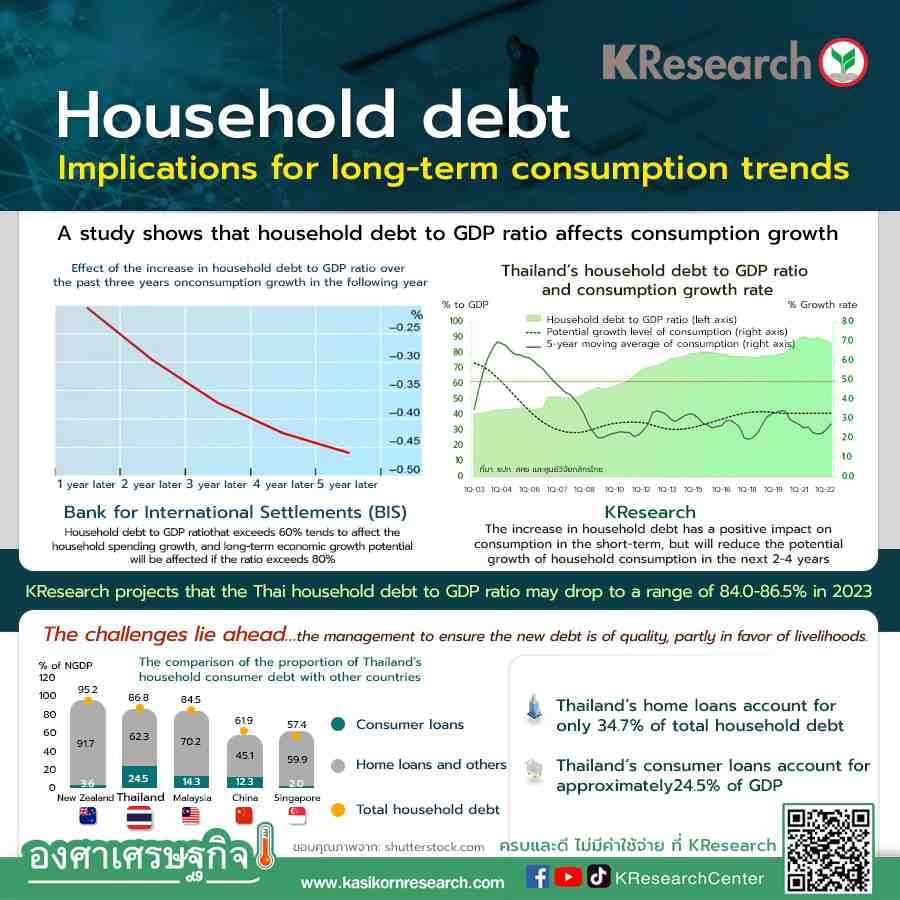
Freelancer và chủ doanh nghiệp nhỏ tại Việt Nam dễ gặp biến động thu nhập. Người Việt ở nước ngoài so sánh với lãi suất vay tại Singapore hay Malaysia. Dữ liệu khu vực cho thấy rủi ro tăng trưởng khi nợ hộ gia đình vượt 60-70% GDP.
Ngân hàng Việt Nam cung cấp sản phẩm vay với lãi suất cạnh tranh. Tuy nhiên, tỷ lệ nợ xấu tăng phản ánh áp lực trả nợ. Hộ gia đình cần theo dõi dòng tiền hàng tháng để tránh rủi ro.
Phân tích dữ liệu theo giai đoạn cuộc đời
Người mới đi làm tại Việt Nam thường chi tiêu vượt thu nhập ban đầu. Dữ liệu từ các báo cáo khu vực cho thấy vay tín dụng thẻ chiếm tỷ lệ lớn ở nhóm 22-28 tuổi. Tiết kiệm ban đầu khó khăn do chi phí sinh hoạt đô thị cao.
Nhóm trung niên 30-45 tuổi xây dựng tài sản qua vay bất động sản. Tại Bangkok và Jakarta, hộ gia đình tương tự gặp áp lực tương đương Thái Lan. Ở Việt Nam, trả nợ nhà chiếm 40-50% thu nhập trung bình hộ gia đình.
- Giai đoạn trẻ: Tập trung cân bằng chi tiêu và tiết kiệm khẩn cấp.
- Giai đoạn trung niên: Quản lý nợ dài hạn và tích lũy cho con cái.
- Giai đoạn về hưu: Giảm nợ và đa dạng hóa tài sản.
Quy trình trên dựa trên xu hướng hành vi tài chính Đông Nam Á. Người tiêu dùng Việt Nam học hỏi từ khủng hoảng Thái Lan để điều chỉnh sớm.
Tâm lý và hành vi nợ nần
Người tiêu dùng thường biết lý thuyết quản lý nợ nhưng khó thực hiện. Ác cảm mất mát khiến trì hoãn cắt giảm chi tiêu. Tại Thái Lan, hành vi vay mới để trả nợ cũ phổ biến ở hộ gia đình.
Ở Indonesia và Philippines, freelancer dễ rơi vào nợ do thu nhập không ổn định. Người Việt ở nước ngoài đối mặt áp lực so sánh với mức sống Singapore. Dữ liệu toàn cầu cho thấy nợ cao liên quan đến chi tiêu cảm tính.
Thị trường ghi nhận xu hướng chuyển sang tiết kiệm khi nhận thức rủi ro tăng. Hộ gia đình Việt Nam bắt đầu đa dạng hóa với gửi ngân hàng và quỹ mở.
So sánh hệ thống tài chính Đông Nam Á
Thái Lan dẫn đầu về nợ hộ gia đình cao so với GDP. Singapore duy trì tỷ lệ nợ thấp hơn nhờ quy định chặt chẽ. Malaysia và Indonesia ghi nhận tăng nợ tiêu dùng tương tự.
| Quốc gia | Đặc điểm nợ hộ gia đình | Lãi suất vay trung bình |
|---|---|---|
| Thái Lan | Gần 90% GDP | Cao, kìm hãm tăng trưởng |
| Việt Nam | Tăng theo khu vực | Cạnh tranh, rủi ro nợ xấu |
| Singapore | Thấp hơn nhờ quy định | Ổn định |
Bảng so sánh nhấn mạnh sự khác biệt khu vực. Việt Nam cần theo dõi để tránh kịch bản Thái Lan. Dữ liệu từ các nguồn xác nhận rủi ro tăng trưởng.
Bảo vệ tài chính cá nhân trước rủi ro nợ
Hộ gia đình Việt Nam xây dựng quỹ khẩn cấp tương đương 3-6 tháng chi tiêu. Bảo hiểm y tế và nhân thọ phổ biến hơn ở nhóm trung niên. Thị trường đầu tư chứng khoán và quỹ ETF tăng trưởng ổn định.
Người lao động trẻ tại TP.HCM và Hà Nội ưu tiên ứng dụng quản lý chi tiêu. Chủ doanh nghiệp nhỏ đa dạng hóa nguồn thu. So sánh với Philippines, Việt Nam có lợi thế lãi suất tiết kiệm cao hơn.
- Quản lý dòng tiền hàng tháng qua bảng tính đơn giản.
- Giảm nợ lãi suất cao trước vay mới.
- Đa dạng hóa tài sản tránh phụ thuộc bất động sản.
Kế hoạch dài hạn và di sản
Nhóm 30-45 tuổi lập kế hoạch hưu trí qua quỹ hưu trí tự nguyện. Tại Malaysia, mô hình tương tự phổ biến hơn Việt Nam. Nợ thấp giúp tích lũy tài sản để lại con cái.
Dữ liệu toàn cầu từ VTV.vn nhấn mạnh nợ cao ảnh hưởng thế hệ sau. Hộ gia đình Đông Nam Á điều chỉnh chiến lược dựa trên bài học Thái Lan. Thị trường ghi nhận xu hướng tài chính bền vững tăng.
Xu hướng rủi ro tăng trưởng từ dữ liệu
Theo các nguồn, nợ hộ gia đình Thái Lan gần 90% GDP làm nổi bật rủi ro khu vực. Việt Nam đối mặt áp lực tương tự từ tăng trưởng tín dụng. Chuyên gia kinh tế nhận định theo dõi tỷ lệ nợ/GDP là chỉ báo then chốt.
Nợ toàn cầu 348.000 tỷ USD củng cố nhu cầu quản lý cá nhân chặt chẽ. Hộ gia đình đa dạng giai đoạn đời cần dữ liệu thực tế để điều chỉnh. Xu hướng Đông Nam Á cho thấy rủi ro tăng trưởng khi nợ vượt ngưỡng an toàn.
Tham khảo
- Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan - VnEconomy
- Thái Lan khủng hoảng nợ hộ gia đình - diendandoanhnghiep.vn
- Nợ toàn cầu lên mức kỷ lục 348.000 tỷ USD - VTV.vn
- Nợ gấp ba lần GDP làm trầm trọng rủi ro giảm phát ở Trung Quốc - Báo Đấu thầu
- Nợ vượt 300% GDP, nền kinh tế 19.000 tỷ USD loay hoay trong vòng xoáy giảm phát - CafeBiz
- Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP - vietpress.vn


