Nợ Hộ Gia Đình Thái Lan Gần 90% GDP: Bài Học Việt Nam
Trong bài viết này
- Thái Lan: Nợ hộ gia đình chạm gần 90% GDP, kìm hãm tăng trưởng kinh tế
- So sánh nợ hộ gia đình Việt Nam với khu vực và thế giới
- Bảng so sánh nợ hộ gia đình Thái Lan và bối cảnh Việt Nam
- Khủng hoảng nợ Thái Lan: Hậu quả với hộ gia đình và nền kinh tế
- Việt Nam: Tỷ lệ tín dụng/GDP tăng cao đặt ra thách thức
- Bài học từ Thái Lan áp dụng cho người tiêu dùng Việt Nam
- Tâm lý vay mượn: Tại sao hộ gia đình dễ rơi vào bẫy nợ
- Quản lý nợ cá nhân: Framework so sánh rủi ro
- Tác động đến các nhóm đối tượng khác nhau ở Việt Nam
- Giải pháp chính sách và xu hướng khu vực
- Kết luận: Xu hướng nợ hộ gia đình và triển vọng
Thái Lan: Nợ hộ gia đình chạm gần 90% GDP, kìm hãm tăng trưởng kinh tế
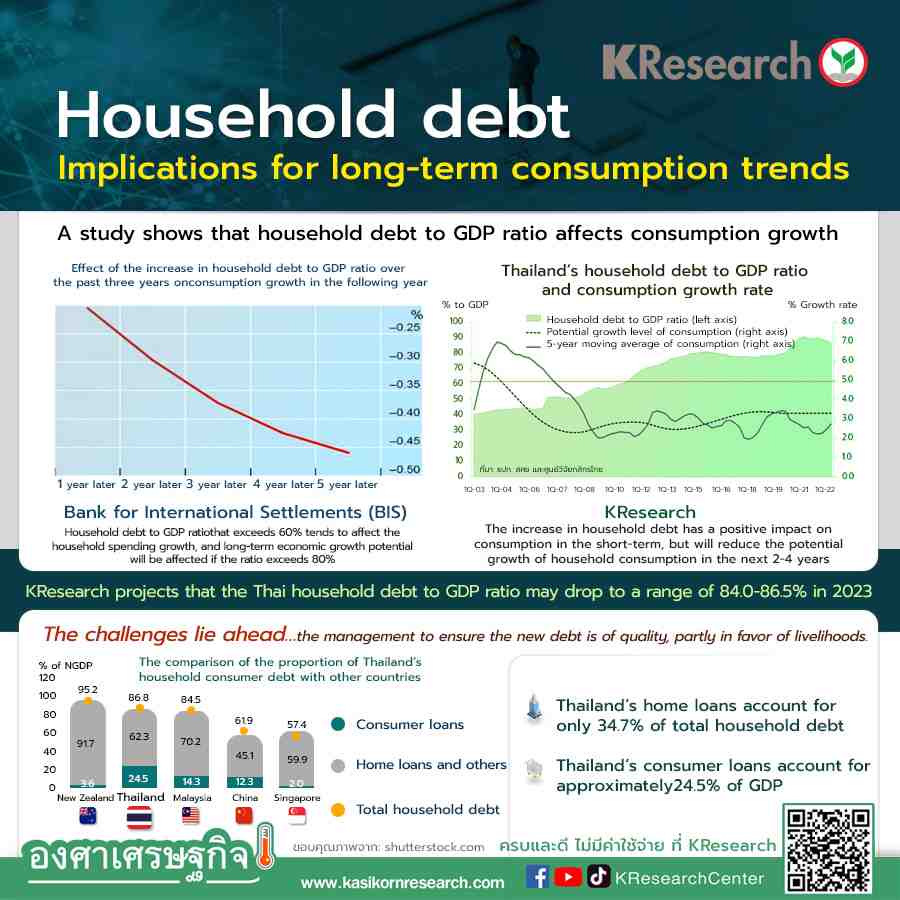
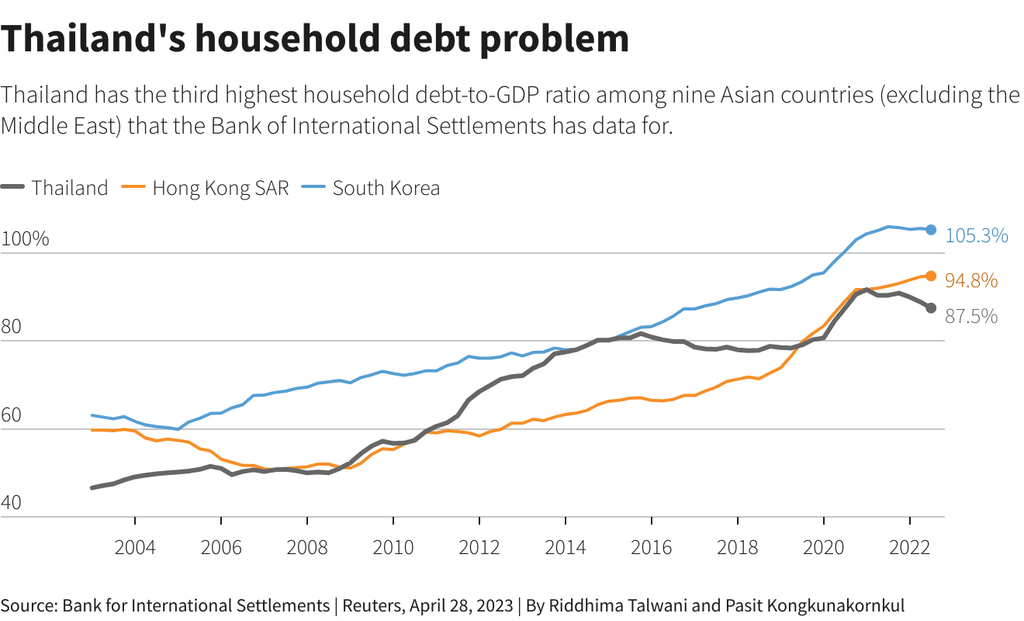
Theo Vietpress.vn, nợ hộ gia đình Thái Lan đạt ngưỡng cao kỷ lục gần 90% GDP. Mức nợ này gây áp lực lớn lên nền kinh tế, làm chậm đà phục hồi sau đại dịch. Các hộ gia đình Thái Lan đối mặt với gánh nặng trả nợ kéo dài.
So sánh nợ hộ gia đình Việt Nam với khu vực và thế giới
VietnamBiz đặt câu hỏi về nợ hộ gia đình Việt Nam: cao hay thấp so với thế giới, có đáng lo không. Tỷ lệ tín dụng/GDP tại Việt Nam liên tục tăng cao, theo Tạp chí Kinh tế Sài Gòn. Thị trường ghi nhận sự gia tăng vay tiêu dùng và vay mua nhà ở các thành phố lớn.
Thái Lan nổi lên như case study cảnh báo khi nợ hộ gia đình vượt ngưỡng an toàn. Diendandoanhnghiep.vn mô tả tình trạng khủng hoảng nợ hộ gia đình tại quốc gia láng giềng này. Người tiêu dùng Việt Nam có thể rút bài học từ sự tương đồng trong hành vi vay mượn.
Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP. (Vietpress.vn)
Bảng so sánh nợ hộ gia đình Thái Lan và bối cảnh Việt Nam
| Chỉ số | Thái Lan | Việt Nam |
|---|---|---|
| Tỷ lệ nợ/GDP | Gần 90% (Vietpress.vn) | Tỷ lệ tín dụng/GDP tăng cao liên tục (Tạp chí Kinh tế Sài Gòn) |
| Tổng nợ | Hơn 500 tỷ USD (CafeF) | Chưa có con số tổng hợp cụ thể, nhưng vay hộ gia đình tăng mạnh |
| Hậu quả kinh tế | Kìm hãm tăng trưởng (VnEconomy) | Thách thức tăng trưởng tín dụng (Tạp chí Kinh tế Sài Gòn) |
| Giải pháp đề xuất | Trợ cấp mỗi người trên 80 triệu đồng (CafeF) | Cần theo dõi mức độ đáng lo (VietnamBiz) |
Bảng trên dựa trên dữ liệu từ các nguồn riêng biệt, cho thấy sự khác biệt rõ nét. Thái Lan đang ở giai đoạn khủng hoảng cụ thể, trong khi Việt Nam đối mặt thách thức tăng trưởng tín dụng. Nhà đầu tư và người tiêu dùng Việt Nam cần chú ý các chỉ số này để đánh giá rủi ro cá nhân.
Khủng hoảng nợ Thái Lan: Hậu quả với hộ gia đình và nền kinh tế
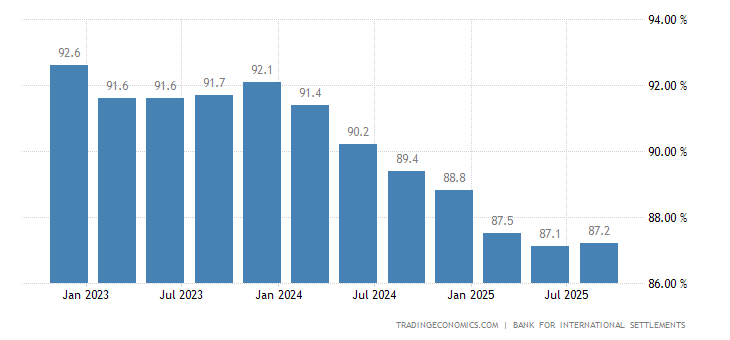
VnEconomy nhấn mạnh khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan. Các hộ gia đình gánh nợ cao dẫn đến giảm chi tiêu, ảnh hưởng dây chuyền đến doanh nghiệp. Diendandoanhnghiep.vn xác nhận Thái Lan rơi vào khủng hoảng nợ hộ gia đình.
CafeF đưa tin dân chúng Thái Lan nợ hơn 500 tỷ USD, chính phủ lên kế hoạch trợ cấp mỗi người trên 80 triệu đồng để trả nợ. Biện pháp này nhằm giảm áp lực ngay lập tức cho người dân. Tuy nhiên, giải pháp ngắn hạn có thể không giải quyết gốc rễ vấn đề vay mượn quá mức.
Việt Nam: Tỷ lệ tín dụng/GDP tăng cao đặt ra thách thức
Tạp chí Kinh tế Sài Gòn ghi nhận Việt Nam trước thách thức tỷ lệ tín dụng/GDP liên tục tăng cao. Người lao động trẻ tại Hà Nội và TP.HCM vay mua nhà, xe máy ngày càng phổ biến. VietnamBiz phân tích nợ hộ gia đình Việt Nam so với thế giới để đánh giá mức độ đáng lo.
Thị trường bất động sản và tín dụng tiêu dùng ghi nhận sự gia tăng mạnh ở nhóm thu nhập trung bình. Người trung niên xây dựng tài sản thường vay ngân hàng với lãi suất dao động 8-12%/năm. Freelancer và chủ doanh nghiệp nhỏ cũng dễ rơi vào vòng xoáy nợ nếu doanh thu biến động.
Bài học từ Thái Lan áp dụng cho người tiêu dùng Việt Nam
Khủng hoảng nợ Thái Lan cảnh báo về rủi ro khi nợ hộ gia đình vượt 90% GDP. Người tiêu dùng Việt Nam, từ nhóm mới đi làm đến trung niên, cần theo dõi tỷ lệ nợ cá nhân so thu nhập. Dữ liệu từ CafeF cho thấy tổng nợ khổng lồ có thể buộc chính phủ can thiệp.
Người lao động trẻ 22-28 tuổi thường bắt đầu với vay tiêu dùng nhỏ lẻ. Nhóm này dễ bị pha loãng dòng tiền nếu chi phí sinh hoạt tại TP.HCM vượt 15-20 triệu đồng/tháng cho cá nhân. Bài học từ Thái Lan nhấn mạnh việc xây dựng quỹ khẩn cấp trước khi vay.
- Nợ hộ gia đình Thái Lan gần 90% GDP (Vietpress.vn).
- Tổng nợ hơn 500 tỷ USD (CafeF).
- Krủng hoảng kìm hãm tăng trưởng (VnEconomy).
- Tỷ lệ tín dụng/GDP Việt Nam tăng cao (Tạp chí Kinh tế Sài Gòn).
Tâm lý vay mượn: Tại sao hộ gia đình dễ rơi vào bẫy nợ
Người tiêu dùng thường lạc quan về khả năng trả nợ, tương tự case Thái Lan. Diendandoanhnghiep.vn mô tả khủng hoảng nợ xuất phát từ vay tiêu dùng và bất động sản. Tại Việt Nam, văn hóa "mua trước trả sau" phổ biến ở nhóm trung niên chuẩn bị cho con cái.
Freelancer đối mặt rủi ro cao hơn do thu nhập không ổn định. Chủ doanh nghiệp nhỏ vay vốn kinh doanh dễ bị ảnh hưởng bởi suy thoái. VietnamBiz gợi ý đánh giá nợ hộ gia đình Việt Nam trong bối cảnh toàn cầu để tránh lặp lại sai lầm khu vực.
Quản lý nợ cá nhân: Framework so sánh rủi ro
Người tiêu dùng có thể áp dụng tỷ lệ nợ/thu nhập dưới 40% như ngưỡng an toàn. So với Thái Lan gần 90% GDP, Việt Nam cần cảnh giác khi tín dụng tăng nhanh. Tạp chí Kinh tế Sài Gòn nhấn mạnh thách thức này với nền kinh tế nội địa.
- Kiểm tra tổng nợ hiện tại so thu nhập hàng năm.
- Ưu tiên trả nợ lãi suất cao trước, như thẻ tín dụng 20-30%/năm.
- Xây dựng quỹ dự phòng 3-6 tháng chi tiêu.
- Đánh giá lại vay mới dựa trên thu nhập ổn định.
Framework này giúp người mới đi làm tránh bẫy nợ tương tự Thái Lan. Nhóm trung niên có thể điều chỉnh cho kế hoạch hưu trí. Dữ liệu từ VnEconomy cho thấy nợ cao kìm hãm tăng trưởng cá nhân lẫn quốc gia.
Tác động đến các nhóm đối tượng khác nhau ở Việt Nam
Người lao động trẻ tại các thành phố lớn chi tiêu cao cho thuê nhà và ăn uống. Họ dễ vay online với lãi suất cao nếu không kiểm soát. Bài học từ CafeF: trợ cấp 80 triệu đồng/người chỉ là tạm thời ở Thái Lan.
Người trung niên 30-45 tuổi thường vay mua nhà xã hội hoặc căn hộ chung cư. Lãi suất cố định 7-9%/năm phổ biến tại các ngân hàng nội địa. Khủng hoảng Thái Lan nhắc nhở về rủi ro lãi suất biến động.
Freelancer và chủ doanh nghiệp nhỏ cần phân biệt nợ tốt (đầu tư tài sản) và nợ xấu (tiêu dùng). VietnamBiz khuyến khích so sánh nợ Việt Nam với thế giới để định vị rủi ro. Thị trường ghi nhận sự gia tăng vay kinh doanh cá nhân.
Giải pháp chính sách và xu hướng khu vực
Thái Lan lên kế hoạch trợ cấp lớn để giảm nợ hộ gia đình, theo CafeF. Việt Nam có thể học hỏi trong quản lý tín dụng tăng trưởng. Tạp chí Kinh tế Sài Gòn chỉ ra thách thức tỷ lệ tín dụng/GDP.
Ngân hàng Nhà nước Việt Nam giám sát chặt chẽ vay tiêu dùng. Người tiêu dùng hưởng lợi từ lãi suất tiết kiệm cạnh tranh 5-7%/năm. Tuy nhiên, nợ cao như Thái Lan có thể làm giảm sức mua nội địa.
Kết luận: Xu hướng nợ hộ gia đình và triển vọng
Vietpress.vn ghi nhận nợ Thái Lan chạm kỷ lục, cảnh báo cho khu vực Đông Nam Á. VietnamBiz phân tích nợ Việt Nam chưa đến mức báo động nhưng cần theo dõi. Các chuyên gia nhận định quản lý nợ cá nhân là yếu tố then chốt cho sự ổn định tài chính lâu dài.
Thị trường dự báo tỷ lệ nợ hộ gia đình Việt Nam tiếp tục tăng nếu kinh tế phục hồi mạnh. Người tiêu dùng ở mọi lứa tuổi cần ưu tiên dòng tiền lành mạnh. Xu hướng từ Thái Lan nhấn mạnh rủi ro hệ thống khi nợ vượt ngưỡng.
Tham khảo
- Khủng hoảng nợ hộ gia đình kìm hãm tăng trưởng kinh tế Thái Lan - VnEconomy
- Trước thách thức tỷ lệ tín dụng/GDP liên tục tăng cao - Tạp chí Kinh tế Sài Gòn
- Thái Lan khủng hoảng nợ hộ gia đình - diendandoanhnghiep.vn
- Dân nợ hơn 500 tỷ USD, nước Đông Nam Á lên kế hoạch trợ cấp mỗi người trên 80 triệu đồng để trả nợ - CafeF
- Nợ hộ gia đình của Việt Nam cao hay thấp so với thế giới, có đáng lo hay không? - VietnamBiz
- Nợ hộ gia đình Thái Lan chạm ngưỡng cao kỷ lục gần 90% GDP - Vietpress.vn


