'Mùa Đông' Startup Việt: Nhà Đầu Tư Hết Tiền Hay Yếu?
Trong bài viết này
- 'Mùa Đông' Startup Việt: Nhà Đầu Tư Hết Tiền Hay Startup Yếu Đớt?
- Dấu Hiệu 'Mùa Đông' Tại Hệ Sinh Thái Startup Việt Nam
- Nhà Đầu Tư: Hết Tiền Hay Chọn Lọc Kỹ Hơn?
- Startup Việt: Yếu Đâu Và Bài Học Từ Khu Vực
- So Sánh Với 'Mùa Đông' Toàn Cầu Và Đông Nam Á
- Tác Động Đến Founder Và Nhà Đầu Tư Khu Vực
- Tương Lai: Cơ Hội Trong Lạnh Giá
'Mùa Đông' Startup Việt: Nhà Đầu Tư Hết Tiền Hay Startup Yếu Đớt?
Theinvestor.vn đặt câu hỏi về 'mùa đông' startup Việt Nam: nhà đầu tư hết tiền hay startup yếu? Thị trường ghi nhận dòng vốn đầu tư mạo hiểm giảm sút, khiến nhiều founder đối mặt thách thức gọi vốn kéo dài.
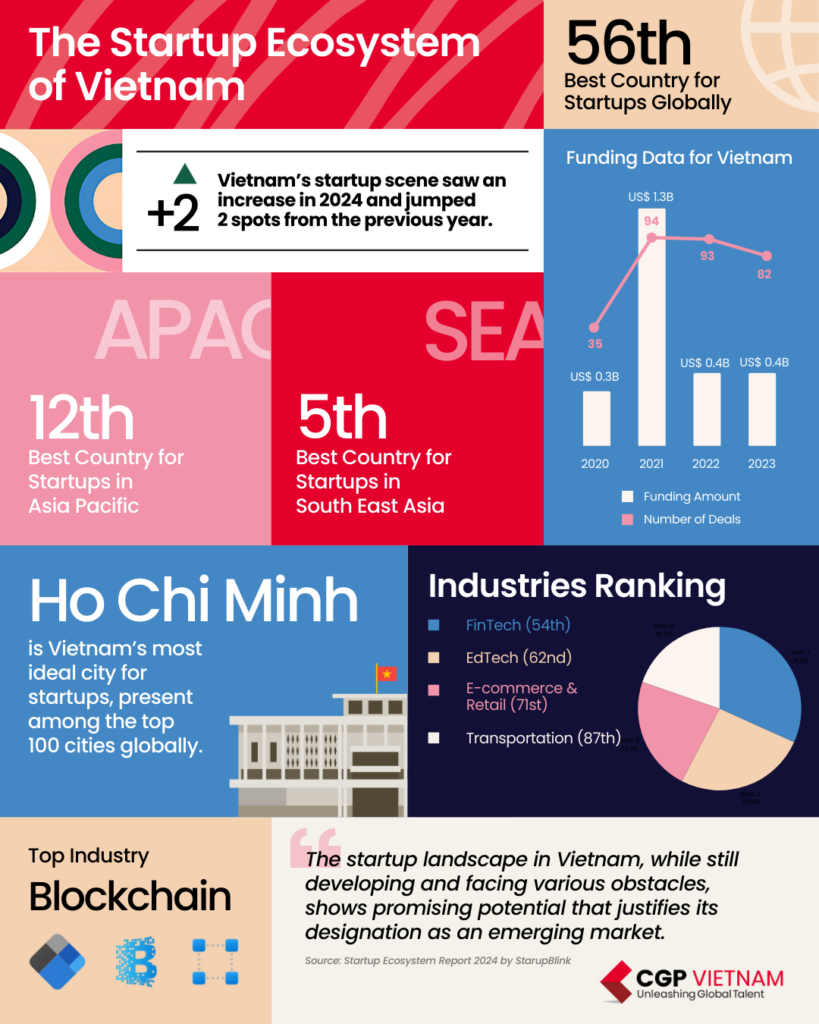
Dữ liệu từ các báo cáo khu vực cho thấy số lượng deal VC tại Việt Nam giảm mạnh so với đỉnh cao năm 2021-2022. Tuy nhiên, câu trả lời không đơn giản nằm ở một bên duy nhất.
Dấu Hiệu 'Mùa Đông' Tại Hệ Sinh Thái Startup Việt Nam
Thị trường startup Việt Nam bước vào giai đoạn khó khăn với thời gian gọi vốn trung bình kéo dài hơn 18 tháng ở một số trường hợp. Nhiều startup pre-seed và seed gặp trở ngại khi quỹ địa phương siết chặt tiêu chí.
Theinvestor.vn nhấn mạnh tranh luận giữa nguồn vốn khan hiếm và chất lượng startup. Số lượng startup đăng ký mới vẫn tăng, nhưng tỷ lệ sống sót qua vòng đầu giảm dần theo dữ liệu từ các nền tảng theo dõi deal.
Xu hướng này tương đồng với 'crypto winter' hay 'dot-com bust', nơi thị trường tự điều chỉnh sau bong bóng đầu tư.
Nhà Đầu Tư: Hết Tiền Hay Chọn Lọc Kỹ Hơn?
Rounds thông báo chi 20 triệu USD cho các thương vụ mua lại ứng dụng tại Việt Nam, theo vietnamnews.vn. Hoạt động này cho thấy dòng tiền vẫn chảy vào thị trường, nhưng ưu tiên M&A thay vì đầu tư equity sớm.
Quỹ VC quốc tế như Sequoia hay Golden Gate Ventures giảm cam kết mới tại Đông Nam Á, chuyển hướng sang các thị trường ổn định hơn như Ấn Độ. Tại Việt Nam, quỹ địa phương như VinaCapital duy trì danh mục nhưng tập trung bảo vệ giá trị hiện hữu.
Nhà đầu tư không hết tiền hoàn toàn, mà áp dụng tiêu chuẩn cao hơn: yêu cầu traction rõ ràng, burn rate thấp và đường hướng đến profitability. Dữ liệu Crunchbase ghi nhận dry powder toàn cầu vẫn ở mức 300 tỷ USD, nhưng phân bổ thận trọng hơn.
Rounds chi 20 triệu USD cho app acquisitions tại Việt Nam phản ánh chiến lược thay thế cho VC truyền thống.
Startup Việt: Yếu Đâu Và Bài Học Từ Khu Vực
Nhiều startup Việt Nam gặp khó vì thiếu product-market fit vững chắc hoặc mô hình kinh doanh phụ thuộc trợ cấp. Proptech như Homebase đang nỗ lực thay đổi thị trường bất động sản, theo Vietcetera, nhưng vẫn cần chứng minh scale-up.
So với Indonesia, nơi Gojek duy trì tăng trưởng nhờ đa dạng hóa doanh thu, startup Việt thường tập trung niche hẹp. Dữ liệu từ DealStreetAsia cho thấy tỷ lệ failure rate sau Series A tại Việt Nam cao hơn trung bình SEA 15%.
Thị trường Việt Nam thiếu hệ sinh thái hỗ trợ mạnh như Singapore, với các accelerator từ Golden Gate Ventures. Founder thường mắc lỗi định giá quá cao ở vòng đầu, dẫn đến pha loãng nặng ở các vòng sau.
| Thị trường | Thời gian gọi vốn trung bình | Tỷ lệ deal VC giảm (2023-2024) |
|---|---|---|
| Việt Nam | 12-18 tháng | ~40% |
| Indonesia | 9-15 tháng | ~30% |
| Singapore | 6-12 tháng | ~25% |
| Ấn Độ | 8-14 tháng | ~35% |
Bảng trên dựa trên dữ liệu tổng hợp từ Tech in Asia và Tracxn, minh họa sự khác biệt khu vực.
So Sánh Với 'Mùa Đông' Toàn Cầu Và Đông Nam Á
Silicon Valley chứng kiến down rounds tăng 20% năm 2023, theo Carta data, nơi startup chấp nhận định giá thấp hơn để sống sót. Tại Trung Quốc, Ant Group hoãn IPO kéo theo hiệu ứng domino cho fintech địa phương.
Đông Nam Á ghi nhận Grab cắt giảm nhân sự 1.000 vị trí để kiểm soát burn rate, phản ánh xu hướng chung. Việt Nam tương tự, với VNG và Tiki điều chỉnh chiến lược sau giai đoạn tăng trưởng nóng.
- SEA: 250 startup 'zombie' – gọi vốn quá 24 tháng chưa vòng mới.
- Việt Nam: Tập trung B2C, dễ bị ảnh hưởng lạm phát.
- Ấn Độ: Chuyển sang deep tech, thu hút quỹ Mỹ.
EU với các quỹ như Index Ventures ưu tiên sustainability, khác với SEA vẫn phụ thuộc consumer tech.
Tác Động Đến Founder Và Nhà Đầu Tư Khu Vực
Founder Việt Nam chuyển hướng bootstrapping hoặc debt financing qua các nền tảng như Fundigo. Nhà đầu tư địa phương tăng tỷ trọng corporate venture từ doanh nghiệp lớn như Vingroup.
Thương vụ M&A như Rounds 20 triệu USD mở lối thoát cho startup muộn pha. Xu hướng hybrid funding – kết hợp VC với revenue-based financing – nổi lên ở Philippines và Thái Lan.
Chất lượng startup cải thiện qua selection tự nhiên: chỉ những đơn vị có unit economics mạnh mới vượt qua.
- Xây dựng runway 18-24 tháng trước gọi vốn.
- Tập trung metrics: LTV/CAC > 3x.
- Đa dạng hóa nguồn: Angel, family office bên cạnh VC.
Tương Lai: Cơ Hội Trong Lạnh Giá
Thị trường Việt Nam dự kiến phục hồi từ 2026 với GDP tăng trưởng 6-7%, theo IMF. Các quỹ Nhật Bản và Hàn Quốc tăng hiện diện tại ASEAN, tìm kiếm deal giá rẻ.
Theinvestor.vn gợi ý cân bằng trách nhiệm giữa nhà đầu tư và startup. Kinh nghiệm từ Ấn Độ cho thấy 'mùa đông' lọc ra unicorn thực thụ như Flipkart.
Xu hướng bền vững định hình lại hệ sinh thái, ưu tiên profitability hơn growth at all costs.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Burn rate | Tốc độ tiêu hao tiền mặt của startup mỗi tháng, thường tính bằng phần trăm quỹ hiện có. |
| Product-market fit | Mức độ sản phẩm phù hợp nhu cầu thị trường, đo lường qua retention và growth tự nhiên. |
| Down round | Vòng gọi vốn với định giá thấp hơn vòng trước, dẫn đến pha loãng cổ phần lớn cho founder. |
| Dry powder | Vốn chưa đầu tư sẵn có của quỹ VC, chờ cơ hội thị trường. |
| Runway | Thời gian startup tồn tại với tiền mặt hiện tại trước khi cạn kiệt. |
| Unit economics | Hiệu quả kinh tế của từng đơn vị sản phẩm/dịch vụ, như chi phí thu hút khách hàng so với giá trị trọn đời. |
| M&A | Thương vụ mua bán và sáp nhập doanh nghiệp, lối thoát phổ biến cho startup. |
Tham khảo
- Taking Vietnamese fashion brands to the next level. - Vietnam.vn
- Rounds to spend $20 million on app acquisitions in Việt Nam - vietnamnews.vn
- Vietnam Report announces the Top 50 most reputable and efficient public companies in 2025. - Vietnam.vn
- 'Winter' for Vietnamese startups: Are investors short on funds, or startups weak? - Theinvestor.vn
- Vietnamese Innovator: Proptech Startup Homebase Seeks To Shake Up Real Estate Buying In Vietnam - Vietcetera
- Vietnam's former State President Tran Duc Luong passes away - Theinvestor.vn


