M&A Chuỗi Cung Ứng: Chuyển Dịch Chiến Lược Tại Việt Nam
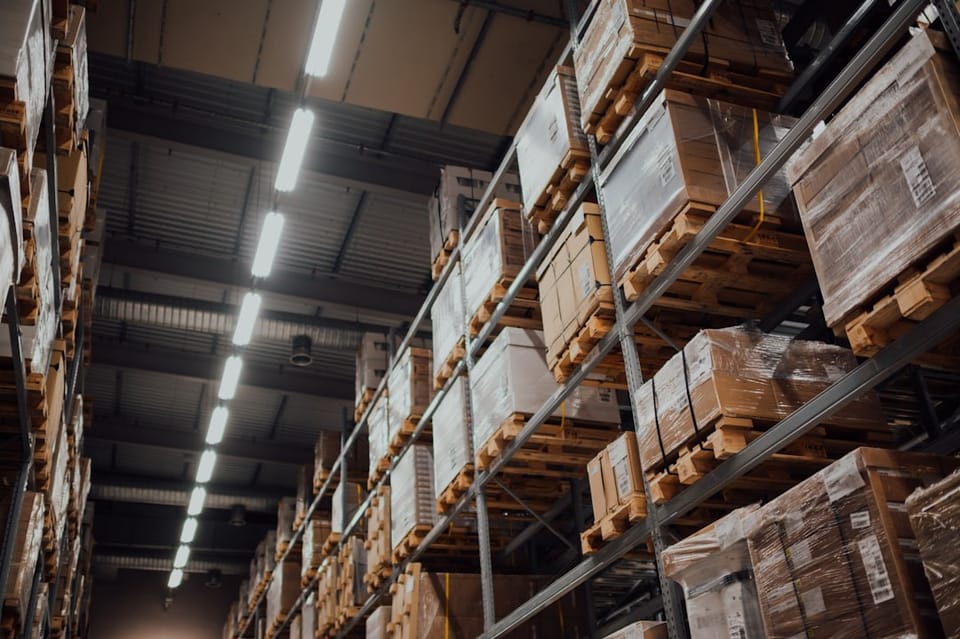
Chiến lược bành trướng truyền thống của các tập đoàn đa quốc gia thường đi theo một công thức mẫu mực: thâm nhập thị trường mới, mua đất, xin giấy phép, xây dựng nhà máy, thiết lập kênh phân phối, và kiên nhẫn chờ đợi điểm hòa vốn sau 5 đến 7 năm. Phương pháp "Xây mới" (Greenfield investment) này từng là biểu tượng của sự cam kết dài hạn. Tuy nhiên, dưới áp lực của đứt gãy chuỗi cung ứng toàn cầu và sự biến động khó lường của các hàng rào thuế quan, thời gian đã trở thành một loại chi phí đắt đỏ nhất. Thay vì mất nửa thập kỷ để vận hành một chuỗi cung ứng từ con số không, các nhà đầu tư chiến lược hiện nay sẵn sàng trả một mức chênh lệch (premium) đáng kể để "Mua thẳng" thông qua M&A (Mua bán & Sáp nhập). Tại Việt Nam và Đông Nam Á, thị trường đang chứng kiến một sự dịch chuyển rõ rệt. Các thương vụ không chỉ đơn thuần xoay quanh việc mua lại thị phần tiêu dùng hay thâu tóm đối thủ cạnh tranh, mà đang nhắm trực tiếp vào các mắt xích hạ tầng lõi: hệ thống kho bãi, đội xe logistics, nhà máy gia công chuyên biệt, và mạng lưới phân phối địa phương. M&A chuỗi cung ứng đã trở thành mệnh lệnh chiến lược để tồn tại.
Trong bài viết này
- Bối cảnh địa chính trị và sự thoái trào của mô hình "Xây mới"
- Động lực dòng vốn nội khối và ngoại khối tại Châu Á
- Giải mã chiến lược "Mua thẳng": Lợi thế và Rủi ro
- Hệ quả thực tiễn cho doanh nghiệp Việt Nam và khu vực
Bối cảnh địa chính trị và sự thoái trào của mô hình "Xây mới"
Nguyên nhân cốt lõi dẫn đến sự thay đổi khẩu vị đầu tư nằm ở bài toán quản trị rủi ro địa chính trị. Thực tế thị trường ghi nhận sự trỗi dậy của các chính sách bảo hộ và hàng rào thuế quan mới. Dữ liệu phân tích cấu trúc M&A tại khu vực Nam Á cho thấy, áp lực từ thuế quan đang định hình lại toàn bộ thực tế thương mại. Khi chi phí xuất khẩu trực tiếp từ quốc gia sản xuất gốc đội lên quá cao, việc sở hữu một cơ sở sản xuất tại quốc gia thứ ba trở thành giải pháp duy nhất để duy trì biên lợi nhuận. Trong bối cảnh này, mô hình Greenfield bộc lộ những điểm yếu chí mạng. Việc xin cấp phép xây dựng, đánh giá tác động môi trường, và thiết lập quan hệ với chính quyền sở tại đòi hỏi một độ trễ quá lớn. Khi một nhà máy Greenfield hoàn thiện, lợi thế về thuế quan hoặc cửa sổ cơ hội thị trường có thể đã đóng lại. Ngược lại, việc thâu tóm một doanh nghiệp bản địa đã có sẵn giấy phép hoạt động, sở hữu quỹ đất công nghiệp đã được đền bù giải tỏa, và có sẵn đội ngũ công nhân lành nghề giúp bên mua (buyer) lập tức đưa sản phẩm vào chuỗi cung ứng toàn cầu. Sự dịch chuyển này cũng được củng cố bởi làn sóng đa dạng hóa sản xuất. Thống kê về hoạt động đầu tư ra nước ngoài của các doanh nghiệp khu vực Đông Á cho thấy một khối lượng vốn khổng lồ đang chảy vào Đông Nam Á để thiết lập các hệ sinh thái sản xuất vệ tinh. Tuy nhiên, thay vì tự mình mang theo toàn bộ nhà cung cấp, các tập đoàn này chọn cách thâu tóm các công ty gia công phụ trợ tại địa phương. Điều này giúp họ nhanh chóng đạt được tỷ lệ nội địa hóa cần thiết để hưởng các ưu đãi xuất khẩu, đồng thời giảm thiểu rủi ro xung đột văn hóa doanh nghiệp trong giai đoạn đầu thâm nhập. Hơn thế nữa, M&A chuỗi cung ứng cung cấp một lá chắn bảo vệ dữ liệu và bí quyết công nghệ. Thay vì thuê ngoài (outsourcing) và đối mặt với nguy cơ bị đánh cắp tài sản trí tuệ, việc mua đứt các cơ sở gia công chiến lược cho phép tập đoàn mẹ áp đặt các tiêu chuẩn bảo mật khắt khe, kiểm soát hoàn toàn chất lượng đầu ra và làm chủ tiến độ giao hàng trong những giai đoạn cao điểm.
Động lực dòng vốn nội khối và ngoại khối tại Châu Á
Làn sóng "Mua thẳng" hạ tầng chuỗi cung ứng tại Đông Nam Á đang được tiếp nhiên liệu bởi những dòng vốn có đặc thù rất khác nhau từ các nền kinh tế lớn trong khu vực. Bức tranh M&A không chỉ là câu chuyện của tiền, mà là sự phản ánh chiến lược sinh tồn của từng quốc gia. Thứ nhất, thị trường đang chứng kiến sự tiếp diễn mạnh mẽ của làn sóng M&A từ Nhật Bản. Đứng trước áp lực dân số già hóa và thị trường nội địa bão hòa, các tập đoàn Nhật Bản buộc phải tìm kiếm không gian tăng trưởng bên ngoài. Tuy nhiên, khẩu vị của họ không còn dừng lại ở việc thâu tóm các công ty tiêu dùng. Họ đang săn lùng các công ty logistics, chuỗi kho lạnh, và hạ tầng phân phối tại Việt Nam, Thái Lan, và Indonesia. Dòng vốn Nhật Bản nổi tiếng với sự cẩn trọng trong quá trình thẩm định (due diligence), nhưng một khi đã chốt mục tiêu, họ thường hướng tới việc giữ nguyên đội ngũ sáng lập (founder) để tận dụng sự am hiểu thị trường bản địa, biến công ty mục tiêu (target company) thành một mắt xích trong chuỗi cung ứng toàn cầu của họ. Thứ hai, dữ liệu đầu tư ra nước ngoài của Trung Quốc tiếp tục cho thấy xu hướng phân bổ vốn chiến lược nhằm tái cấu trúc chuỗi cung ứng. Để vượt qua các rào cản thương mại mới, dòng vốn này tập trung thâu tóm các nhà máy sản xuất vật liệu cơ bản, cơ sở lắp ráp điện tử và hệ thống cầu cảng tại các quốc gia láng giềng. Khác với cách tiếp cận giữ gìn di sản của quỹ Nhật Bản, các nhà đầu tư Trung Quốc thường đẩy nhanh quá trình tái cấu trúc hậu sáp nhập (PMI), đưa hệ thống phần mềm quản trị và tiêu chuẩn vận hành của tập đoàn mẹ vào áp dụng ngay lập tức nhằm đồng bộ hóa công suất. Thứ ba, một xu hướng đáng chú ý được ghi nhận từ cấu trúc thị trường M&A Ấn Độ: số lượng thương vụ (deal count) đang trở nên quan trọng hơn tổng giá trị thương vụ (deal value). Thay vì thực hiện các thương vụ sáp nhập tỷ đô mang tính biểu tượng, các quỹ đầu tư tư nhân (Private Equity) và doanh nghiệp lớn đang thực hiện chiến lược "chuỗi hạt ngọc". Họ thâu tóm hàng loạt các công ty vận tải quy mô vừa, các kho bãi nhỏ giọt dọc theo các tuyến cao tốc trọng điểm, và tích hợp chúng lại thành một nền tảng logistics hợp nhất. Chiến lược mua lại quy mô nhỏ nhưng số lượng lớn này giúp phân tán rủi ro thẩm định, tránh được sự chú ý của các cơ quan quản lý chống độc quyền, và tạo ra sức mạnh cộng hưởng (synergies) khổng lồ ở cấp độ vận hành.
Giải mã chiến lược "Mua thẳng": Lợi thế và Rủi ro
Việc từ bỏ xây mới để chuyển sang mua lại không phải là một chiến lược hoàn hảo. Nó là một sự đánh đổi giữa thời gian và chi phí, đòi hỏi một tư duy cấu trúc thương vụ cực kỳ sắc bén.
| Tiêu chí | Mô hình Xây mới (Greenfield) | M&A Chuỗi cung ứng (Mua thẳng) |
|---|---|---|
| Thời gian triển khai | Chậm (3 - 5 năm để hoàn thiện và vận hành) | Nhanh (3 - 6 tháng sau khi hoàn tất sáp nhập) |
| Rủi ro pháp lý đầu vào | Cao (Rủi ro trễ tiến độ xin phép, giải tỏa) | Thấp (Kế thừa các giấy phép đã có sẵn) |
| Chi phí đầu tư | Thấp hơn (Đầu tư theo từng giai đoạn) | Cao hơn (Phải trả phần bù rủi ro và giá trị thương hiệu) |
| Rủi ro hội nhập (PMI) | Không có (Văn hóa doanh nghiệp đồng nhất từ đầu) | Rất cao (Xung đột văn hóa, chảy máu chất xám) |
Lợi thế lớn nhất của chiến lược M&A là tốc độ thâm nhập và dòng tiền tức thời. Bên mua ngay lập tức sở hữu một tệp khách hàng có sẵn, các hợp đồng cung cấp đang có hiệu lực, và một bộ máy đang vận hành. Điều này đặc biệt quan trọng đối với các quỹ PE có vòng đời đầu tư ngắn (5-7 năm), họ không có đủ thời gian để chờ đợi một dự án hạ tầng từ trên giấy đi vào thực tế. Tuy nhiên, cạm bẫy lớn nhất nằm ở giai đoạn Thẩm định (Due Diligence) và Hội nhập hậu sáp nhập (PMI). Rất nhiều cơ sở hạ tầng, kho bãi hoặc nhà máy tại Đông Nam Á được xây dựng qua nhiều thời kỳ với tiêu chuẩn không đồng nhất. Rủi ro phổ biến nhất là các khoản nợ tiềm ẩn (hidden liabilities) liên quan đến tuân thủ phòng cháy chữa cháy, giấy phép xả thải, hoặc các thỏa thuận ngầm với nhà cung cấp mà không được ghi nhận trong sổ sách kế toán chính thức. Bên cạnh đó, bài toán định giá thường bị bóp méo bởi ảo tưởng về sức mạnh cộng hưởng. Bên mua thường biện minh cho mức giá thâu tóm đắt đỏ bằng các dự phóng doanh thu quá lạc quan khi kết hợp hai hệ thống. Thực tế cho thấy, việc tích hợp hai nền tảng phần mềm quản lý kho (WMS), đồng bộ hóa hai đội xe vận tải khác nhau về quy chuẩn, và hòa hợp hai văn hóa làm việc thường tiêu tốn ngân sách và thời gian gấp đôi so với dự kiến ban đầu trên giấy.
Hệ quả thực tiễn cho doanh nghiệp Việt Nam và khu vực
Đối với các nhà sáng lập tại Việt Nam và Đông Nam Á, làn sóng M&A tái cấu trúc chuỗi cung ứng mở ra cơ hội thoái vốn (exit) với định giá vượt trội. Các doanh nghiệp bản địa không nhất thiết phải là những kỳ lân công nghệ để lọt vào mắt xanh của các tập đoàn quốc tế. Một doanh nghiệp vận tải có đội xe tuân thủ nghiêm ngặt tiêu chuẩn khí thải, một công ty bao bì có chứng chỉ ESG quốc tế, hoặc một mạng lưới kho lạnh đạt chuẩn y tế cũng có thể trở thành mục tiêu săn đón hàng đầu. Để tối đa hóa giá trị định giá, giới chủ doanh nghiệp cần chuyển đổi tư duy từ việc "tối ưu hóa lợi nhuận ngắn hạn" sang việc "xây dựng sự sẵn sàng để bán" (exit readiness). Điều này đồng nghĩa với việc chuẩn hóa cấu trúc doanh nghiệp, minh bạch hóa dòng tiền, và tách bạch hoàn toàn tài sản cá nhân ra khỏi tài sản công ty. Các giấy phép con, hợp đồng thuê đất dài hạn, và các chứng nhận tuân thủ môi trường chính là "tài sản vô hình" đẩy giá trị thương vụ lên cao. Trong quy trình này, việc sử dụng các nền tảng công nghệ chuyên nghiệp là điều bắt buộc. SeedStage đóng vai trò như một nền tảng quản trị và bộ lọc giảm rủi ro, giúp các doanh nghiệp sắp xếp cấu trúc dữ liệu, tiêu chuẩn hóa hồ sơ năng lực và tạo ra một môi trường minh bạch, đáp ứng các tiêu chuẩn khắt khe nhất của quá trình thẩm định từ phía các quỹ đầu tư quốc tế. Sự minh bạch không chỉ rút ngắn thời gian đàm phán mà còn là tấm khiên bảo vệ nhà sáng lập khỏi các điều khoản ràng buộc ép giá từ bên mua. Việc quan sát dòng vốn ngoại cũng giúp các doanh nghiệp nội địa có tiềm lực tài chính nhận ra rủi ro mất thị phần ngay trên sân nhà. Để không bị đè bẹp bởi các tập đoàn khổng lồ mới gia nhập thị trường, chính các doanh nghiệp lớn của Việt Nam cũng phải sử dụng M&A như một vũ khí phòng thủ. Việc thâu tóm các công ty đối thủ nhỏ hơn trong cùng khu vực địa lý để tạo lợi thế kinh tế theo quy mô (economies of scale), củng cố kênh phân phối, và khóa chặt nguồn cung nguyên liệu là chiến lược sống còn trong thập kỷ tới.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Greenfield investment | Hình thức đầu tư trực tiếp nước ngoài mà trong đó công ty mẹ bắt đầu xây dựng cơ sở kinh doanh tại một quốc gia khác từ con số không (mua đất, xây nhà máy). |
| Due Diligence (DD) | Quá trình thẩm định chuyên sâu (tài chính, pháp lý, vận hành) mà bên mua thực hiện đối với công ty mục tiêu trước khi chốt giao dịch M&A. |
| PMI (Post-Merger Integration) | Giai đoạn hội nhập hậu sáp nhập; quá trình kết hợp và tái cấu trúc hệ thống vận hành, nhân sự và văn hóa của hai doanh nghiệp sau khi ký hợp đồng. |
| Synergies (Sức mạnh cộng hưởng) | Khái niệm cho rằng giá trị và hiệu suất của hai công ty khi sáp nhập sẽ lớn hơn tổng giá trị của từng công ty hoạt động độc lập (1+1=3). |
| Target company | Công ty mục tiêu, tức là doanh nghiệp đang bị nhắm đến để mua lại hoặc sáp nhập trong một thương vụ M&A. |
| Private Equity (PE) | Quỹ đầu tư tư nhân, chuyên huy động vốn để thâu tóm, tái cấu trúc và sau đó bán lại các doanh nghiệp nhằm thu lợi nhuận. |
Đứng trước sự dịch chuyển của chuỗi cung ứng toàn cầu, M&A không còn là sân chơi độc quyền của các kỹ sư tài chính đi tìm kiếm lợi nhuận chênh lệch giá. Nó đã trở thành một công cụ tái thiết hạ tầng công nghiệp. Khi thời gian là tài nguyên khan hiếm nhất, việc thâu tóm các mắt xích có sẵn là con đường duy nhất để các tập đoàn đa quốc gia giữ vững nhịp đập của sản xuất. Đối với các doanh nghiệp bản địa, đây là thời điểm vàng để định vị lại bản thân: trở thành một điểm nút không thể thay thế trong mạng lưới, hoặc đối mặt với nguy cơ bị gạt ra lề cuộc chơi toàn cầu hóa mới.
Tham khảo
- Number of inbound M&A deals in Vietnam 2011-H1 2019 - Statista
- M&A: A new way - Law.asia
- India's M&A Market Q1 2026: Why Deal Count Matters More Than Deal Value - India Briefing
- Tariffs and the M&A landscape in India: navigating a new trade reality - International Bar Association | IBA
- Will Japan's M&A boom continue in 2026? 5 trends to watch - Nikkei Asia
- EY releases the Overview of China outbound investment of H1 2025 - EY


