Lạm phát 2026 tiệm cận 4%: Áp lực tín dụng & tỷ giá
Trong bài viết này
- Lạm phát 2026 tiệm cận 4%: Áp lực từ tín dụng và tỷ giá
- Dữ liệu CPI gần nhất: Tăng 0,42% tháng 9
- Tác động đến tiết kiệm cá nhân: Mất giá thực tế
- Nhóm người trẻ 22-28 tuổi: Cân bằng chi tiêu đầu sự nghiệp
- Người trung niên 30-45 tuổi: Xây dựng tài sản và trả nợ
- Tâm lý và hành vi: Biết lý thuyết nhưng khó thực hiện
- Chiến lược ứng phó dựa trên dữ liệu
- Rủi ro và cơ hội từ biến động
- Kết luận: Theo dõi dữ liệu định hình hành trình
Lạm phát 2026 tiệm cận 4%: Áp lực từ tín dụng và tỷ giá
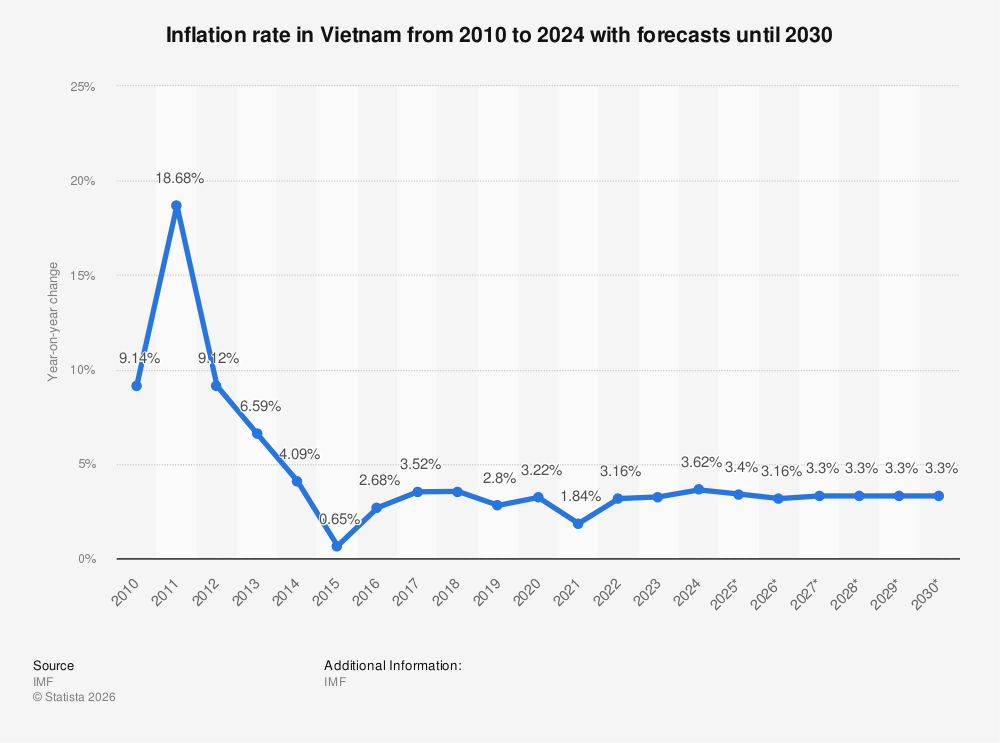
Theo Tạp chí Kinh tế - Tài chính Online, lạm phát năm 2026 dự báo tiệm cận mức 4% dưới áp lực từ tín dụng và tỷ giá. Dữ liệu này phản ánh bối cảnh kinh tế Việt Nam khi các yếu tố tiền tệ ngày càng ảnh hưởng mạnh đến chỉ số giá tiêu dùng. Người tiêu dùng và nhà tiết kiệm đối mặt với thách thức giữ giá trị tài sản thực tế.
Ngân hàng Nhà nước (NHNN) hé lộ kỳ vọng CPI bình quân 2026 ở mức 3,93%, theo nguoiquansat.vn. Con số này nằm trong tầm kiểm soát nhưng đòi hỏi theo dõi sát sao. Thị trường ghi nhận sự đồng thuận từ các dự báo chuyên gia.
Dữ liệu CPI gần nhất: Tăng 0,42% tháng 9
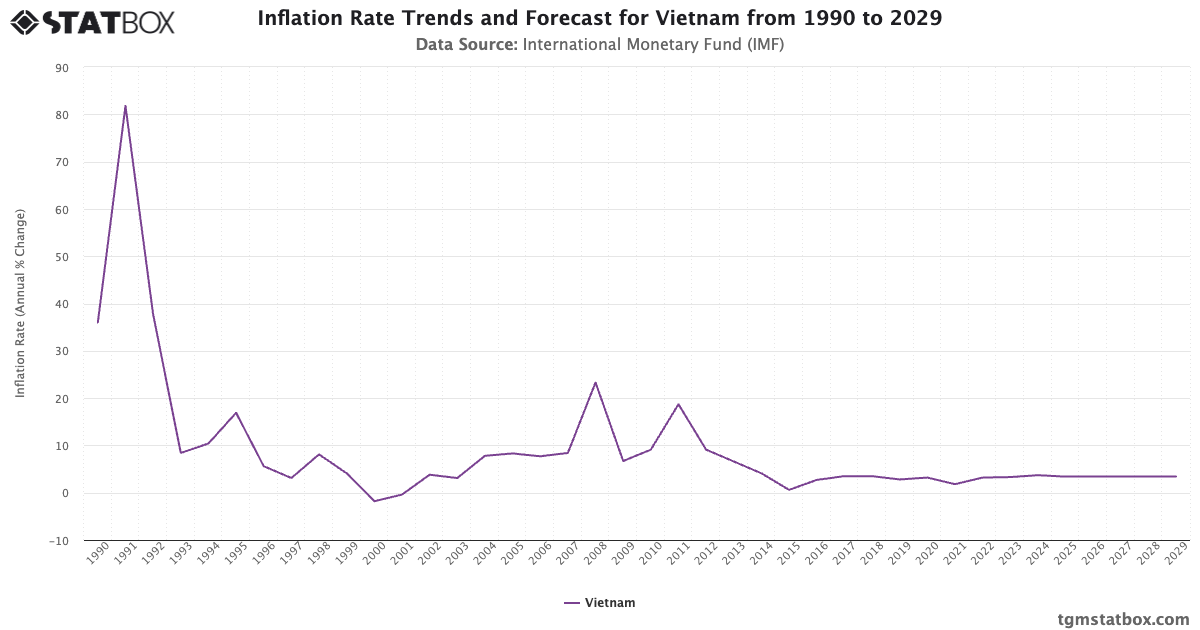
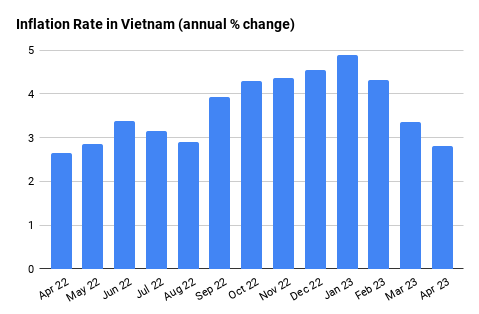
CPI tháng 9 ghi nhận mức tăng 0,42%, lạm phát vẫn trong tầm kiểm soát, theo VnEconomy. Sự gia tăng này chủ yếu từ nhóm hàng hóa thiết yếu như thực phẩm và dịch vụ. Người lao động trẻ ở Hà Nội hay TP.HCM cảm nhận rõ qua hóa đơn hàng tháng.
Chuyên gia dự báo lạm phát 2026 quanh mức 3,5%, nhưng nhấn mạnh cần thận trọng trước các áp lực, theo baochinhphu.vn. Biến động từ chi phí nhập khẩu và nhu cầu nội địa góp phần định hình xu hướng. Dữ liệu CPI liên tục cập nhật giúp nhà đầu tư cá nhân điều chỉnh chiến lược tiết kiệm.
Theo Báo Đấu thầu, kiểm soát lạm phát 2026 đòi hỏi lưu ý biến số tiền tệ.
Tác động đến tiết kiệm cá nhân: Mất giá thực tế
Lạm phát tiệm cận 4% làm giảm sức mua của tiền gửi tiết kiệm nếu lãi suất thực tế thấp hơn. Người mới đi làm với thu nhập 10-15 triệu đồng/tháng thấy chi phí sinh hoạt tăng nhanh hơn lương. Dữ liệu CPI từ tháng 9 cho thấy áp lực ngay từ quý cuối năm.
Freelancer và chủ doanh nghiệp nhỏ thường giữ tiền mặt cao để ứng phó biến động. Tuy nhiên, theo thitruongtaichinhtiente.vn, lạm phát kết hợp tỷ giá tạo thách thức ổn định cuối năm. Hộ gia đình trung niên ở các thành phố lớn ghi nhận nhu cầu đa dạng hóa tài sản để bù đắp.
| Chỉ số | Dự báo 2026 | Tác động đến tiết kiệm |
|---|---|---|
| CPI bình quân (NHNN) | 3,93% | Tiết kiệm cần vượt mức này để giữ giá trị |
| Dự báo chuyên gia | Quanh 3,5% | Thận trọng với áp lực giá cả |
| Tiệm cận | 4% | Áp lực tín dụng, tỷ giá làm giảm lợi nhuận thực |
| Tháng 9/2025 | 0,42% | Tăng ngay từ hàng thiết yếu |
Bảng trên tổng hợp dữ liệu từ các nguồn, cho thấy lạm phát không vượt mục tiêu nhưng đòi hỏi hành động. Người tiêu dùng trẻ bắt đầu tiết kiệm lần đầu thường ưu tiên tài khoản gửi có kỳ hạn ngắn. Thị trường ngân hàng ghi nhận lãi suất huy động dao động quanh 4-5% cho kỳ hạn 6-12 tháng.
Nhóm người trẻ 22-28 tuổi: Cân bằng chi tiêu đầu sự nghiệp
Người lao động trẻ với lương khởi điểm 8-12 triệu đồng/tháng đối mặt lạm phát qua chi phí thuê nhà và ăn uống. CPI tăng 0,42% tháng 9 ảnh hưởng trực tiếp đến giỏ hàng hóa hàng ngày. Họ thường dành 20-30% thu nhập cho tiết kiệm, nhưng lạm phát 4% làm giảm hiệu quả nếu giữ tiền mặt.
Freelancer trong nhóm này có dòng tiền không ổn định, dễ bị tỷ giá ảnh hưởng khi nhận thanh toán quốc tế. Theo dữ liệu từ NHNN, kỳ vọng 3,93% CPI bình quân nhấn mạnh nhu cầu quỹ dự phòng 3-6 tháng chi tiêu. Thị trường chứng kiến xu hướng chuyển sang gửi tiết kiệm online với lãi suất cạnh tranh.
- CPI tháng 9: Tăng từ thực phẩm, dịch vụ.
- Dự báo 2026: Tiệm cận 4% do tín dụng.
- Tác động: Giảm sức mua tiết kiệm 3-4%/năm.
Người trẻ ở TP.HCM hay Hà Nội điều chỉnh bằng cách theo dõi CPI hàng tháng qua Tổng cục Thống kê. Lạm phát kiểm soát giúp duy trì động lực tích lũy, nhưng áp lực tỷ giá từ nguồn thitruongtaichinhtiente.vn đòi hỏi đa dạng hóa.
Người trung niên 30-45 tuổi: Xây dựng tài sản và trả nợ
Nhóm trung niên với thu nhập 20-40 triệu đồng/tháng tập trung trả nợ nhà và giáo dục con cái. Lạm phát quanh 3,5-4% làm tăng chi phí vay vốn, theo dự báo chuyên gia trên baochinhphu.vn. Họ ghi nhận nhu cầu cân bằng giữa tiết kiệm và đầu tư chứng khoán nội địa.
Chủ doanh nghiệp nhỏ trong nhóm này chịu áp lực tín dụng, như lưu ý từ Báo Đấu thầu về biến số tiền tệ. Dữ liệu CPI tháng 9 cho thấy giá xăng dầu và vận tải tăng, ảnh hưởng dòng tiền kinh doanh. Hộ gia đình thường phân bổ 40% thu nhập cho tiết kiệm dài hạn.
Thị trường bảo hiểm nhân thọ ghi nhận sự quan tâm tăng với sản phẩm liên kết đầu tư để chống lạm phát. Người trung niên ở các tỉnh phía Nam điều chỉnh danh mục bằng trái phiếu chính phủ, lợi suất vượt CPI dự báo.
Chuyên gia trên baochinhphu.vn: Dự báo lạm phát 2026 quanh 3,5%, cần thận trọng.
Tâm lý và hành vi: Biết lý thuyết nhưng khó thực hiện
Nhiều người tiêu dùng biết lạm phát làm tiền mất giá nhưng trì hoãn điều chỉnh tiết kiệm. Áp lực công việc và chi tiêu gia đình khiến quỹ dự phòng bị xói mòn, đặc biệt khi CPI tăng 0,42%. Thị trường ghi nhận hành vi "sống hôm nay" phổ biến ở nhóm trẻ.
Freelancer thường giữ tiền mặt cao do bất ổn, nhưng lạm phát tiệm cận 4% từ Tạp chí Kinh tế - Tài chính Online thúc đẩy chuyển sang kênh sinh lời cao hơn. Người trung niên đối mặt mâu thuẫn giữa trả nợ nhanh và tích lũy chống lạm phát. Dữ liệu từ NHNN về 3,93% CPI bình quân khuyến khích theo dõi hàng quý.
- Theo dõi CPI hàng tháng qua báo cáo chính thức.
- So sánh lãi suất tiết kiệm với lạm phát dự báo.
- Phân bổ quỹ dự phòng vượt 6 tháng chi tiêu cho nhóm biến động cao.
Chiến lược ứng phó dựa trên dữ liệu
Tiết kiệm cá nhân cần vượt lạm phát 3,5-4% qua các kênh ngân hàng và trái phiếu. Người mới đi làm ưu tiên tài khoản linh hoạt, trong khi trung niên hướng đến kỳ hạn dài. Áp lực tín dụng từ nguồn Tạp chí Kinh tế - Tài chính Online ảnh hưởng lãi suất huy động tăng nhẹ.
Thị trường quỹ mở nội địa ghi nhận dòng tiền tăng từ hộ gia đình lo ngại CPI. Chủ doanh nghiệp nhỏ sử dụng tín dụng ngắn hạn nhưng theo dõi biến số tiền tệ theo Báo Đấu thầu. Dữ liệu tỷ giá cuối năm từ thitruongtaichinhtiente.vn hỗ trợ quyết định đa dạng hóa ngoại tệ.
| Nhóm đối tượng | Ưu tiên tiết kiệm | Tác động lạm phát 2026 |
|---|---|---|
| Người trẻ 22-28 | Quỹ dự phòng 3 tháng | Chi tiêu hàng ngày tăng 0,42%/tháng |
| Trung niên 30-45 | Kỳ hạn 12 tháng+ | Nợ vay và giáo dục chịu áp lực 3,93% |
| Freelancer/Chủ DN | Đa dạng hóa | Tín dụng và tỷ giá tiệm cận 4% |
Bảng so sánh nhấn mạnh sự khác biệt theo giai đoạn đời. Người tiêu dùng ở Hà Nội điều chỉnh qua ứng dụng ngân hàng theo dõi CPI thời gian thực. Lạm phát kiểm soát theo VnEconomy tạo dư địa tích lũy ổn định.
Rủi ro và cơ hội từ biến động
Áp lực tỷ giá làm lạm phát dễ vượt dự báo, ảnh hưởng tiết kiệm bằng VND. Nhóm trung niên chuẩn bị hưu trí cần danh mục chống lạm phát như vàng hoặc chứng chỉ quỹ. Dữ liệu tháng 9 cho thấy kiểm soát tốt nhưng cần cảnh giác quý 1/2026.
Thị trường ghi nhận người trẻ tăng gửi tiết kiệm trực tuyến, lãi suất cạnh tranh vượt CPI. Chuyên gia nhấn mạnh thận trọng từ baochinhphu.vn, hỗ trợ quyết định dựa dữ liệu. Hộ gia đình đa thế hệ ở Việt Nam điều chỉnh chung qua theo dõi NHNN.
Freelancer đối phó bằng hóa đơn định kỳ, giảm tác động CPI tăng. Chủ doanh nghiệp nhỏ tận dụng tín dụng giá rẻ trước áp lực 4%. Xu hướng thị trường hướng đến tài chính số hỗ trợ phân tích lạm phát cá nhân hóa.
Kết luận: Theo dõi dữ liệu định hình hành trình
Lạm phát 2026 tiệm cận 4% từ Tạp chí Kinh tế - Tài chính Online đặt nền tảng cho chiến lược tiết kiệm dài hạn. Dữ liệu CPI và dự báo NHNN cung cấp công cụ theo dõi hàng tháng. Chuyên gia nhận định cần thận trọng, thị trường tiếp tục cập nhật biến động tiền tệ.
Người tiêu dùng ở mọi giai đoạn ghi nhận hành trình tài chính cá nhân phụ thuộc dữ liệu thực tế. Xu hướng kiểm soát lạm phát tạo cơ hội tích lũy bền vững. Nhà đầu tư cá nhân duy trì cập nhật để điều chỉnh kịp thời.
Tham khảo
- CPI tháng 9 tăng 0,42%, lạm phát vẫn trong tầm kiểm soát - VnEconomy
- NHNN hé lộ kỳ vọng lạm phát: CPI bình quân 2026 ở mức 3,93% - nguoiquansat.vn
- Chuyên gia: Dự báo lạm phát 2026 quanh 3,5%, nhưng cần thận trọng trước áp lực - baochinhphu.vn
- Kiểm soát lạm phát 2026: Lưu ý biến số tiền tệ - Báo Đấu thầu
- Lạm phát và tỷ giá cuối năm: Thách thức và cơ hội ổn định - thitruongtaichinhtiente.vn
- Lạm phát 2026 sẽ tiệm cận 4% dưới áp lực tín dụng, tỷ giá - Tạp chí Kinh tế - Tài chính Online


