Lãi Suất Kép: Kỳ Quan Thứ 8 Của Einstein
Trong bài viết này
- Lãi suất kép: Kỳ quan thứ 8 theo nhận định của Albert Einstein
- Nguyên lý lãi suất kép trong thực tế gửi tiết kiệm
- So sánh hiệu quả lãi suất kép qua các khoảng thời gian
- Lời khuyên từ Warren Buffett về thời điểm bắt đầu
- Tâm lý và hành vi ảnh hưởng đến lãi suất kép
- Ứng dụng lãi suất kép trong bối cảnh Việt Nam
- Rủi ro và cân nhắc thực tế
- Tác động dài hạn đến tài chính cá nhân
- Nhận định từ chuyên gia và xu hướng tương lai
Lãi suất kép: Kỳ quan thứ 8 theo nhận định của Albert Einstein
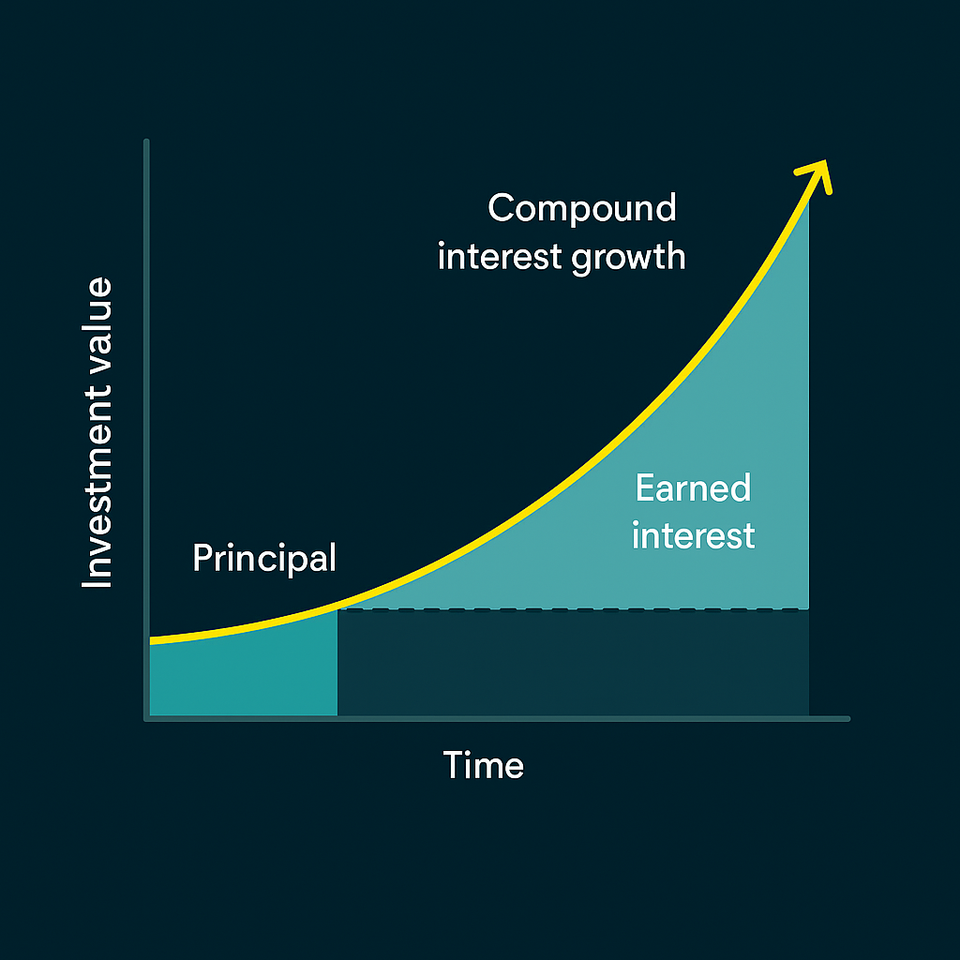
Albert Einstein từng gọi lãi suất kép là "kỳ quan thứ 8 của thế giới", theo bài viết trên Báo Dân trí. Khái niệm này nhấn mạnh sức mạnh của việc lãi sinh lãi qua thời gian. Thị trường tài chính Việt Nam ghi nhận sự quan tâm ngày càng tăng đến lãi suất kép trong bối cảnh tiền gửi ngân hàng đạt hàng triệu tỷ đồng.
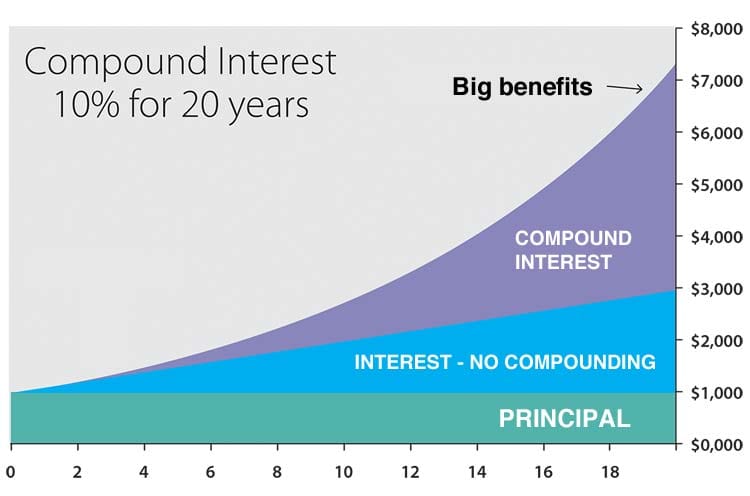
Lãi suất kép hoạt động bằng cách tính lãi trên cả vốn gốc lẫn lãi tích lũy từ các kỳ trước. Công thức cơ bản từ Investopedia bao gồm A = P(1 + r/n)^(nt), trong đó A là số tiền cuối kỳ, P là vốn gốc, r là lãi suất hàng năm, n là số lần ghép lãi mỗi năm, t là số năm. Người gửi tiền tại các ngân hàng Việt Nam có thể áp dụng nguyên tắc này qua sản phẩm tiết kiệm có kỳ hạn linh hoạt.
Theo Báo Dân trí, lãi suất kép được Albert Einstein đánh giá cao nhờ khả năng tăng trưởng theo cấp số nhân.
Nguyên lý lãi suất kép trong thực tế gửi tiết kiệm
Ứng dụng VPBank NEO cho phép người dùng trải nghiệm lãi suất kép trực tiếp trên nền tảng số, theo Báo Nhân Dân điện tử. Sản phẩm này hỗ trợ tính toán lãi kép tự động cho các khoản gửi nhỏ lẻ. Dòng tiền gửi dân cư tại Việt Nam vượt 8 triệu tỷ đồng gần đây, tạo nền tảng cho hiệu ứng kép phát huy.
Người lao động trẻ ở Hà Nội hay TP.HCM thường bắt đầu với khoản tiết kiệm hàng tháng từ lương 10-15 triệu đồng. Lãi kép giúp khoản tiền nhỏ tích lũy dần qua các kỳ ghép lãi hàng tháng hoặc hàng quý. Các ngân hàng thương mại cổ phần phổ biến áp dụng lãi suất huy động khoảng 4-6%/năm, tùy kỳ hạn.
Freelancer với thu nhập biến động có thể tận dụng tài khoản tiết kiệm linh hoạt để duy trì ghép lãi liên tục. Chủ doanh nghiệp nhỏ gửi lợi nhuận dư thừa vào sản phẩm kép sẽ thấy sự khác biệt rõ rệt sau 5-10 năm. Dữ liệu từ hệ thống ngân hàng cho thấy tỷ lệ tiền gửi không kỳ hạn vẫn chiếm tỷ trọng lớn, nhưng chuyển sang kỳ hạn dài mang lại lợi ích kép cao hơn.
So sánh hiệu quả lãi suất kép qua các khoảng thời gian
| Vốn gốc ban đầu | Lãi suất/năm | Thời gian 10 năm | Thời gian 20 năm | Thời gian 30 năm |
|---|---|---|---|---|
| 100 triệu VNĐ | 5% | Khoảng 163 triệu | Khoảng 265 triệu | Khoảng 432 triệu |
| 100 triệu VNĐ | 6% | Khoảng 179 triệu | Khoảng 321 triệu | Khoảng 574 triệu |
| 100 triệu VNĐ | 7% | Khoảng 197 triệu | Khoảng 387 triệu | Khoảng 761 triệu |
Bảng trên minh họa sức mạnh lãi kép dựa trên công thức chuẩn từ Investopedia, giả sử ghép lãi hàng năm. Người trung niên 35-40 tuổi gửi 100 triệu đồng hôm nay có thể nhân đôi tài sản sau 14 năm ở mức lãi 5%. Nhà đầu tư cá nhân tại Việt Nam thường đối mặt chi phí sinh hoạt tăng 5-7%/năm, làm nổi bật nhu cầu bắt đầu sớm.
Lời khuyên từ Warren Buffett về thời điểm bắt đầu
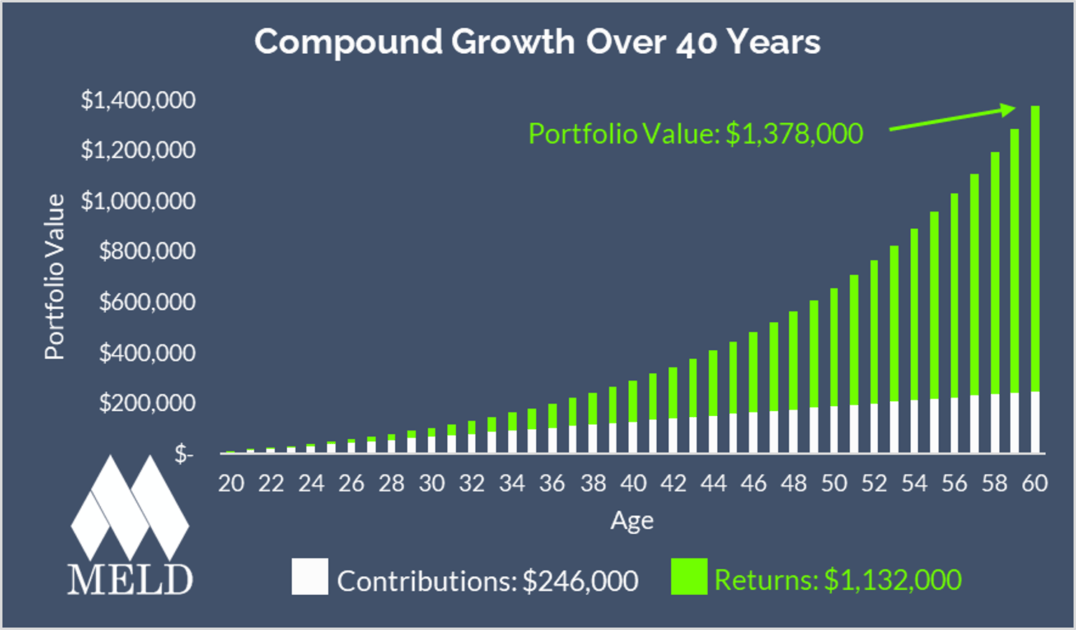
Warren Buffett nhấn mạnh "hãy bắt đầu sớm" để tận dụng lãi suất kép, theo VnEconomy. Nhà đầu tư huyền thoại này trở thành tỷ phú đô la ở tuổi 56, theo CafeF. Người trẻ 22-28 tuổi ở Việt Nam, với thu nhập khởi điểm 8-12 triệu đồng/tháng, có lợi thế thời gian dài nhất.
Người trung niên 30-45 tuổi đang trả nợ nhà cửa hoặc học phí con cái vẫn có dư địa áp dụng kép trên khoản tiết kiệm còn lại. Freelancer gửi 20% thu nhập hàng tháng vào quỹ kép sẽ thấy tích lũy ổn định dù dòng tiền không đều. Chủ doanh nghiệp nhỏ tái đầu tư lợi nhuận theo nguyên tắc kép giúp xây dựng tài sản bền vững.
- Xác định khoản tiết kiệm hàng tháng khả thi dựa trên ngân sách thực tế.
- Chọn sản phẩm ghép lãi hàng tháng hoặc hàng quý tại ngân hàng uy tín.
- Duy trì kỷ luật gửi đều đặn, tránh rút vốn giữa chừng.
- Theo dõi qua ứng dụng ngân hàng để điều chỉnh kỳ hạn phù hợp.
Tâm lý và hành vi ảnh hưởng đến lãi suất kép
Nhiều người biết nguyên lý lãi kép nhưng trì hoãn do chi tiêu impulsively ở Việt Nam, nơi văn hóa tiêu dùng dễ vay trả góp 0%. Người lao động trẻ thường ưu tiên mua sắm điện thoại mới thay vì gửi tiết kiệm. Hiệu ứng kép chỉ phát huy khi duy trì dài hạn, vượt qua tâm lý "sống cho hiện tại".
Người trung niên lo lắng kế hoạch hưu trí thường nhận ra muộn giá trị của thời gian. Dữ liệu từ các báo cáo tài chính cho thấy tỷ lệ tiết kiệm hộ gia đình Việt Nam cao, nhưng phần lớn nằm ở tiền gửi không sinh lời tối ưu. Chuyển sang sản phẩm kép giúp cân bằng giữa an toàn và tăng trưởng.
Theo CafeF, Warren Buffett trở thành tỷ phú ở tuổi 56 chứng minh thời gian quan trọng hơn khởi đầu lớn.
Ứng dụng lãi suất kép trong bối cảnh Việt Nam
Các ngân hàng như VPBank cung cấp công cụ tính lãi kép trên app NEO, theo Báo Nhân Dân. Người dùng có thể mô phỏng khoản gửi 5 triệu đồng/tháng ở lãi 5.5%/năm. Sau 20 năm, tổng tích lũy vượt 2 tỷ đồng, đủ hỗ trợ nghỉ hưu cơ bản ở đô thị.
Freelancer ở TP.HCM với thu nhập 20-30 triệu đồng/tháng có thể phân bổ 10% vào kép an toàn. Chủ doanh nghiệp nhỏ gửi lợi nhuận ròng hàng quý sẽ thấy tài sản nhân lên theo cấp số nhân. Lạm phát trung bình 3-4%/năm tại Việt Nam làm tăng tính cấp thiết của lãi suất thực dương qua kép.
Người mới đi làm 22 tuổi gửi 2 triệu đồng/tháng ở lãi 6% sẽ có gần 1 tỷ đồng sau 30 năm. Người 40 tuổi gửi cùng mức chỉ đạt khoảng 400 triệu đồng cùng kỳ. Sự khác biệt này nhấn mạnh lợi thế tuổi trẻ theo nguyên lý từ Investopedia.
Rủi ro và cân nhắc thực tế
Lãi suất kép phụ thuộc vào lãi suất danh nghĩa ổn định, nhưng biến động lạm phát có thể làm giảm giá trị thực. Các khoản gửi dưới 100 triệu đồng tại ngân hàng Việt Nam được bảo hiểm tiền gửi lên đến 75 triệu đồng/khách hàng. Người đầu tư cần đa dạng hóa để tránh rủi ro lạm phát vượt lãi suất.
- Ưu tiên ngân hàng có lịch sử lãi suất ổn định.
- Kết hợp kép với quỹ dự phòng 6 tháng chi tiêu.
- Theo dõi thay đổi chính sách lãi suất từ Ngân hàng Nhà nước.
- Sử dụng công cụ trực tuyến để tính toán cá nhân hóa.
Người trung niên chuẩn bị cho con cái thường ưu tiên giáo dục hơn đầu tư dài hạn. Tuy nhiên, lãi kép trên khoản nhỏ vẫn góp phần xây dựng di sản. Thị trường chứng khoán Việt Nam mang tiềm năng kép cao hơn nhưng rủi ro lớn hơn so với tiết kiệm.
Tác động dài hạn đến tài chính cá nhân
Áp dụng lãi kép từ sớm giúp hộ gia đình Việt Nam đạt tự do tài chính muộn hơn dự kiến. Warren Buffett minh họa qua hành trình cá nhân, theo các nguồn phân tích. Người lao động ở nhiều giai đoạn cuộc đời đều hưởng lợi từ nguyên tắc này khi duy trì kỷ luật.
Dữ liệu toàn cầu từ Investopedia cho thấy lãi kép chiếm tỷ trọng lớn trong tài sản triệu phú tự thân. Tại Việt Nam, với dân số trẻ và tỷ lệ tiết kiệm cao, tiềm năng kép khổng lồ. Các ứng dụng ngân hàng số đang dân chủ hóa tiếp cận công cụ này.
Freelancer và chủ doanh nghiệp nhỏ có thể tích hợp kép vào dòng tiền kinh doanh. Người trung niên điều chỉnh danh mục để tối ưu hóa. Xu hướng số hóa tài chính hỗ trợ theo dõi kép thời gian thực.
Nhận định từ chuyên gia và xu hướng tương lai
Theo VnEconomy, lời khuyên của Warren Buffett nhấn mạnh bắt đầu sớm vượt qua mọi trở ngại tuổi tác. Báo Dân trí củng cố vị thế lãi suất kép như kỳ quan tài chính. Xu hướng tại Việt Nam hướng đến sản phẩm kép trên nền tảng số, với VPBank NEO dẫn đầu theo Báo Nhân Dân.
Thị trường ghi nhận sự gia tăng người trẻ tham gia tiết kiệm kép giữa áp lực chi phí đô thị. Người trung niên chuyển dịch từ nợ sang tích lũy kép để chuẩn bị hưu trí. Nguyên lý từ Einstein và Buffett tiếp tục định hướng hành vi tài chính cá nhân bền vững.
Tham khảo
- Lãi suất kép là gì mà Albert Einstein gọi là kỳ quan thứ 8 của thế giới? - Báo Dân trí
- Tận hưởng kỳ quan thứ 8 lãi kép ngay trên ứng dụng VPBank NEO - Báo Nhân Dân điện tử
- Lời khuyên làm giàu của Warren Buffett: “Hãy bắt đầu sớm” - VnEconomy
- Đừng lo nếu 35 tuổi mà vẫn chưa giàu, Warren Buffett 56 tuổi mới thành tỷ phú đôla - CafeF
- Vinhomes Green Paradise Phân tích quy mô dân số và khách du lịch dự kiến Siêu đô thị biển - Chợ Đất
- The Power of Compound Interest: Calculations and Examples - Investopedia


