Lãi suất ngân hàng: Niêm yết vs Thực tế – Bạn có bị lừa?
Trong bài viết này
- Giới thiệu: Khi lãi suất ngân hàng trên bảng không phản ánh thực tế
- Chênh lệch lớn giữa lãi suất niêm yết và thực tế
- Nguyên nhân tạo ra khoảng cách
- Cuộc đua lãi suất huy động: Các ngân hàng lớn tăng lãi suất
- Ảnh hưởng tới các nhóm độ tuổi và mức thu nhập
- Chiến lược thực tiễn để giảm thiểu chênh lệch
- Lợi ích của việc hiểu rõ lãi suất thực tế
- Kết luận: Nhìn nhận thực tế và hành động thông minh
Giới thiệu: Khi lãi suất ngân hàng trên bảng không phản ánh thực tế
Trong nhiều năm, người tiêu dùng thường dựa vào bảng lãi suất niêm yết tại các chi nhánh ngân hàng để quyết định mở tài khoản tiết kiệm hoặc vay vốn. Tuy nhiên, thực tế khi đến quầy giao dịch, mức lãi suất được áp dụng thường khác biệt đáng kể so với con số trên tờ rơi. Hiện tượng này không chỉ gây bối rối cho người mới đi làm, mà còn ảnh hưởng đến các gia đình trung niên đang tích lũy tài sản và các freelancer tìm kiếm nguồn vốn linh hoạt.
Chênh lệch lớn giữa lãi suất niêm yết và thực tế
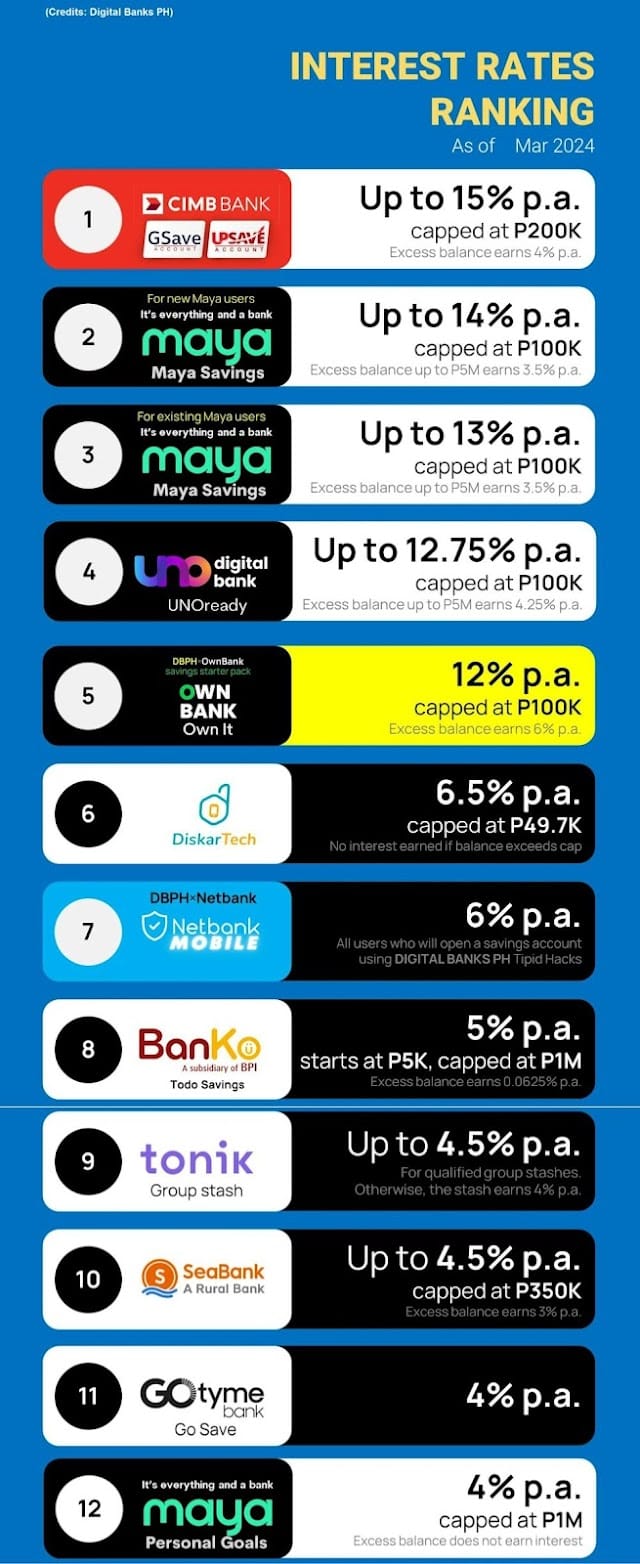
Theo VnBusiness, một loạt các ngân hàng đã công bố mức lãi suất huy động cao hơn so với mức thực tế khách hàng nhận được khi ký hợp đồng. Bài báo nhấn mạnh rằng sự chênh lệch này có thể lên tới vài điểm phần trăm, khiến người gửi tiền mất đi một phần lợi nhuận tiềm năng.
Trong một báo cáo khác của VietNamNet, việc “vào quầy mới biết lãi suất ‘thật’” được mô tả là một trải nghiệm phổ biến: khách hàng thường phải chờ đợi và thảo luận trực tiếp với nhân viên để biết mức lãi suất cuối cùng, mức này thường thấp hơn so với mức niêm yết trên bảng.
Nguyên nhân tạo ra khoảng cách
Ngân hàng thường công bố lãi suất “đầu rào” nhằm thu hút khách hàng mới, đồng thời tạo ra ấn tượng cạnh tranh trên thị trường. Tuy nhiên, các mức lãi suất này thường áp dụng cho những khoản tiền tối thiểu, thời gian gửi cố định và khách hàng có hồ sơ tín dụng “điểm cao”. Khi khách hàng không đáp ứng đầy đủ các tiêu chí này, ngân hàng sẽ điều chỉnh mức lãi suất xuống mức “cơ bản” hoặc “đối tượng cá nhân”.
Thêm vào đó, ngân hàng có thể áp dụng “biệt đãi” cho các sản phẩm vay mua nhà, như đã được nêu trong bài viết của Znews. Các khách hàng có khả năng trả trước hoặc có tài sản thế chấp mạnh thường nhận được mức lãi suất vay ưu đãi, trong khi những người không đáp ứng tiêu chuẩn này sẽ phải chịu mức lãi suất cao hơn.
Cuộc đua lãi suất huy động: Các ngân hàng lớn tăng lãi suất
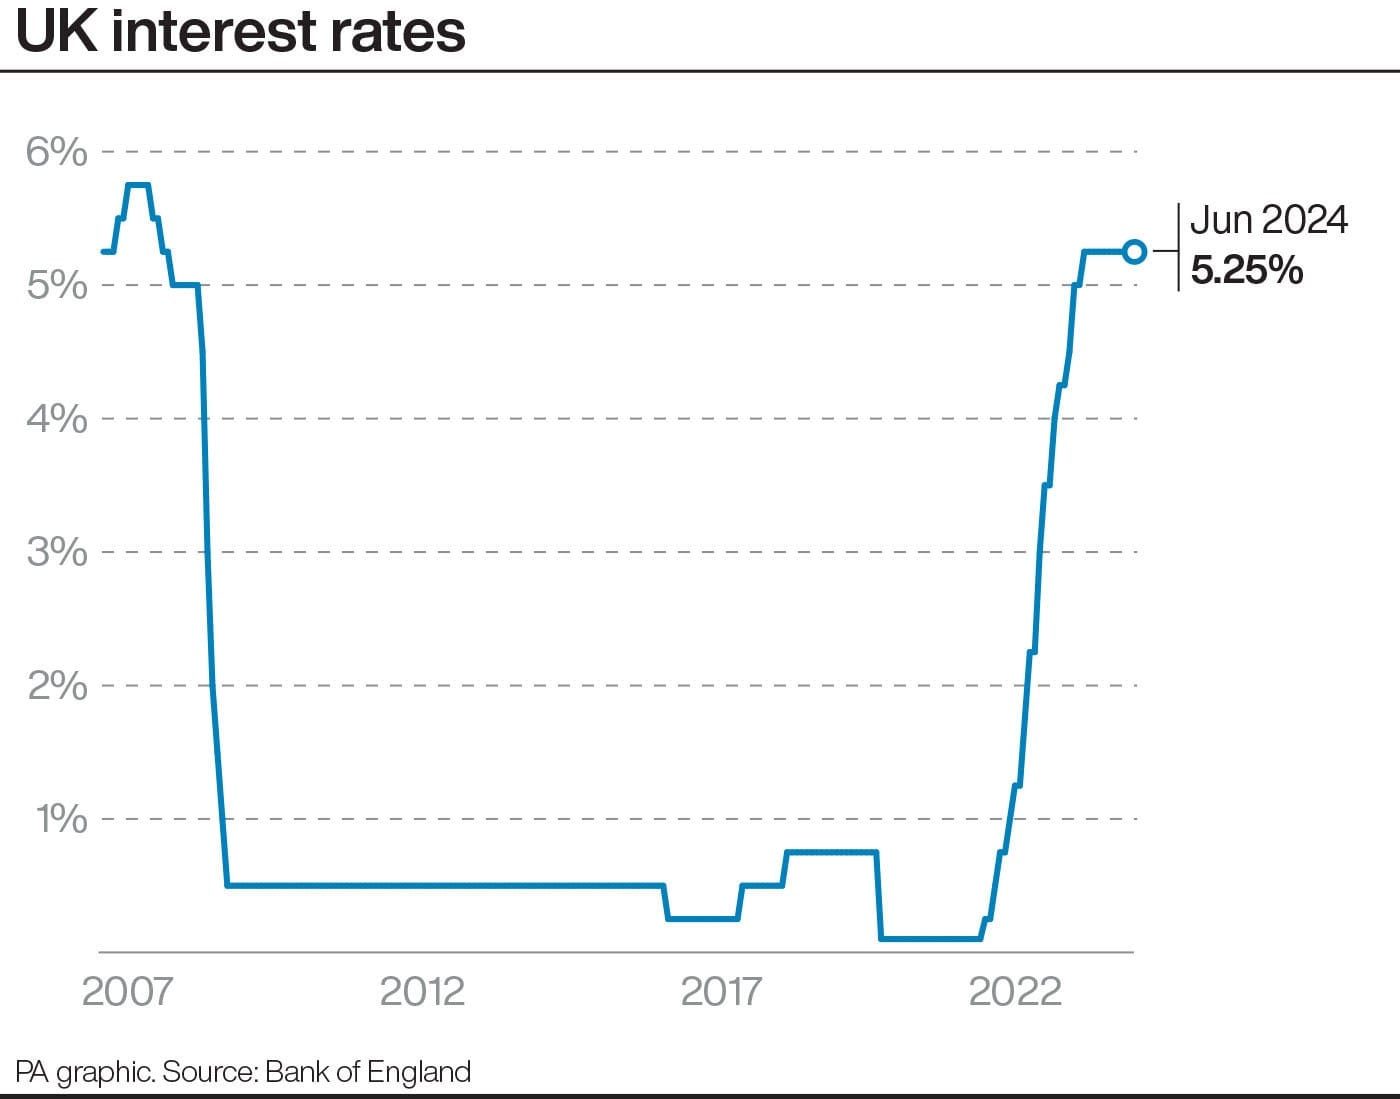
Trong bối cảnh lãi suất thị trường toàn cầu đang có xu hướng tăng, các ngân hàng lớn tại Việt Nam đã “ồ ạt” nâng mức lãi suất huy động, theo báo cáo của CafeF. Sự điều chỉnh này nhằm duy trì nguồn tiền gửi ổn định và đáp ứng nhu cầu thanh khoản ngày càng cao.
Đối chiếu với danh sách các ngân hàng có lãi suất huy động cao nhất hiện nay, được tổng hợp bởi Tin tức 24h, một số ngân hàng thương mại đã đạt mức lãi suất trên 6%/năm cho các sản phẩm tiết kiệm không kỳ hạn. Tuy nhiên, các mức này thường áp dụng cho khách hàng mở tài khoản trực tuyến hoặc ký hợp đồng với số tiền tối thiểu lớn.
Ảnh hưởng tới các nhóm độ tuổi và mức thu nhập
Đối với người mới đi làm (22‑28 tuổi) với mức lương trung bình khoảng 8‑10 triệu đồng, việc dựa vào lãi suất niêm yết có thể dẫn đến việc bỏ lỡ cơ hội tăng lợi nhuận từ tiền gửi. Khi không hiểu rõ các điều kiện áp dụng, họ có thể ký hợp đồng ở mức lãi suất thấp hơn, làm giảm hiệu quả tích lũy tài sản trong những năm đầu.
Người trung niên (30‑45 tuổi) thường có các khoản vay mua nhà hoặc vay tiêu dùng. Theo Znews, “biệt đãi” lãi suất vay mua nhà chỉ dành cho những khách hàng có hồ sơ tín dụng mạnh và khả năng trả trước. Những gia đình không đáp ứng tiêu chuẩn này sẽ phải chịu mức lãi suất cao hơn, ảnh hưởng đến khả năng trả nợ và kế hoạch hưu trí.
Freelancer và chủ doanh nghiệp nhỏ thường không có lịch sử tín dụng ngân hàng truyền thống, do đó họ thường nhận được mức lãi suất vay “cơ bản” cao hơn. Đồng thời, việc không biết cách so sánh lãi suất huy động giữa các ngân hàng cũng khiến họ bỏ lỡ các ưu đãi dành cho khách hàng mở tài khoản trực tuyến.
Chiến lược thực tiễn để giảm thiểu chênh lệch
Một cách tiếp cận là thực hiện “đối chiếu đa kênh”: so sánh lãi suất niêm yết trên website, trên tờ rơi tại chi nhánh và trên các nền tảng tài chính trực tuyến. Khi phát hiện mức chênh lệch, người tiêu dùng có thể mang bằng chứng này đến quầy giao dịch để thương lượng mức lãi suất cuối cùng.
Thêm vào đó, việc xem xét các “điều kiện tối thiểu” (số tiền gửi, thời gian gửi, hình thức giao dịch) giúp xác định xem mức lãi suất niêm yết có thực sự áp dụng cho mình hay không. Nếu không, người tiêu dùng có thể lựa chọn các sản phẩm “tiết kiệm không kỳ hạn” hoặc “tiết kiệm trực tuyến” mà các ngân hàng như đã nêu trong Tin tức 24h thường cung cấp mức lãi suất cao hơn.
Đối với vay mua nhà, việc chuẩn bị hồ sơ tài chính đầy đủ, chứng minh khả năng trả nợ và tìm hiểu các chương trình “biệt đãi” của ngân hàng (theo Znews) có thể giúp đạt được mức lãi suất ưu đãi. Khi không đủ điều kiện, người vay có thể cân nhắc vay qua các công ty tài chính uy tín hoặc các nền tảng cho vay P2P, nơi mức lãi suất thường được công khai và không có “biệt đãi” phụ thuộc vào hồ sơ cá nhân.
Cuối cùng, việc duy trì “điểm tín dụng” tốt – trả nợ đúng hạn, không quá mức vay – giúp mở rộng khả năng tiếp cận các mức lãi suất ưu đãi trong tương lai. Các ngân hàng thường sử dụng điểm tín dụng để xác định mức lãi suất vay và huy động, vì vậy việc duy trì hồ sơ tín dụng sạch sẽ là một yếu tố quan trọng.
Lợi ích của việc hiểu rõ lãi suất thực tế
Hiểu được sự khác biệt giữa lãi suất niêm yết và lãi suất thực tế giúp người tiêu dùng tối ưu hoá dòng tiền cá nhân. Đối với người trẻ, việc chọn đúng sản phẩm tiết kiệm có thể tăng lợi nhuận hàng năm lên tới vài phần trăm, góp phần nhanh chóng đạt được mục tiêu tài chính ngắn hạn như mua xe hoặc du lịch.
Đối với gia đình trung niên, việc giảm chi phí vay mua nhà bằng cách đạt được mức lãi suất ưu đãi có thể giảm tổng số tiền trả nợ hàng năm, tạo ra “không gian tài chính” để đầu tư vào giáo dục con cái hoặc quỹ hưu trí.
Freelancer và chủ doanh nghiệp nhỏ, khi nắm bắt được các ưu đãi lãi suất huy động trực tuyến, có thể tăng lợi nhuận từ tiền gửi dự trữ, đồng thời giảm áp lực tài chính khi cần vay vốn ngắn hạn để mở rộng hoạt động kinh doanh.
Theo VnBusiness, “chênh lệch giữa lãi suất niêm yết và lãi suất thực tế là một thực tế mà người tiêu dùng cần nhận thức để không bị “bắt” vào mức lợi nhuận thấp hơn mong đợi.”
Kết luận: Nhìn nhận thực tế và hành động thông minh
Trong môi trường tài chính cá nhân đa dạng, việc dựa vào lãi suất ngân hàng trên bảng mà không kiểm chứng thực tế có thể dẫn đến mất cơ hội tăng lợi nhuận và tăng chi phí vay. Khi hiểu rõ các yếu tố ảnh hưởng – từ mức tiền tối thiểu, thời gian gửi, đến “biệt đãi” cho các sản phẩm vay – người tiêu dùng ở mọi độ tuổi và mức thu nhập đều có thể đưa ra quyết định tài chính hợp lý hơn.
Những người đang cân nhắc mở tài khoản tiết kiệm hoặc vay vốn có thể bắt đầu bằng việc thu thập thông tin từ nhiều nguồn, so sánh các điều kiện và chuẩn bị hồ sơ tài chính đầy đủ. Khi đã nắm bắt được “lãi suất thật”, việc tối ưu hoá dòng tiền cá nhân sẽ trở nên thực tiễn và hiệu quả hơn, đồng thời giảm bớt áp lực tài chính trong hành trình xây dựng tài sản và chuẩn bị cho tương lai.
Tham khảo
- Bất ngờ về chênh lệch lớn giữa lãi suất niêm yết và thực tế - VnBusiness
- Lãi suất ngân hàng hôm nay: Vào quầy mới biết lãi suất ‘thật’, thực tế vượt xa công bố - Báo VietNamNet
- Thấy gì việc ngân hàng 'biệt đãi' lãi suất vay mua nhà? - Znews
- Khả năng Ngân hàng Trung ương Nhật Bản tăng lãi suất - hanoionline.vn
- Nhóm Big 4 cũng ồ ạt tăng lãi suất huy động, chuyện gì đang xảy ra? - CafeF
- Lãi suất huy động của ngân hàng nào cao nhất hiện nay? - Tin tức 24h


