Phá Tan Huyền Thoại Venture Debt Startup
Trong bài viết này
- Những Huyền Thoại Sai Lầm Về Venture Debt Trong Gọi Vốn Startup
- Venture Debt Hoạt Động Như Thế Nào
- Huyền Thoại 1: Chỉ Phù Hợp Với Startup Muộn Giai Đoạn
- Huyền Thoại 2: Chi Phí Cao Hơn Vốn Cổ Phần
- Huyền Thoại 3: Dẫn Đến Mất Kiểm Soát Công Ty
- Huyền Thoại 4: Không Dành Cho Startup Không Có Doanh Thu
- Ứng Dụng Venture Debt Tại Thị Trường Việt Nam
- Thách Thức Và Xu Hướng Tương Lai
Những Huyền Thoại Sai Lầm Về Venture Debt Trong Gọi Vốn Startup
Silicon Valley Bank phân tích những huyền thoại phổ biến về venture debt trong bài viết "Busting the myths of venture debt". Hình thức vay vốn này thường bị hiểu lầm là lựa chọn cuối cùng cho startup gặp khó khăn. Thị trường ghi nhận venture debt ngày càng phổ biến như công cụ bổ sung cho vốn cổ phần.
Venture Debt Hoạt Động Như Thế Nào
Venture debt là khoản vay dành riêng cho startup, thường đi kèm quyền mua cổ phần (warrants). Các ngân hàng chuyên biệt như Silicon Valley Bank cung cấp khoản vay này dựa trên vòng gọi vốn equity gần nhất. Thời hạn trả nợ thường kéo dài 24-48 tháng, với lãi suất dao động từ 10-14% mỗi năm.
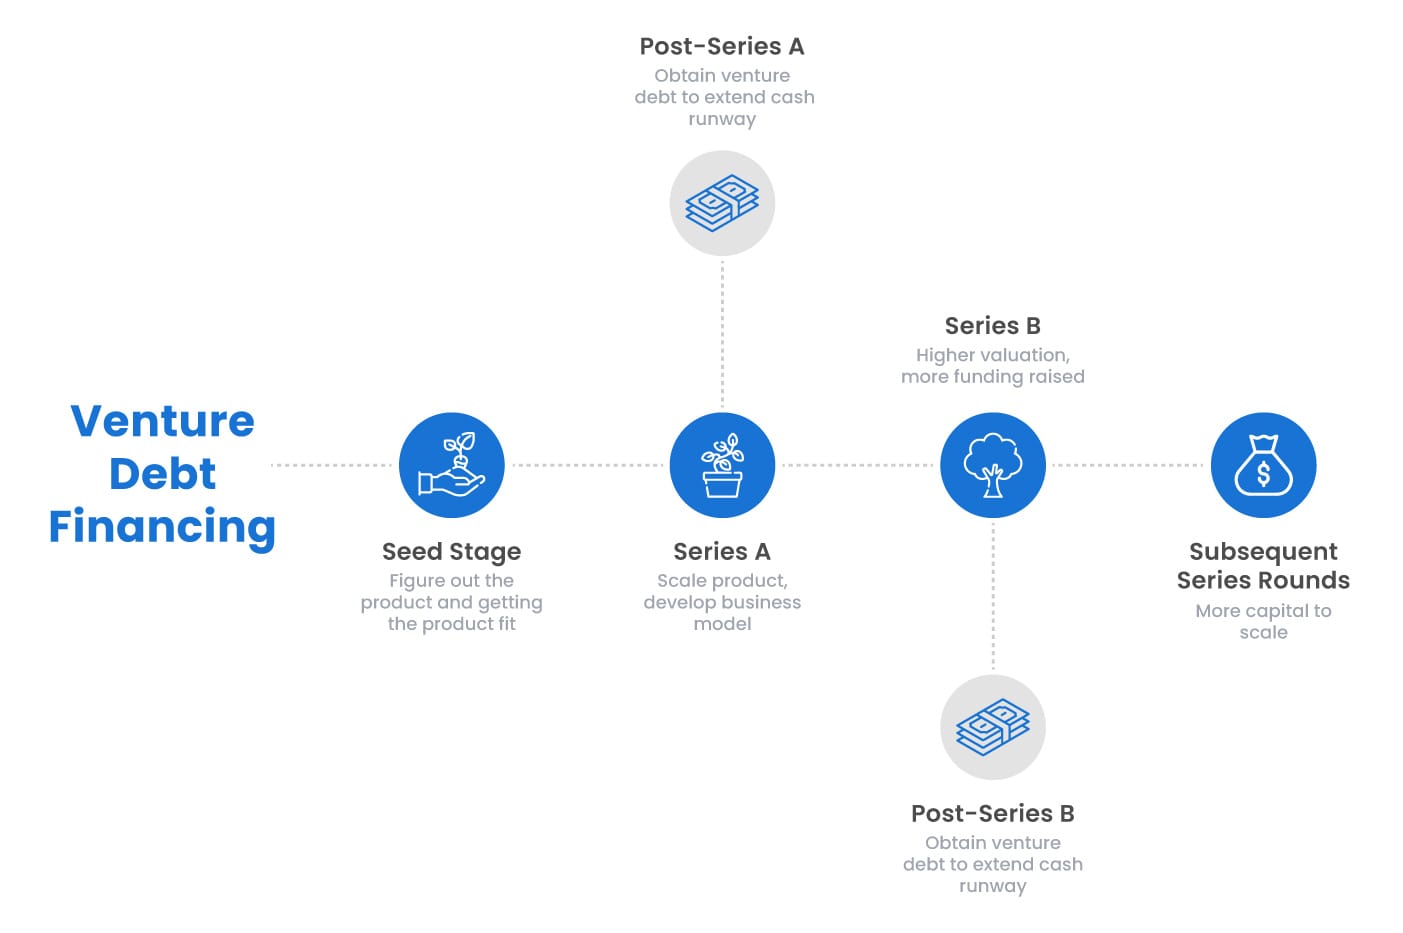
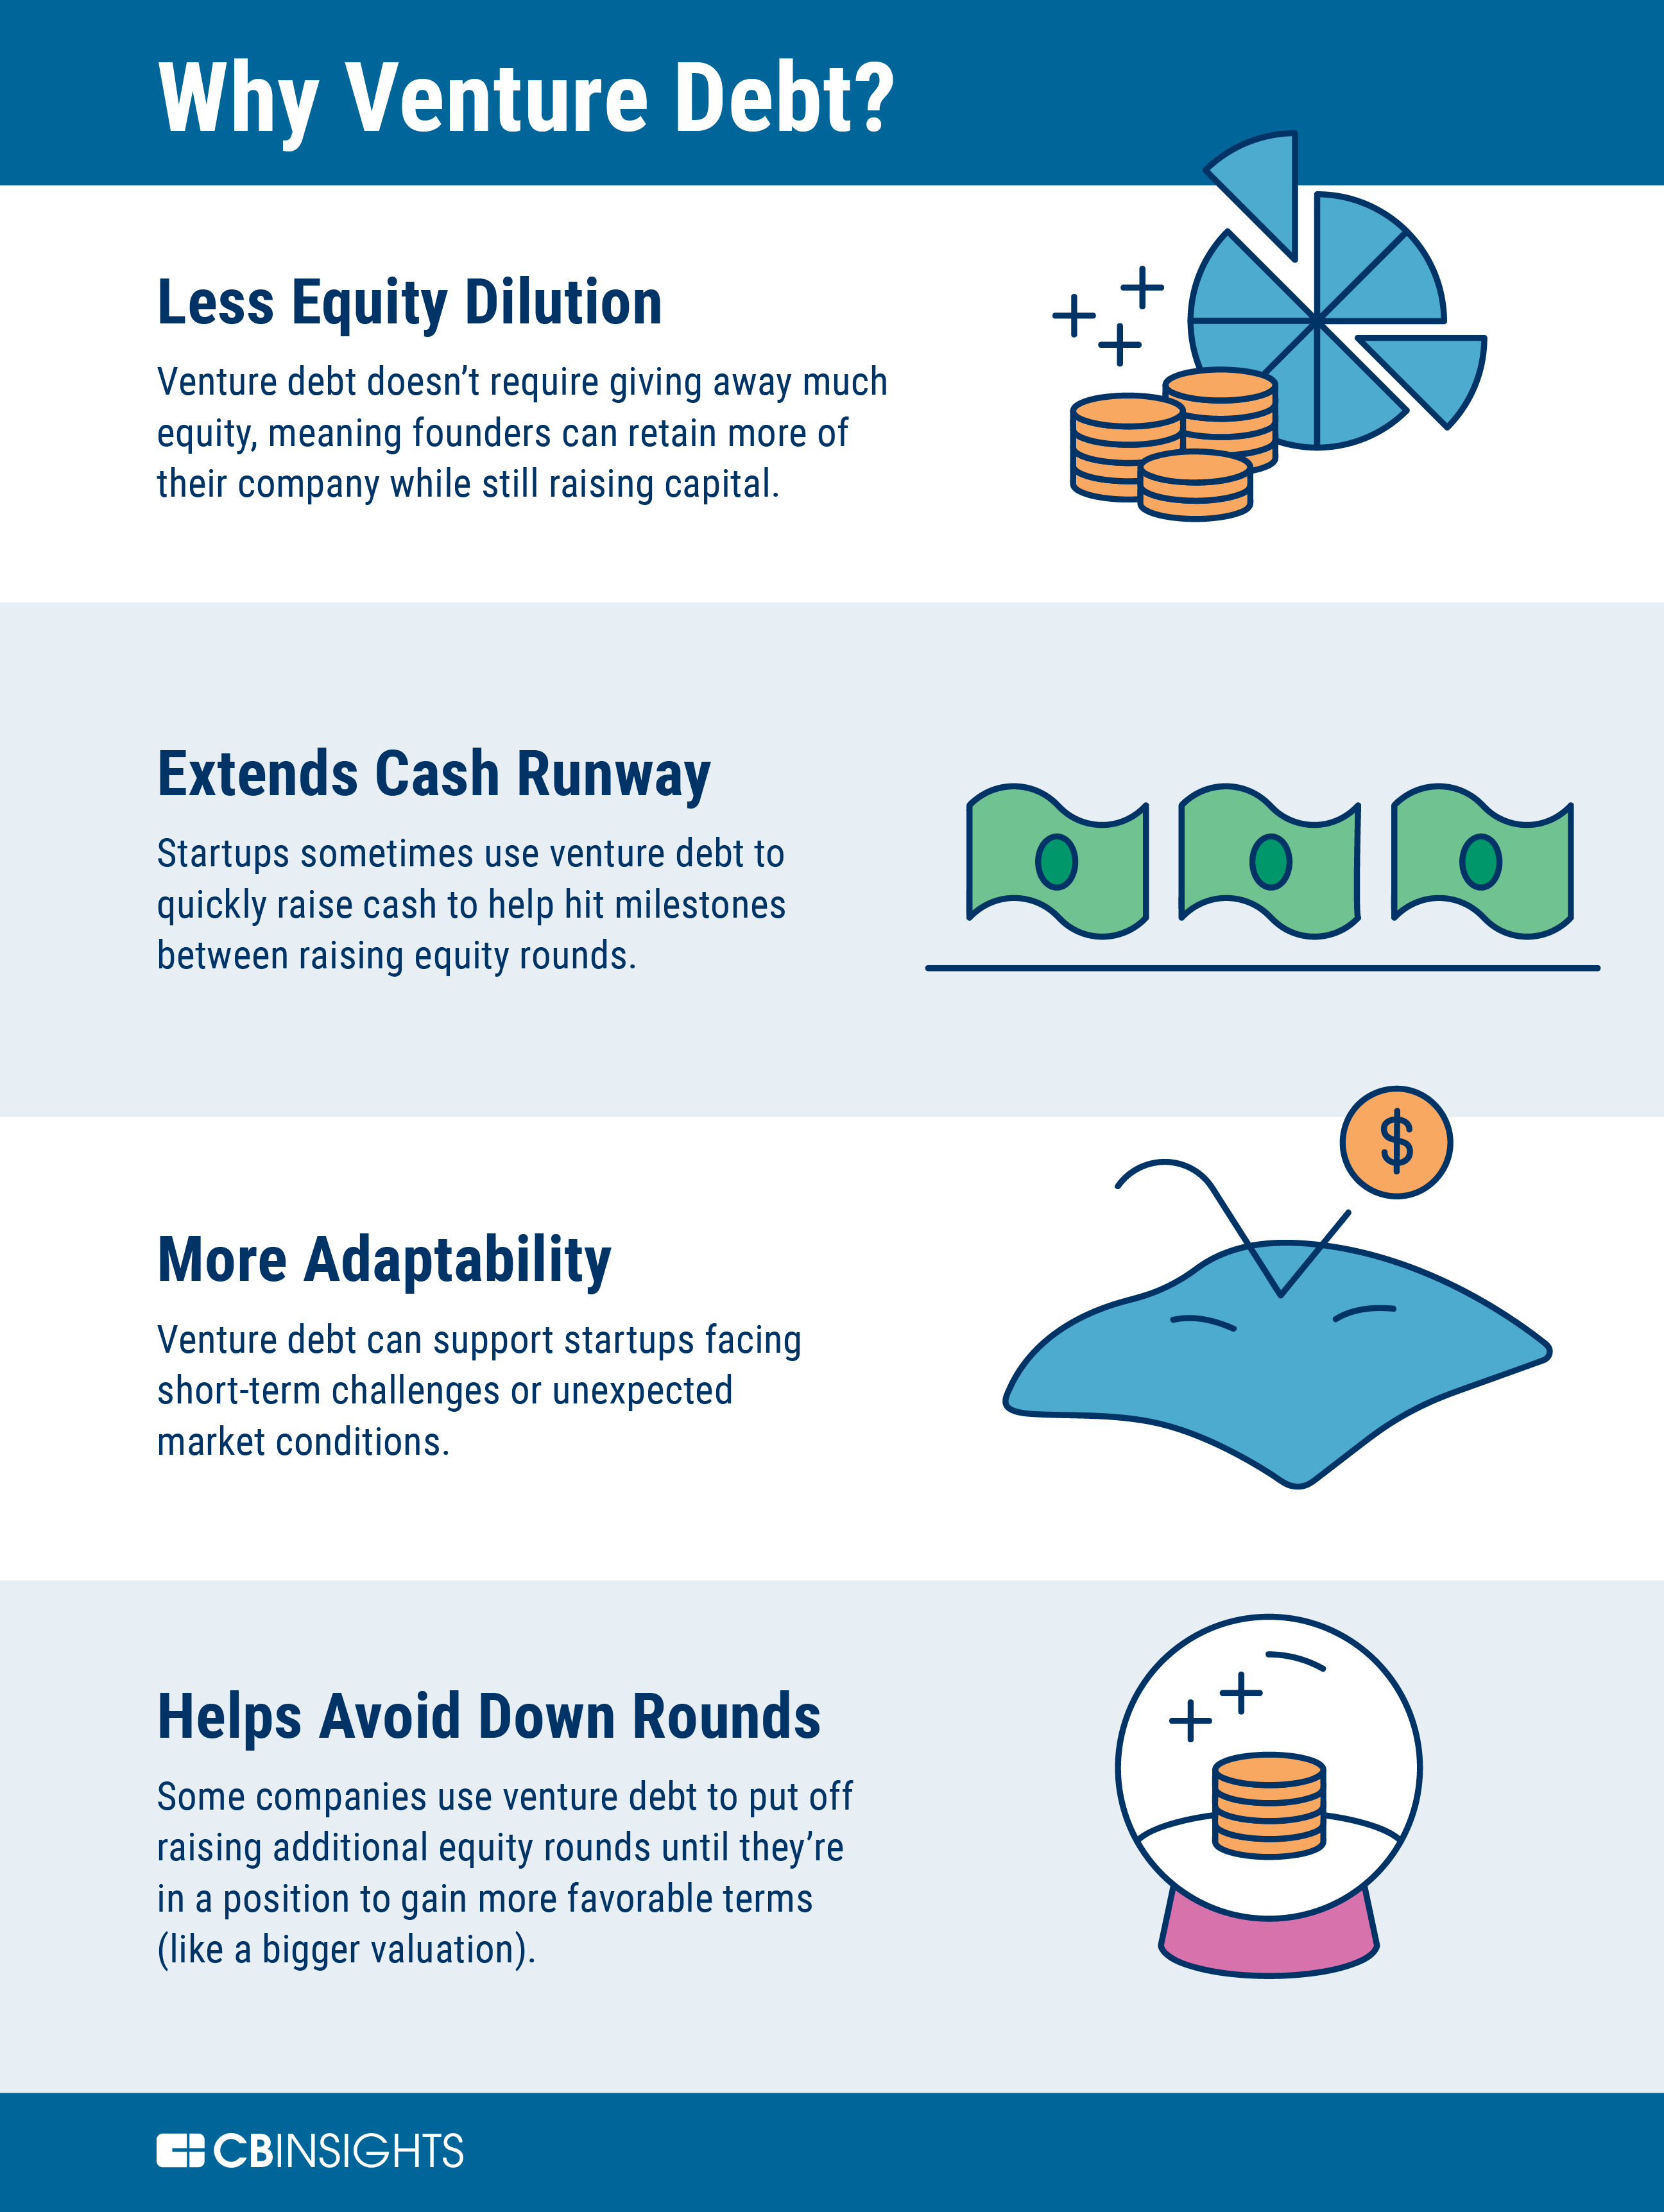
Startup sử dụng venture debt để kéo dài runway mà không pha loãng cổ phần ngay lập tức. Dữ liệu từ các báo cáo ngành cho thấy hình thức này chiếm khoảng 10-20% tổng vốn đầu tư cho startup giai đoạn đầu đến tăng trưởng. Tại Đông Nam Á, một số quỹ bắt đầu áp dụng mô hình tương tự.
Huyền Thoại 1: Chỉ Phù Hợp Với Startup Muộn Giai Đoạn
Nhiều nhà sáng lập cho rằng venture debt chỉ dành cho startup sau Series B, khi có doanh thu ổn định. Thực tế, khoản vay này khả dụng từ vòng seed nếu startup có term sheet equity mạnh từ VC uy tín. Silicon Valley Bank nhấn mạnh rằng quy trình phê duyệt tập trung vào chất lượng nhà đầu tư hơn là doanh thu hiện tại.
Trong bối cảnh Việt Nam, startup fintech như một số công ty tại TP.HCM đã tiếp cận venture debt từ quỹ khu vực ngay sau vòng pre-seed. Hình thức này giúp duy trì định giá cao hơn khi gọi vốn tiếp theo. Thị trường ghi nhận trường hợp tương tự ở Indonesia và Singapore.
Venture debt không phải "cứu cánh cuối cùng" mà là công cụ chiến lược để tối ưu hóa cap table.
Huyền Thoại 2: Chi Phí Cao Hơn Vốn Cổ Phần
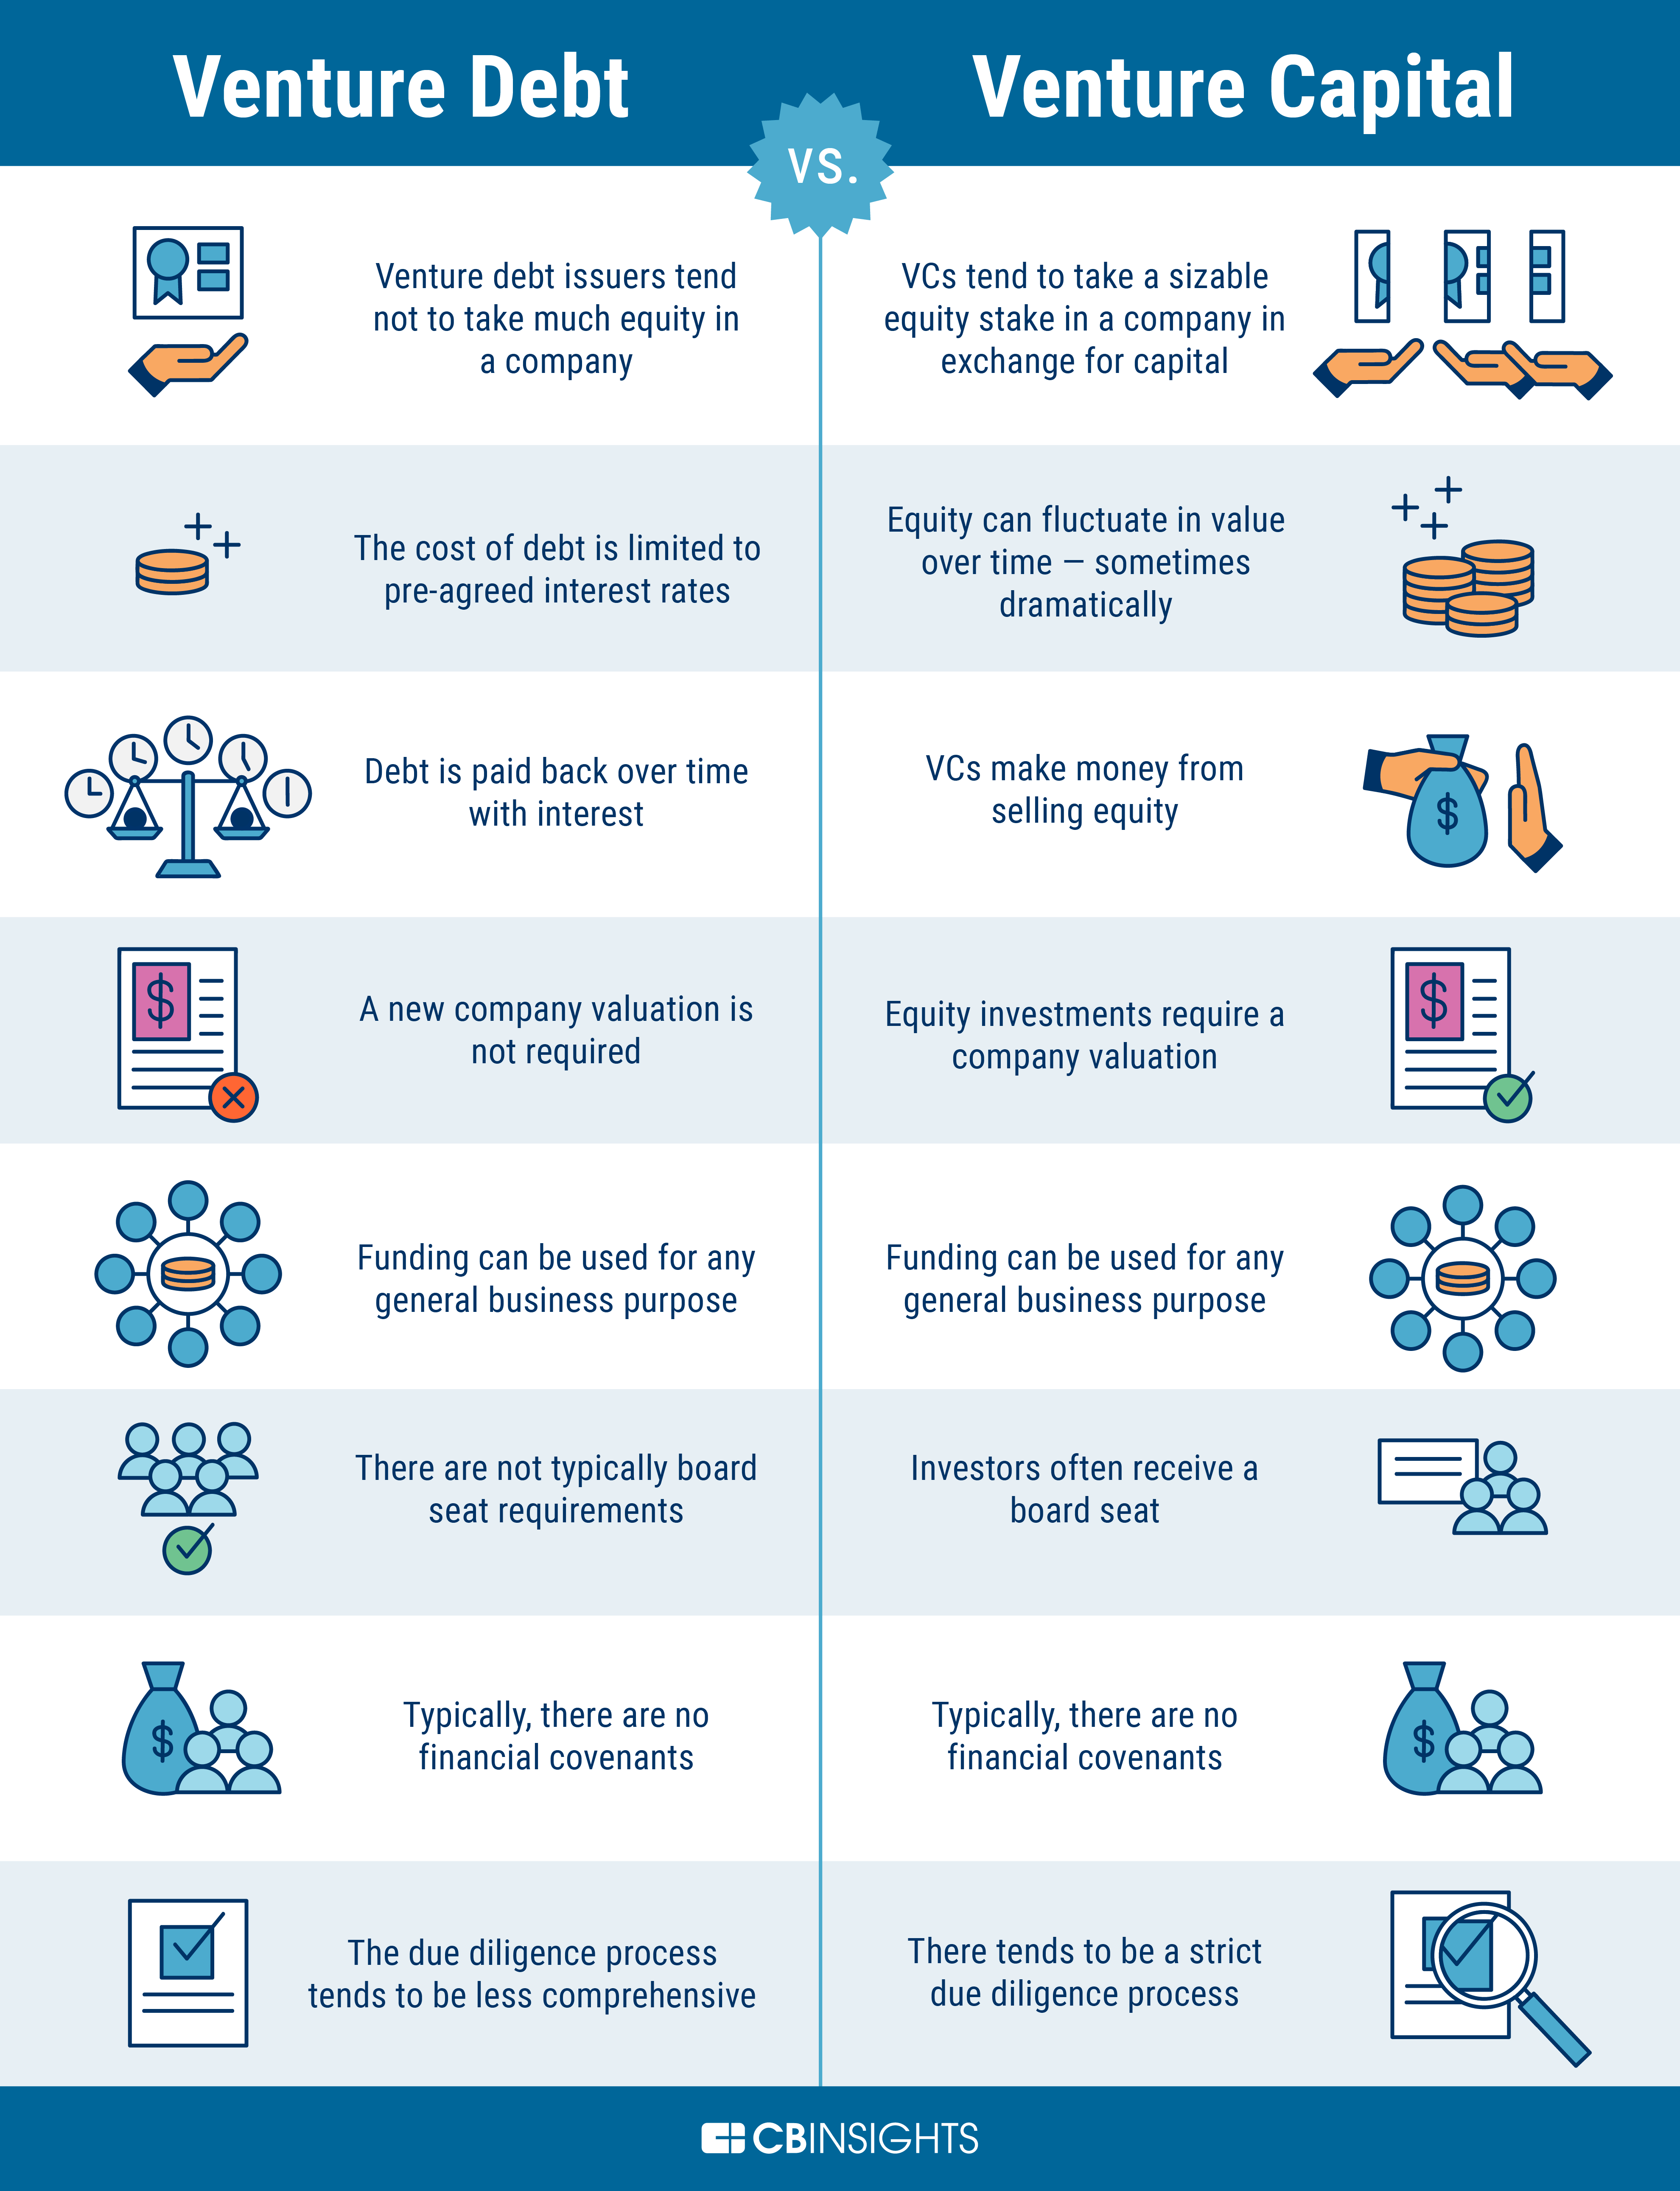
Một quan niệm sai lầm phổ biến là lãi suất venture debt làm tổng chi phí vượt vốn cổ phần. Phân tích từ các ngân hàng cho thấy chi phí hiệu quả thấp hơn nếu tính đến pha loãng cổ phần tránh được. Ví dụ, khoản vay 1 triệu USD có thể tiết kiệm 10-20% equity so với vòng gọi vốn tương đương.
Startup thường so sánh lãi suất danh nghĩa mà bỏ qua lợi ích dài hạn. Tại thị trường Việt Nam, nơi lãi suất ngân hàng truyền thống cao hơn 10%, venture debt trở thành lựa chọn cạnh tranh. Dữ liệu khu vực Đông Nam Á cho thấy tỷ lệ sử dụng tăng 30% trong hai năm qua.
| Tiêu chí | Venture Debt | Vốn Cổ Phần |
|---|---|---|
| Chi phí tức thì | Lãi suất 10-14%/năm | Pha loãng 15-25% cổ phần |
| Thời hạn | 24-48 tháng | Vô thời hạn |
| Kiểm soát | Giữ nguyên | Chia sẻ quyền biểu quyết |
| Yêu cầu | Term sheet equity | Pitch deck & traction |
Huyền Thoại 3: Dẫn Đến Mất Kiểm Soát Công Ty
Nhiều người lo ngại venture debt kèm theo các điều khoản khắc nghiệt như covenant dẫn đến tịch thu tài sản. Thực tế, hầu hết thỏa thuận chỉ yêu cầu báo cáo tài chính định kỳ và duy trì vòng equity tiếp theo. Silicon Valley Bank lưu ý rằng mặc định nợ hiếm xảy ra nếu quản lý dòng tiền đúng cách.
Trong thực tiễn, warrants cho phép lender tham gia upside mà không can thiệp quản trị hàng ngày. Startup Việt Nam ghi nhận các deal venture debt từ quỹ Singapore với điều khoản linh hoạt hơn ngân hàng nội địa. Điều này giúp founder giữ quyền quyết định chiến lược.
- Báo cáo hàng quý về burn rate và runway.
- Quyền ưu tiên mua cổ phần ở vòng sau (pro rata rights hạn chế).
- Không yêu cầu thế chấp tài sản cố định.
Huyền Thoại 4: Không Dành Cho Startup Không Có Doanh Thu
Quan niệm venture debt chỉ cho SaaS với recurring revenue phổ biến ở thị trường Mỹ. Tuy nhiên, các khoản vay ngày càng mở rộng sang hardware và biotech nếu có bằng chứng traction mạnh. Phân tích ngành cho thấy 40% deal venture debt dành cho startup pre-revenue.
Tại Việt Nam, startup trong lĩnh vực logistics và edtech đã sử dụng venture debt để tài trợ inventory mà không cần doanh thu ngay. Xu hướng này lan sang từ các quỹ châu Á, nơi equity khan hiếm hơn. Thị trường ghi nhận sự gia tăng quan tâm từ ngân hàng địa phương.
Ứng Dụng Venture Debt Tại Thị Trường Việt Nam
Thị trường startup Việt Nam chứng kiến venture debt xuất hiện qua các quỹ như Golden Gate Ventures và quỹ từ Singapore. Các deal thường kết hợp với equity để đạt tổng vốn 5-20 triệu USD mỗi vòng. Nhà sáng lập cần chuẩn bị cap table sạch và dự báo dòng tiền chi tiết.
So với vay ngân hàng truyền thống, venture debt linh hoạt hơn với không cần collateral. Dữ liệu từ các báo cáo khu vực cho thấy tỷ lệ thành công cao hơn 70% nếu có VC dẫn dắt. Startup cần đánh giá burn rate trước khi áp dụng để tránh rủi ro trả nợ sớm.
- Xác định nhu cầu vốn: runway thêm 12-18 tháng.
- Chuẩn bị term sheet equity gần nhất làm cơ sở.
- Đàm phán warrants ở mức 5-10% giá trị khoản vay.
- Theo dõi covenant để tránh vi phạm.
Thách Thức Và Xu Hướng Tương Lai
Mặc dù lợi ích rõ ràng, venture debt đòi hỏi kỷ luật tài chính cao từ startup. Các huyền thoại trên làm giảm tỷ lệ sử dụng ở thị trường mới nổi như Việt Nam, nơi equity vẫn chiếm ưu thế. Theo xu hướng toàn cầu, venture debt dự kiến tăng trưởng 25% hàng năm đến 2027.
Chuyên gia từ Silicon Valley Bank nhận định rằng sự hiểu biết đúng sẽ giúp startup đa dạng hóa nguồn vốn. Thị trường Việt Nam có tiềm năng khi hệ sinh thái VC trưởng thành hơn. Các quỹ khu vực đang dẫn dắt xu hướng này qua các deal đầu tiên.
Xu hướng cho thấy venture debt trở thành phần bổ sung tiêu chuẩn trong cap table startup. Nhà đầu tư và founder ngày càng nhận ra giá trị của nó trong bối cảnh lãi suất biến động. Dữ liệu từ các báo cáo ngành xác nhận sự chuyển dịch này ở Đông Nam Á.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Venture debt | Khoản vay dành cho startup, thường kèm quyền mua cổ phần, giúp kéo dài runway mà không pha loãng ngay lập tức. |
| Warrants | Quyền mua cổ phần với giá cố định trong tương lai, thường gắn với venture debt để lender chia sẻ upside. |
| Cap table | Bảng theo dõi cấu trúc sở hữu cổ phần của startup, ảnh hưởng đến quyết định gọi vốn. |
| Burn rate | Tốc độ tiêu hao tiền mặt hàng tháng của startup, yếu tố quan trọng trong quản lý dòng tiền. |
| Runway | Thời gian startup có thể hoạt động với tiền mặt hiện tại trước khi cần vốn mới. |
| Term sheet | Bản điều khoản đầu tư sơ bộ giữa startup và nhà đầu tư, làm cơ sở cho hợp đồng chính thức. |
| Covenant | Điều khoản ràng buộc trong hợp đồng vay, yêu cầu startup tuân thủ như báo cáo tài chính định kỳ. |
| Pro rata rights | Quyền ưu tiên mua thêm cổ phần ở vòng sau để duy trì tỷ lệ sở hữu. |
Tham khảo
- Why Venture Capital Gets Misunderstood - The Recursive
- Stanford Law’s Joe Grundfest and Mike Callahan Correct Common Misconceptions about Corporate Governance in the Venture Capital Arena - Stanford Law School
- Busting the myths of venture debt - Silicon Valley Bank
- The Myth Of The Startup COO - Forbes
- Five Myths and Facts About Robotics Technology Today - IEEE Spectrum
- Bootstrapping to $100 million ARR: Cloudinary - Bessemer Venture Partners


