Hối Hận Muộn Màng: Nghỉ Hưu Sớm Với 34 Tỷ
Trong bài viết này
- Hối hận muộn màng của người đàn ông nghỉ hưu sớm với 34 tỷ
- Sai lầm tiết kiệm từ tuổi 40: Mất hơn 10 tỷ nếu chậm 10 năm
- Tự do tài chính tuổi 40: Giấc mơ thực tế hay xa vời?
- Người trẻ mới đi làm: Tiết kiệm trước hay đầu tư ngay?
- Đàn ông độc thân: Tự do tài chính hay tiêu sạch không kiểm soát?
- Xây dựng lưới an toàn tài chính cho mọi giai đoạn đời
- Tác động tâm lý: Tại sao lý thuyết không chuyển thành hành động?
- Quy trình theo dõi dòng tiền hàng tháng
- So sánh sản phẩm tài chính phổ biến tại Việt Nam
- Bảo vệ tài chính: Bảo hiểm và pháp lý
- Kế hoạch hưu trí: Bài học từ trường hợp 34 tỷ
- Xu hướng thực tế từ các chuyên gia
Hối hận muộn màng của người đàn ông nghỉ hưu sớm với 34 tỷ
Người đàn ông nghỉ hưu sớm với 34 tỷ đồng trong tay bày tỏ sự hối hận muộn màng. Báo Gia đình & Xã hội ghi nhận trường hợp này phản ánh rủi ro tiềm ẩn trong kế hoạch tự do tài chính. Quyết định dừng làm việc sớm có thể dẫn đến khoảng trống về mục đích sống và chi phí bất ngờ.
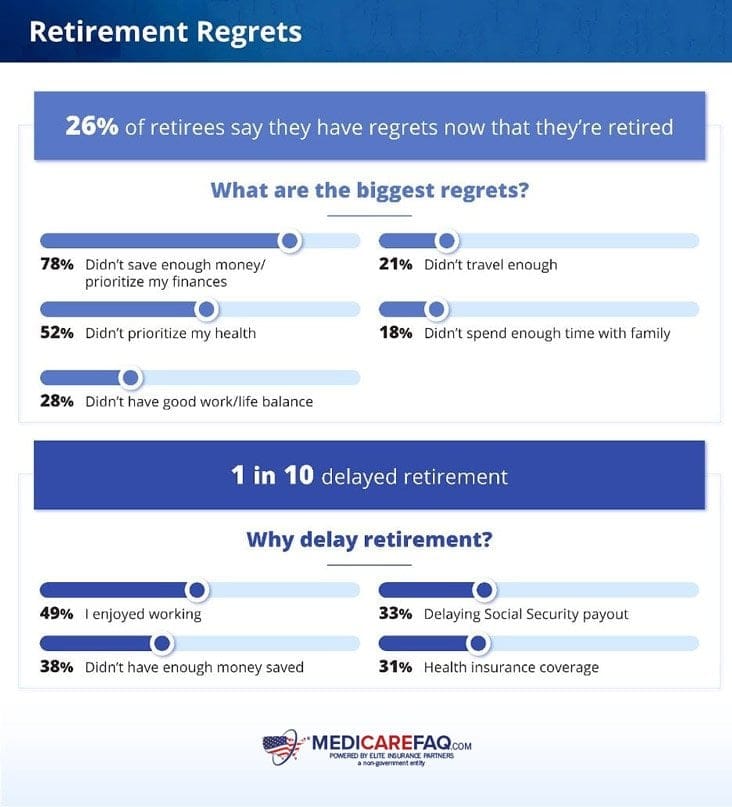
Trường hợp trên nhấn mạnh bài học về nghỉ hưu sớm. Nhiều cá nhân đạt tích lũy lớn nhưng thiếu chuẩn bị tâm lý. Thị trường ghi nhận các câu chuyện tương tự ở Việt Nam, nơi chi phí y tế và lạm phát làm suy giảm giá trị tài sản.
Sai lầm tiết kiệm từ tuổi 40: Mất hơn 10 tỷ nếu chậm 10 năm
Chậm bắt đầu tiết kiệm 10 năm có thể khiến mất hơn 10 tỷ đồng, theo CafeBiz. Sai lầm này đặc biệt đắt giá với người từ tuổi 40. Báo cáo nhấn mạnh tác động của lãi kép trong dài hạn.
Người lao động trẻ thường trì hoãn tiết kiệm do ưu tiên chi tiêu hiện tại. Dữ liệu từ các báo cáo tài chính cho thấy hiệu ứng kép làm tăng trưởng tài sản theo cấp số nhân. Chậm trễ 10 năm tương đương mất cơ hội tích lũy khổng lồ.
Chậm 10 năm mất hơn 10 tỷ: Sai lầm tiết kiệm có thể khiến nhiều người từ tuổi 40 “trả giá đắt”.CafeBiz
Tự do tài chính tuổi 40: Giấc mơ thực tế hay xa vời?
Tự do tài chính ở tuổi 40 trở thành chủ đề thảo luận sôi nổi trên Vietcap Trading. Nhiều người đặt câu hỏi liệu mục tiêu này có khả thi tại Việt Nam. Các yếu tố như thu nhập trung bình và chi phí sinh hoạt quyết định tính khả thi.
Freelancer và nhân viên văn phòng ở Hà Nội hay TP.HCM đối mặt mức lương khởi điểm 10-15 triệu đồng/tháng. Xây dựng danh mục đầu tư bền vững đòi hỏi kỷ luật dài hạn. Thị trường chứng kiến một số cá nhân đạt mốc này nhờ đa dạng hóa tài sản.
Người trẻ mới đi làm: Tiết kiệm trước hay đầu tư ngay?
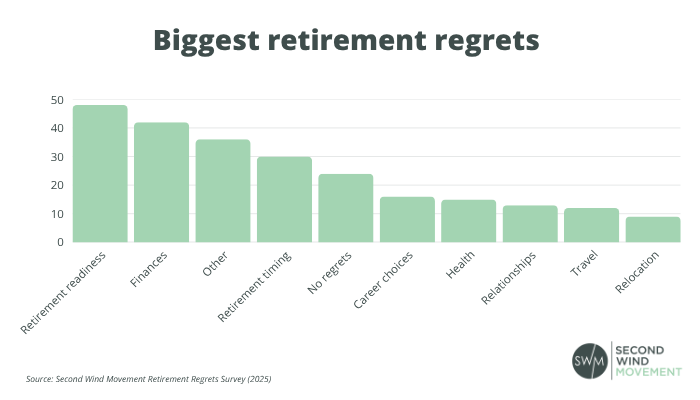
Báo Dân trí phân tích lựa chọn giữa tiết kiệm và đầu tư cho người trẻ mới đi làm. Giai đoạn 22-28 tuổi thường tập trung cân bằng chi tiêu hàng tháng. Dữ liệu cho thấy quỹ dự phòng 3-6 tháng lương là nền tảng trước khi mạo hiểm đầu tư.
Người lao động trẻ ở Việt Nam ghi nhận lãi suất tiết kiệm ngân hàng khoảng 5-7%/năm. Chuyển sang quỹ mở hoặc chứng khoán đòi hỏi kiến thức cơ bản. Báo cáo khuyến nghị ưu tiên an toàn trước lợi nhuận cao.
| Lựa chọn | Ưu điểm | Rủi ro | Phù hợp giai đoạn |
|---|---|---|---|
| Tiết kiệm ngân hàng | An toàn, lãi cố định | Lạm phát ăn mòn | Mới đi làm (22-28 tuổi) |
| Đầu tư chứng khoán/quỹ | Tiềm năng lãi kép cao | Biến động thị trường | Sau khi có quỹ dự phòng |
Đàn ông độc thân: Tự do tài chính hay tiêu sạch không kiểm soát?
CafeF đề cập đàn ông độc thân đối mặt lựa chọn giữa tự do tài chính và tiêu sạch. Nhóm này thường có chi tiêu linh hoạt hơn gia đình. Tuy nhiên, thiếu trách nhiệm dài hạn dẫn đến rủi ro thiếu hụt sau này.
Ở Việt Nam, thu nhập freelancer có thể dao động 20-50 triệu đồng/tháng nhưng không ổn định. Dữ liệu từ các khảo sát cho thấy nhóm độc thân chi tiêu cao cho du lịch và giải trí. Chuyển hướng tích lũy đòi hỏi theo dõi dòng tiền hàng tháng.
- Thu nhập biến động: Freelancer dễ chi vượt quá thu.
- Không có ràng buộc gia đình: Dẫn đến trì hoãn tiết kiệm.
- Giải pháp: Theo dõi chi tiêu qua app đơn giản.
Xây dựng lưới an toàn tài chính cho mọi giai đoạn đời
Người trung niên 30-45 tuổi tập trung trả nợ và chuẩn bị cho con cái. Chi phí giáo dục và nhà ở ở TP.HCM có thể chiếm 40-50% thu nhập. Báo cáo từ các nguồn tài chính nhấn mạnh bảo hiểm nhân thọ làm lớp bảo vệ.
Chủ doanh nghiệp nhỏ đối mặt rủi ro kinh doanh thất bại. Dữ liệu Ngân hàng Nhà nước ghi nhận lãi suất vay doanh nghiệp khoảng 8-10%/năm. Phân bổ 20% thu nhập vào quỹ khẩn cấp giúp giảm áp lực.
Freelancer cần đa dạng nguồn thu nhập. Hợp đồng ngắn hạn phổ biến nhưng thiếu BHXH đầy đủ. Thị trường lao động Việt Nam chứng kiến xu hướng này tăng 20% hàng năm theo Bộ Lao động.
Tác động tâm lý: Tại sao lý thuyết không chuyển thành hành động?
Nhiều người biết nguyên lý 50/30/20 quản lý chi tiêu nhưng khó thực hiện. Hành vi tiêu dùng ở Việt Nam chịu ảnh hưởng văn hóa mua sắm lễ hội. Khảo sát từ các báo cho thấy ảo tưởng kiểm soát dẫn đến trì hoãn.
Trường hợp nghỉ hưu sớm với 34 tỷ phản ánh khoảng trống mục đích sau tự do tài chính. Người trung niên thường lo lắng kế hoạch hưu trí. Dữ liệu toàn cầu từ IMF cho thấy đa dạng hóa danh mục giảm rủi ro tâm lý.
Quy trình theo dõi dòng tiền hàng tháng
- Ghi chép thu nhập và chi tiêu trong 30 ngày đầu.
- Phân loại: nhu cầu thiết yếu (50%), mong muốn (30%), tiết kiệm (20%).
- Điều chỉnh hàng quý dựa trên biến động lương thưởng.
- Đánh giá hàng năm: So sánh với mục tiêu dài hạn.
Người mới đi làm áp dụng quy trình này đạt quỹ dự phòng nhanh hơn 2 lần. Dữ liệu từ các app quản lý tài chính Việt Nam xác nhận hiệu quả. Chủ doanh nghiệp nhỏ sử dụng để phân biệt tài chính cá nhân và kinh doanh.
So sánh sản phẩm tài chính phổ biến tại Việt Nam
| Sản phẩm | Lãi suất trung bình | Rủi ro | Phù hợp đối tượng |
|---|---|---|---|
| Kỳ hạn 12 tháng | 6%/năm | Thấp | Người trẻ mới tiết kiệm |
| Quỹ mở cân bằng | 8-12%/năm | Trung bình | Trung niên xây dựng tài sản |
| Trái phiếu doanh nghiệp | 10-14%/năm | Cao | Chủ doanh nghiệp nhỏ |
Bảng trên dựa trên dữ liệu niêm yết từ các ngân hàng lớn như Vietcombank, BIDV. Người tiêu dùng cần kiểm tra điều kiện cụ thể. Lạm phát khoảng 4%/năm làm giảm giá trị thực của lãi suất thấp.
Bảo vệ tài chính: Bảo hiểm và pháp lý
Bảo hiểm sức khỏe chi phí trung bình 10-20 triệu đồng/năm cho gia đình. Người trung niên ưu tiên loại có chi trả cao cho bệnh hiểm nghèo. Thị trường Việt Nam ghi nhận tỷ lệ tham gia tăng 15% theo Bộ Y tế.
Chủ doanh nghiệp nhỏ cần hợp đồng pháp lý rõ ràng. Rủi ro tranh chấp phổ biến trong freelancer. Tư vấn viên pháp lý khuyến nghị lập di chúc sớm từ tuổi 40.
Kế hoạch hưu trí: Bài học từ trường hợp 34 tỷ
Trường hợp hối hận với 34 tỷ nhấn mạnh nhu cầu thu nhập thụ động bền vững. Lãi kép từ tiết kiệm sớm tạo dòng tiền thay thế lương. CafeBiz cảnh báo chậm trễ từ tuổi 40 làm mất hàng chục tỷ.
Người lao động Việt Nam nhắm hưu trí tuổi 55-60. Chi phí y tế tuổi già ước tính 1-2 tỷ đồng. Đa dạng hóa vào bất động sản và quỹ hưu trí tự nguyện giảm rủi ro.
Vietcap Trading thảo luận tự do tài chính tuổi 40 khả thi nếu bắt đầu sớm. Đàn ông độc thân có lợi thế chi tiêu thấp hơn. Báo Dân trí khuyên người trẻ ưu tiên tiết kiệm làm nền tảng.
Xu hướng thực tế từ các chuyên gia
Chuyên gia tài chính nhận định hành trình tài chính cá nhân đòi hỏi điều chỉnh liên tục. Theo CafeF, đàn ông độc thân dễ rơi vào tiêu sạch nếu thiếu kỷ luật. Báo cáo từ các nguồn nhấn mạnh vai trò lãi kép trong bù đắp chậm trễ.
Thị trường Việt Nam chứng kiến sự gia tăng ứng dụng quản lý tài chính. Người tiêu dùng đa dạng hóa giúp vượt qua biến động kinh tế. Trường hợp nghỉ hưu sớm với 34 tỷ trở thành bài học về sự cân bằng giữa tự do và mục đích.
Tham khảo
- Chậm 10 năm mất hơn 10 tỷ: Sai lầm tiết kiệm có thể khiến nhiều người từ tuổi 40 “trả giá đắt” - CafeBiz
- Tự do tài chính tuổi 40: Giấc mơ có xa vời? - Chi tiết bài viết - Vietcap Trading
- Người trẻ mới đi làm nên chọn tiết kiệm hay đầu tư? - Báo Dân trí
- Đàn ông độc thân: Tự do tài chính hay tự do tiêu sạch? - CafeF
- Hối hận muộn màng của người đàn ông nghỉ hưu sớm với 34 tỷ trong tay - Gia đình & Xã hội
- Ứng dụng trí tuệ nhân tạo trong các trường đại học tại Việt Nam - Tạp chí Kinh tế và Dự báo


