Cuộc Đua Lãi Suất Tiết Kiệm Chạm 9%/Năm
Cuộc Đua Lãi Suất Tiết Kiệm Chạm 9%/Năm: So Sánh Các Lựa Chọn Giữa Các Ngân Hàng
Theo Báo VietNamNet ngày 23/3/2026, lãi suất ngân hàng chạm mốc 9%/năm giữa cuộc đua tăng nhiệt. Thị trường ghi nhận các ngân hàng đẩy mạnh lãi suất để thu hút tiền gửi. Người tiêu dùng đối mặt với nhiều lựa chọn kỳ hạn khác nhau.
Trong bài viết này
- Tình Hình Lãi Suất Tiết Kiệm Hiện Tại
- Các Yếu Tố Chính Khi So Sánh Lãi Suất Tiết Kiệm
- Bảng So Sánh Kỳ Hạn Tiết Kiệm Phổ Biến
- Tác Động Đến Người Lao Động Trẻ (22-28 Tuổi)
- Chiến Lược Cho Người Trung Niên (30-45 Tuổi)
- Cách Thực Hiện So Sánh Hiệu Quả
- Rủi Ro Và Hành Vi Thường Gặp
- So Sánh Với Các Kênh Khác Trong Bối Cảnh Lãi Suất 9%
- Tác Động Đến Dòng Tiền Hàng Tháng
- Xu Hướng Dài Hạn Và Nhận Định Chuyên Gia
Tình Hình Lãi Suất Tiết Kiệm Hiện Tại
Báo Laodong.vn đưa tin lãi suất ngân hàng tăng mạnh, đạt mức 9% vào ngày 23/3. Các ngân hàng điều chỉnh biểu lãi suất niêm yết để cạnh tranh huy động vốn. Dữ liệu từ các nguồn tin tức phản ánh xu hướng tăng nhanh chóng.
Thị trường chứng kiến sự thay đổi liên tục trên các kỳ hạn từ ngắn hạn đến dài hạn. Người gửi tiền ghi nhận mức lãi cao hơn so với các tháng trước. Xu hướng này ảnh hưởng trực tiếp đến quyết định phân bổ dòng tiền cá nhân.
Người lao động trẻ tuổi bắt đầu chú ý đến các gói tiết kiệm cơ bản. Nhà đầu tư trung niên cân nhắc chuyển dịch tài sản sang kênh an toàn. Freelancer và chủ doanh nghiệp nhỏ theo dõi biến động để tối ưu hóa quỹ dự phòng.
Các Yếu Tố Chính Khi So Sánh Lãi Suất Tiết Kiệm
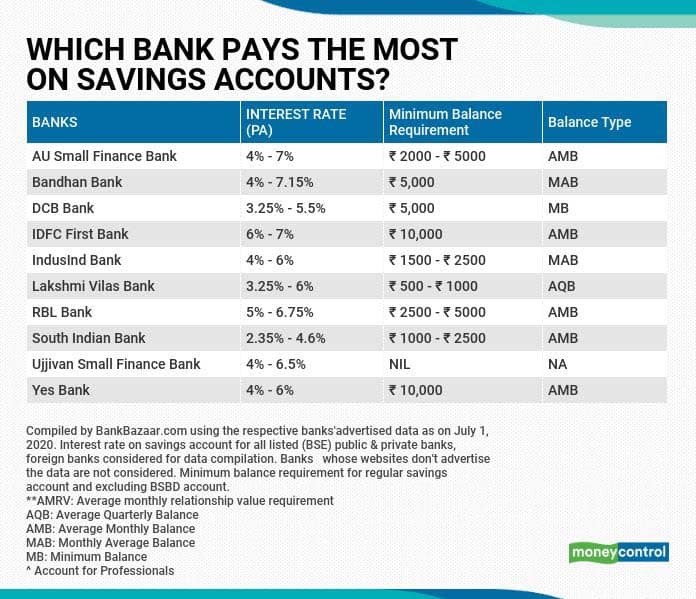
Nhà đầu tư so sánh lãi suất dựa trên kỳ hạn gửi tiền. Kỳ hạn ngắn thường dưới 6 tháng mang tính linh hoạt cao hơn. Kỳ hạn dài từ 12 tháng trở lên đạt mức hấp dẫn nhất, lên đến 9%/năm.
Điều kiện áp dụng bao gồm số tiền tối thiểu và hình thức gửi. Một số gói yêu cầu gửi online để hưởng lãi cao hơn. Phí rút trước hạn ảnh hưởng đến lợi nhuận thực nhận.
Uy tín ngân hàng và hệ thống giao dịch trực tuyến đóng vai trò quan trọng. Người tiêu dùng kiểm tra thông qua website chính thức hoặc app di động. Bảo hiểm tiền gửi từ Quỹ Bảo hiểm Tiền gửi Việt Nam bảo vệ khoản tiền đến mức quy định.
Cuộc đua lãi suất tăng nhiệt, chạm mốc 9%/năm.Báo VietNamNet, 23/3/2026
Bảng So Sánh Kỳ Hạn Tiết Kiệm Phổ Biến
| Tiêu chí | Kỳ hạn ngắn (1-3 tháng) | Kỳ hạn trung bình (6 tháng) | Kỳ hạn dài (12 tháng trở lên) |
|---|---|---|---|
| Lãi suất điển hình | Thấp hơn, khoảng 5-7% | Tăng dần, gần 8% | Lên đến 9%/năm |
| Linh hoạt rút tiền | Cao, ít phạt | Trung bình | Thấp hơn, phạt nếu rút sớm |
| Phù hợp đối tượng | Người mới đi làm, freelancer cần dòng tiền nhanh | Người lao động trẻ xây quỹ khẩn cấp | Người trung niên tích lũy dài hạn |
| Lợi nhuận ước tính (10 triệu VNĐ) | ~125.000 - 175.000 VNĐ | ~400.000 VNĐ | ~900.000 VNĐ |
Bảng trên dựa trên xu hướng chung từ dữ liệu thị trường. Người tiêu dùng tính toán lợi nhuận sau thuế khoảng 5% trên lãi suất. Các con số mang tính tham chiếu, thay đổi theo biểu lãi cụ thể từng ngân hàng.
Tác Động Đến Người Lao Động Trẻ (22-28 Tuổi)
Nhóm này thường có thu nhập khởi điểm từ 8-15 triệu VNĐ/tháng tại TP.HCM hoặc Hà Nội. Họ ưu tiên tiết kiệm để cân bằng chi tiêu hàng tháng. Lãi suất 9%/năm giúp hình thành quỹ khẩn cấp tương đương 3-6 tháng chi phí sống.
Ví dụ, gửi 5 triệu VNĐ hàng tháng vào kỳ hạn 6 tháng sinh lời ổn định. Người trẻ ghi nhận thói quen tự động trích 20% thu nhập cho tiết kiệm. Điều này giảm áp lực tài chính khi gặp biến động việc làm.
Freelancer trong nhóm này chọn ngân hàng hỗ trợ gửi rút nhanh qua app. Họ tránh kỳ hạn dài để duy trì dòng tiền dự án. Thị trường cung cấp nhiều gói linh hoạt phù hợp lối sống không ổn định.
Chiến Lược Cho Người Trung Niên (30-45 Tuổi)
Nhóm trung niên đối mặt trả nợ nhà cửa và chi phí con cái. Thu nhập trung bình 20-40 triệu VNĐ/tháng, họ phân bổ lớn hơn vào tiết kiệm dài hạn. Lãi suất cao 9%/năm hỗ trợ kế hoạch hưu trí sớm.
Chủ doanh nghiệp nhỏ sử dụng tiết kiệm làm lưới an toàn kinh doanh. Họ gửi số tiền lớn hơn, kiểm tra hạn mức bảo hiểm tiền gửi. Kỳ hạn 12 tháng mang lại lợi nhuận tái đầu tư hiệu quả.
Người tiêu dùng nhóm này so sánh tổng lợi nhuận sau lạm phát khoảng 4-5%. Họ chuyển dịch từ gửi ngắn sang dài khi thu nhập ổn định. Xu hướng thị trường khuyến khích đa dạng hóa một phần sang các kênh khác.
Cách Thực Hiện So Sánh Hiệu Quả
- Kiểm tra biểu lãi suất mới nhất trên website 5-10 ngân hàng lớn.
- Tính lợi nhuận ròng sau thuế và phí bằng công cụ online.
- Đánh giá tiện ích app và chi nhánh gần nơi cư trú.
- Xem đánh giá từ cộng đồng trên diễn đàn tài chính.
- Chọn gói phù hợp giai đoạn tài chính cá nhân hiện tại.
Quy trình này giúp người tiêu dùng đưa ra quyết định dựa trên dữ liệu thực tế. Thị trường Việt Nam có hơn 30 ngân hàng thương mại, tạo nhiều lựa chọn cạnh tranh. Thời gian so sánh thường mất 30-60 phút.
Rủi Ro Và Hành Vi Thường Gặp
Người gửi tiền đôi khi bỏ qua biến động lãi suất giảm sau này. Họ rút sớm do nhu cầu đột xuất, mất phần lãi phạt. Thị trường ghi nhận tỷ lệ duy trì kỳ hạn dài chỉ khoảng 60-70%.
Freelancer gặp khó khăn với thu nhập biến động, chọn sai kỳ hạn. Chủ doanh nghiệp ưu tiên lợi nhuận cao nhưng quên đa dạng hóa. Dữ liệu từ các báo cáo ngân hàng cho thấy hành vi này phổ biến.
- Ưu tiên quỹ khẩn cấp trước tiết kiệm dài hạn.
- Theo dõi cập nhật lãi suất hàng quý.
- Kết hợp tiết kiệm với bảo hiểm nhân thọ cơ bản.
- Tránh gửi vượt hạn mức bảo hiểm tiền gửi.
So Sánh Với Các Kênh Khác Trong Bối Cảnh Lãi Suất 9%
| Kênh đầu tư | Lợi nhuận kỳ vọng | Rủi ro | Phù hợp đối tượng |
|---|---|---|---|
| Tiết kiệm ngân hàng | 9%/năm | Thấp, có bảo hiểm | Toàn bộ nhóm tuổi |
| Trái phiếu doanh nghiệp | 10-12%/năm | Trung bình, phụ thuộc issuer | Người trung niên có kinh nghiệm |
| Chứng khoán | Biến động 10-20%/năm | Cao | Người trẻ chịu rủi ro |
| Vàng | Theo giá thị trường | Trung bình | Freelancer chống lạm phát |
| Bất động sản | 8-15%/năm dài hạn | Cao, thanh khoản thấp | Chủ doanh nghiệp |
Tiết kiệm nổi bật với rủi ro thấp trong bối cảnh lãi suất cao. Người tiêu dùng cân nhắc khẩu vị rủi ro cá nhân. Dữ liệu thị trường cho thấy tỷ lệ gửi tiết kiệm chiếm 40-50% tài sản hộ gia đình Việt Nam.
Tác Động Đến Dòng Tiền Hàng Tháng
Người mới đi làm trích 10-20% lương cho tiết kiệm tự động. Với lãi 9%/năm, khoản nhỏ tích lũy nhanh chóng. Họ xây dựng thói quen theo dõi app ngân hàng hàng tuần.
Nhóm trung niên điều chỉnh ngân sách gia đình, giảm chi tiêu không cần thiết. Chủ doanh nghiệp dùng lợi nhuận tiết kiệm tái đầu tư kinh doanh nhỏ. Freelancer lập quỹ riêng cho thuế và nghỉ phép.
Thị trường ghi nhận sự gia tăng gửi tiền online 30% so với năm trước. Điều này phản ánh hành vi số hóa của người tiêu dùng trẻ. Các ngân hàng cải thiện dịch vụ để giữ chân khách hàng.
Ngân hàng bất ngờ đẩy lãi suất lên đến 9%.Laodong.vn, 23/3/2026
Xu Hướng Dài Hạn Và Nhận Định Chuyên Gia
Cuộc đua lãi suất có thể duy trì ngắn hạn do nhu cầu huy động vốn tín dụng. Người tiêu dùng theo dõi chỉ số lạm phát và chính sách NHNN. Chuyên gia từ các báo tài chính dự báo mức 9%/năm là đỉnh tạm thời.
Nhà đầu tư đa dạng hóa để bảo vệ tài sản qua các giai đoạn cuộc đời. Người trẻ tập trung xây nền tảng, trung niên mở rộng danh mục. Thị trường Việt Nam tiếp tục hấp dẫn với tăng trưởng kinh tế ổn định.
Dữ liệu từ VietNamNet nhấn mạnh sự cạnh tranh gay gắt. Người tiêu dùng ghi nhận cơ hội từ lãi suất cao. Xu hướng này hỗ trợ mục tiêu tài chính cá nhân bền vững.


