Cùng Thu Nhập, Khác Tự Do Tài Chính Ở Đông Nam Á
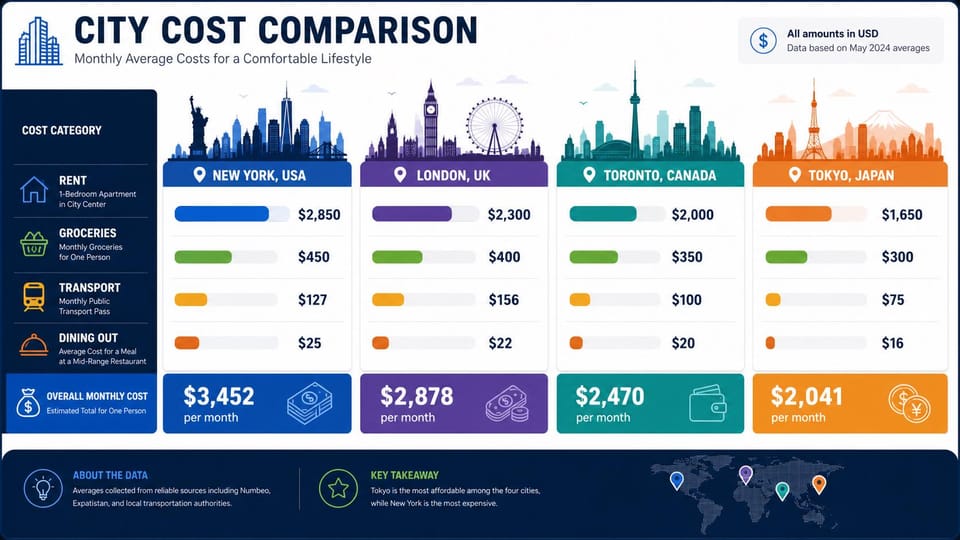
Cùng một mức thu nhập không tạo ra cùng một mức tự do tài chính. Một người nhận 30 triệu VNĐ mỗi tháng tại Hà Nội, TP.HCM hoặc Kuala Lumpur có thể nhìn thấy con số giống nhau trên tài khoản, nhưng phần tiền còn lại sau tiền thuê nhà, đi lại, ăn uống, bảo hiểm, giao tiếp xã hội và các khoản phát sinh lại rất khác. Khác biệt này không chỉ nằm ở giá cả, mà nằm ở cấu trúc sống của từng thành phố: nơi nào buộc chi nhiều cho nhà ở, nơi nào làm tăng chi phí di chuyển, nơi nào khiến tiêu dùng xã hội leo thang mà người trong cuộc khó nhận ra.
Đây là điểm nhiều kế hoạch tài chính cá nhân bỏ sót. Các công thức như “tiết kiệm 20% thu nhập” hoặc “dành 6 tháng chi phí làm quỹ dự phòng” nghe hợp lý, nhưng chưa trả lời câu hỏi sát sườn hơn: với cùng một mức lương, thành phố đang sống cho phép giữ lại bao nhiêu? Một kế hoạch hợp lý ở Đà Nẵng có thể trở nên căng thẳng tại TP.HCM; một khoản thu nhập tưởng vừa đủ ở Singapore có thể thoải mái hơn nếu chuyển sang Malaysia; còn một người Việt ở nước ngoài có thể kiếm nhiều hơn nhưng cũng bị chi phí cố định ăn mòn nhanh hơn.
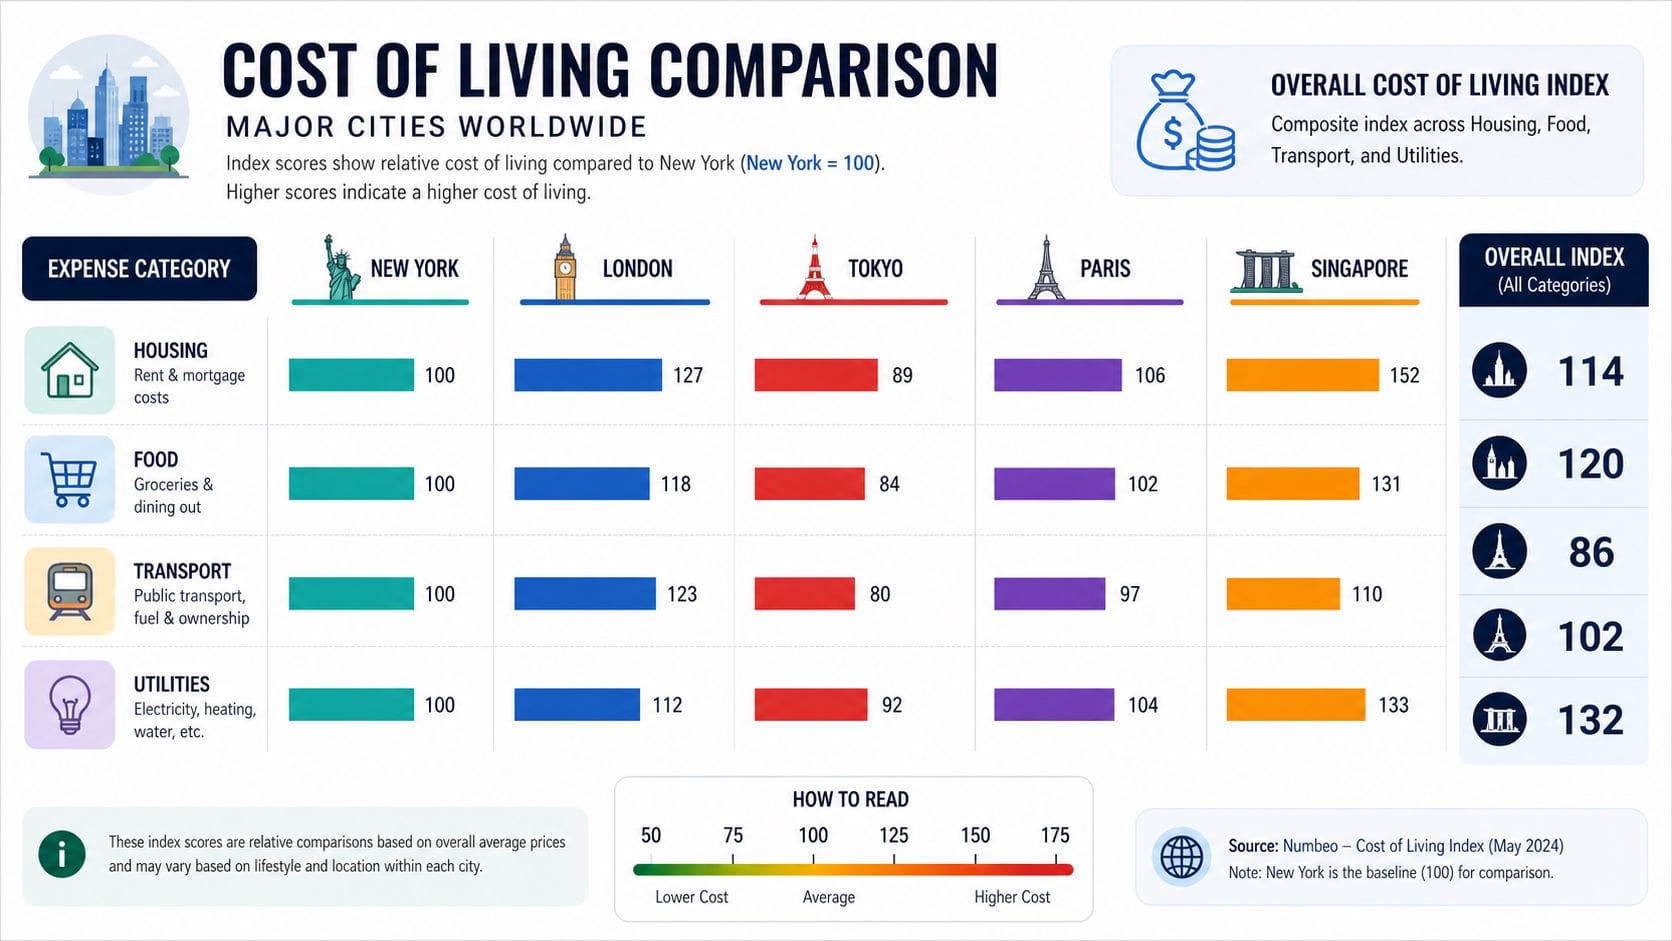
Thị trường đang có những tín hiệu đáng chú ý. Việt Nam được ghi nhận ở vị trí 89 trong bảng xếp hạng chỉ số chi phí sinh hoạt, cho thấy mặt bằng sống vẫn tương đối dễ chịu nếu nhìn theo chuẩn toàn cầu. Nhưng điều đó không có nghĩa mọi đô thị trong nước đều “rẻ”. Hà Nội đang chứng kiến giá căn hộ tăng khiến tỷ suất cho thuê có xu hướng giảm, phản ánh áp lực giá tài sản và chi phí nhà ở. TP.HCM lại muốn trở thành trung tâm mua sắm quốc tế, đồng thời liên tục thu hút sự kiện giải trí lớn như các buổi hòa nhạc quốc tế; đây là tín hiệu tích cực cho kinh tế đô thị, nhưng cũng làm môi trường tiêu dùng dày đặc hơn. Ở tầm khu vực, làn sóng người nước ngoài rời Singapore sang Malaysia vì chi phí sống thấp hơn cho thấy địa điểm sống đã trở thành một quyết định tài chính, không chỉ là lựa chọn nghề nghiệp hay phong cách sống.
Trong bài viết này
- 1. Thu nhập giống nhau, nhưng “thu nhập dùng được” mới là con số thật
- 2. Bảng mô phỏng: 30 triệu VNĐ ở ba thành phố có thể còn lại bao nhiêu?
- 3. Nhà ở là biến số quyết định: thuê, mua hay sống gần cơ hội?
- 4. Chi phí đô thị không chỉ nằm trên hóa đơn
- 5. Cùng một lương, chiến lược khác nhau theo giai đoạn đời
- 6. Cách tự làm “bản đồ chi phí sống” trước khi đổi việc, chuyển nhà hoặc chuyển nước
1. Thu nhập giống nhau, nhưng “thu nhập dùng được” mới là con số thật
Trong tài chính cá nhân, con số quan trọng không phải là lương danh nghĩa, mà là thu nhập dùng được: phần tiền còn lại sau các chi phí bắt buộc để duy trì một mức sống tối thiểu có thể chấp nhận. Hai người cùng nhận 30 triệu VNĐ mỗi tháng có thể có chất lượng tài chính hoàn toàn khác nhau nếu một người trả 6 triệu VNĐ tiền nhà, người còn lại trả 12 triệu VNĐ. Chênh lệch 6 triệu VNĐ mỗi tháng tương đương 72 triệu VNĐ mỗi năm, đủ để tạo quỹ dự phòng, mua bảo hiểm, học thêm kỹ năng, hoặc trả bớt nợ.
Vì vậy, so sánh thành phố không thể dừng ở câu “nơi nào rẻ hơn”. Câu đúng hơn là: nơi nào giữ được tỷ lệ chi phí cố định thấp hơn so với thu nhập. Chi phí cố định gồm tiền thuê nhà, điện nước, internet, gửi xe, đi lại, bảo hiểm cơ bản, học phí con cái nếu có, và các nghĩa vụ gia đình. Đây là nhóm chi phí khó cắt trong ngắn hạn. Khi nhóm này vượt quá một ngưỡng nhất định, mọi lời khuyên về đầu tư hoặc tiết kiệm đều trở nên khó thực hiện, vì dòng tiền đã bị khóa trước khi người nhận lương kịp ra quyết định.
Hà Nội, TP.HCM và Kuala Lumpur có khác biệt rõ ở lớp chi phí này. Hà Nội có lợi thế về mạng lưới khu dân cư lâu đời, nhiều lựa chọn thuê ở ngoài khu lõi, và một số người có thể tận dụng hỗ trợ gia đình. Nhưng thị trường căn hộ tăng giá đang khiến khoảng cách giữa thu nhập và giá nhà ngày càng căng, đặc biệt với nhóm muốn mua nhà thay vì thuê. TP.HCM có thị trường việc làm rộng hơn ở nhiều ngành, nhưng đổi lại là chi phí di chuyển, ăn uống ngoài, giao tiếp nghề nghiệp và tiêu dùng giải trí cao hơn ở một số nhóm. Kuala Lumpur thường được nhắc tới như lựa chọn “dễ thở” hơn so với Singapore trong mắt người nước ngoài, nhưng với người có thu nhập quy đổi từ VNĐ, chi phí thuê nhà, y tế tư nhân, visa, trường học quốc tế hoặc di chuyển xuyên biên giới có thể làm bài toán phức tạp hơn.
Một cách nhìn thực dụng là tách thu nhập thành ba tầng. Tầng một là chi phí tồn tại: nhà ở, ăn uống cơ bản, đi lại, hóa đơn. Tầng hai là chi phí duy trì năng lực kiếm tiền: thiết bị làm việc, học tập, quan hệ nghề nghiệp, chăm sóc sức khỏe. Tầng ba là chi phí nâng chất lượng sống: du lịch, giải trí, mua sắm, trải nghiệm. Thành phố càng đẩy tầng một lên cao, cá nhân càng ít còn dư địa cho tầng hai và tầng ba. Vấn đề không phải sống khổ hơn để tiết kiệm nhiều hơn, mà là tránh để chi phí tồn tại nuốt mất khả năng nâng cấp bản thân.
Insight: Thu nhập cao chỉ có ý nghĩa khi tốc độ tăng thu nhập nhanh hơn tốc độ tăng chi phí cố định. Nếu tiền thuê nhà, đi lại và sinh hoạt tăng trước, lương tăng sau, cảm giác “kiếm nhiều hơn nhưng vẫn không dư” là kết quả có thể dự đoán được.
2. Bảng mô phỏng: 30 triệu VNĐ ở ba thành phố có thể còn lại bao nhiêu?
Bảng dưới đây không phải báo giá thị trường và không đại diện cho mọi cá nhân. Đây là mô phỏng dòng tiền để nhìn ra cơ chế: cùng một mức thu nhập ròng 30 triệu VNĐ mỗi tháng, phần còn lại biến động mạnh tùy cấu trúc sống. Các con số được đặt theo hướng thận trọng, phục vụ phân tích hành vi tài chính, không dùng để khẳng định chi phí chính xác của từng đô thị. Người đọc có thể thay số của chính mình vào cùng khung này để ra kết quả sát hơn.
| Khoản mục hàng tháng | Hà Nội | TP.HCM | Kuala Lumpur |
|---|---|---|---|
| Thu nhập ròng giả định | 30.000.000 VNĐ | 30.000.000 VNĐ | 30.000.000 VNĐ quy đổi |
| Nhà ở và hóa đơn | 8.000.000–11.000.000 | 9.000.000–13.000.000 | 8.500.000–12.500.000 |
| Ăn uống, nhu yếu phẩm | 6.000.000–8.000.000 | 6.500.000–9.000.000 | 6.000.000–8.500.000 |
| Đi lại | 1.500.000–3.000.000 | 2.000.000–4.000.000 | 2.000.000–4.500.000 |
| Bảo hiểm, y tế, chăm sóc cá nhân | 2.000.000–4.000.000 | 2.000.000–4.000.000 | 2.500.000–5.000.000 |
| Giao tiếp, giải trí, phát sinh | 3.000.000–5.000.000 | 4.000.000–7.000.000 | 3.500.000–6.500.000 |
| Khoản còn lại ước tính | 2.000.000–9.500.000 | 0–6.500.000 | 0–7.500.000 |
Điểm đáng chú ý không nằm ở việc thành phố nào “thắng”. Bảng này cho thấy cùng một mức thu nhập có thể rơi vào ba trạng thái. Trạng thái thứ nhất là còn dư đều đặn, dù không quá nhiều; đây là nền tảng để xây quỹ dự phòng. Trạng thái thứ hai là vừa đủ, chỉ cần một lần ốm, về quê, sửa xe, mua vé máy bay hoặc đóng học phí là âm dòng tiền. Trạng thái thứ ba là âm nhẹ nhưng được che giấu bằng thẻ tín dụng, mua trước trả sau, vay người thân hoặc rút tiết kiệm cũ. Rất nhiều vấn đề tài chính cá nhân bắt đầu từ trạng thái thứ ba nhưng lại bị nhầm là “thiếu kỷ luật”.
Hà Nội trong mô phỏng có thể để lại khoản dư cao hơn nếu người đi làm chấp nhận sống xa trung tâm, chia sẻ nhà, hoặc có mạng lưới gia đình hỗ trợ. Nhưng lợi thế này không bền vững nếu mục tiêu là mua nhà sớm trong nội đô. Việc giá căn hộ tăng trong khi tỷ suất cho thuê đi xuống phản ánh một thực tế: nhà ở ngày càng đắt so với dòng tiền cho thuê tạo ra. Với người mua để ở, áp lực không nằm ở tiền thuê hiện tại mà nằm ở khoản trả trước và nghĩa vụ vay dài hạn trong tương lai.
TP.HCM lại có cấu trúc khác. Cơ hội nghề nghiệp và kinh doanh dày hơn có thể giúp tăng thu nhập nhanh hơn, nhưng thành phố cũng tạo nhiều điểm kích hoạt chi tiêu hơn. Khi đô thị hướng tới vai trò trung tâm mua sắm quốc tế và thu hút sự kiện giải trí quy mô lớn, người dân có thêm lựa chọn tiêu dùng, nhưng cũng gặp nhiều “lời mời chi tiền” hơn: mua sắm, ăn uống, sự kiện, gặp gỡ, trải nghiệm. Đây không phải điều xấu. Vấn đề là ngân sách cá nhân phải nhận diện rõ đâu là chi phí đầu tư cho quan hệ và sức khỏe tinh thần, đâu là chi phí bị cuốn theo nhịp đô thị.
Kuala Lumpur có sức hút với nhóm muốn chất lượng sống tốt hơn trong khi tránh mặt bằng chi phí cao như Singapore. Làn sóng người nước ngoài chuyển từ Singapore sang Malaysia vì chi phí sống thấp hơn cho thấy chênh lệch chi phí giữa các đô thị có thể đủ lớn để thay đổi nơi ở. Tuy nhiên, với người Việt nhận thu nhập bằng VNĐ hoặc mới sang làm việc, bài toán không chỉ là tiền thuê nhà rẻ hơn Singapore. Cần tính thêm bảo hiểm y tế, quy định cư trú, tỷ giá, chi phí hòa nhập, vé máy bay về Việt Nam, và khả năng tăng thu nhập tại thị trường mới.
3. Nhà ở là biến số quyết định: thuê, mua hay sống gần cơ hội?
Trong ba thành phố, nhà ở thường là khoản chi quyết định một kế hoạch tài chính có thở được hay không. Một mức thuê cao không chỉ làm giảm khoản dư hàng tháng; nó còn tạo hiệu ứng dây chuyền. Khi nhà ở xa nơi làm việc để tiết kiệm tiền thuê, chi phí đi lại và thời gian mệt mỏi tăng lên. Khi nhà ở gần trung tâm để tiết kiệm thời gian, tiền thuê tăng. Khi cố mua nhà quá sớm, dòng tiền bị khóa vào trả nợ dài hạn. Không có lựa chọn miễn phí, chỉ có lựa chọn phù hợp với giai đoạn đời.
Hà Nội là ví dụ rõ cho mâu thuẫn này. Giá căn hộ tăng khiến nhiều người trẻ cảm thấy nếu không mua sớm sẽ “lỡ tàu”. Nhưng khi tỷ suất cho thuê có xu hướng giảm, thị trường đang phát tín hiệu rằng giá tài sản tăng nhanh hơn khả năng tạo dòng tiền từ tài sản đó. Với người mua để ở, điều này không đồng nghĩa phải tránh mua nhà, nhưng đồng nghĩa quyết định mua không thể chỉ dựa trên nỗi sợ giá tiếp tục tăng. Một căn nhà là nơi ở, nhưng khoản vay mua nhà là một cấu trúc dòng tiền kéo dài nhiều năm.
TP.HCM có áp lực khác: lựa chọn thuê phong phú nhưng phân tán theo quận, thời gian di chuyển khó dự đoán, và công việc có thể thay đổi địa điểm nhanh. Với nhóm 22–28 tuổi, thuê linh hoạt thường có giá trị cao hơn sở hữu sớm, vì giai đoạn này thu nhập, ngành nghề, mối quan hệ và lối sống còn đang biến động. Với nhóm 30–45 tuổi có con nhỏ, ổn định trường học và môi trường sống lại có trọng số lớn hơn. Cùng một căn hộ, cùng một giá thuê, nhưng giá trị thực tế khác nhau tùy người đang tối ưu điều gì: thời gian, sự ổn định, cơ hội nghề nghiệp hay khoản dư đầu tư.
Kuala Lumpur cho thấy bài học khu vực: thành phố có thể rẻ hơn một trung tâm tài chính như Singapore, nhưng “rẻ hơn” không tự động thành “dư nhiều hơn”. Nếu chuyển nơi ở làm giảm thu nhập tương lai, giảm mạng lưới nghề nghiệp, hoặc tăng chi phí vô hình như thủ tục, cô lập xã hội, sức khỏe tinh thần, khoản tiết kiệm trên tiền thuê có thể bị bào mòn. Ngược lại, nếu công việc làm từ xa ổn định, thu nhập bằng ngoại tệ, và chi phí sống bằng đồng tiền địa phương thấp hơn, chênh lệch địa lý trở thành một đòn bẩy tài chính rất mạnh.
Nguyên tắc thực dụng: Nhà ở không nên được đánh giá bằng giá thuê hoặc giá mua riêng lẻ. Cần tính “tổng chi phí sinh sống quanh căn nhà”: tiền nhà, thời gian đi lại, sức khỏe, cơ hội nghề nghiệp, trường học, và khả năng duy trì dòng tiền khi thu nhập giảm.
4. Chi phí đô thị không chỉ nằm trên hóa đơn
Một thành phố đắt không chỉ vì giá thuê hay giá đồ ăn. Nó đắt vì tạo ra nhiều tình huống khiến việc chi tiền trở thành mặc định. TP.HCM có đời sống thương mại, mua sắm và giải trí sôi động; việc thành phố hướng tới vị thế trung tâm mua sắm quốc tế là tín hiệu về sức hút tiêu dùng. Các buổi hòa nhạc quốc tế, sự kiện thương hiệu, trung tâm thương mại, nhà hàng mới, quán cà phê đẹp, phòng tập cao cấp — tất cả tạo ra một môi trường mà việc “thỉnh thoảng trải nghiệm” có thể trở thành ngân sách cố định nếu không được nhìn thẳng.
Hà Nội có kiểu chi phí xã hội khác. Văn hóa gặp gỡ, quà cáp gia đình, hiếu hỉ, về quê, quan hệ họ hàng, ăn uống theo nhóm có thể không xuất hiện đều trên một hóa đơn lớn, nhưng cộng lại thành một dòng tiền đáng kể. Với người mới đi làm, các khoản này thường bị coi là phát sinh nhỏ. Với người trung niên, chúng trở thành một phần của vai trò xã hội: con cái, cha mẹ, họ hàng, đồng nghiệp, đối tác. Đây là lý do nhiều gia đình có thu nhập khá vẫn cảm thấy khó tích lũy, không phải vì họ tiêu hoang, mà vì ngân sách chưa phản ánh đúng chi phí xã hội thật sự.
Kuala Lumpur và các đô thị Đông Nam Á khác lại có lớp chi phí “hòa nhập”. Người mới sang có thể phải trả nhiều hơn cho thông tin kém: thuê nhà ở khu chưa tối ưu, mua bảo hiểm chưa phù hợp, chọn phương tiện đi lại đắt hơn, ăn uống ở khu dành cho người nước ngoài, hoặc giữ thói quen tiêu dùng theo cộng đồng quốc tế. Ở giai đoạn đầu, chi phí này là bình thường. Sai lầm thường gặp là lấy tháng đầu tiên làm chuẩn sống dài hạn, sau đó duy trì mức chi cao dù đã có thể tối ưu.
Chi phí vô hình còn nằm ở tâm lý so sánh. Người sống ở thành phố lớn thường nhìn thấy nhiều chuẩn sống cùng lúc: đồng nghiệp mua nhà, bạn bè đi du lịch, người quen đổi xe, mạng xã hội khoe bữa ăn đẹp, cộng đồng nước ngoài nói về kỳ nghỉ cuối tuần. Khi chuẩn tham chiếu tăng nhanh hơn thu nhập, ngân sách bị kéo giãn. Về mặt hành vi, con người không chi theo bảng tính; con người chi theo môi trường xung quanh. Vì vậy, quản lý tài chính ở đô thị không chỉ là ghi chép, mà là thiết kế lại môi trường ra quyết định.
Một cách xử lý thực tế là tách chi phí đô thị thành hai nhóm: chi phí tạo năng lực và chi phí tạo cảm giác thuộc về. Chi phí tạo năng lực gồm học tập, sức khỏe, công cụ làm việc, gặp gỡ nghề nghiệp có chọn lọc. Chi phí tạo cảm giác thuộc về gồm các khoản giúp không bị lạc lõng trong nhóm xã hội: ăn uống, sự kiện, quà tặng, thời trang, trải nghiệm. Cả hai đều có giá trị, nhưng nếu nhóm thứ hai lấn át nhóm thứ nhất, thành phố sẽ lấy đi tiền trước khi trả lại cơ hội.
5. Cùng một lương, chiến lược khác nhau theo giai đoạn đời
Người 22–28 tuổi thường có lợi thế lớn nhất là khả năng linh hoạt. Nếu chưa có con, chưa có khoản vay lớn, chưa bị ràng buộc bởi trường học hoặc tài sản, lựa chọn nơi ở có thể được xem như một công cụ tài chính. Sống cùng nhà với người khác, ở xa trung tâm một chút, hoặc chuyển đến thành phố có chi phí thấp hơn trong vài năm đầu có thể tạo ra khoản tích lũy ban đầu. Khoản tích lũy này quan trọng không chỉ vì số tiền, mà vì nó tạo cảm giác kiểm soát. Khi đã có quỹ dự phòng, mọi quyết định nghề nghiệp bớt bị thúc ép bởi nỗi sợ hết tiền.
Nhóm 30–45 tuổi đối mặt với bài toán khó hơn. Thu nhập thường cao hơn, nhưng trách nhiệm cũng nặng hơn: con cái, cha mẹ, nhà ở, bảo hiểm, trả nợ, kinh doanh nhỏ, hoặc hỗ trợ gia đình hai bên. Với nhóm này, mục tiêu không còn là tối thiểu hóa chi phí bằng mọi giá. Mục tiêu đúng hơn là ổn định dòng tiền sau khi đã tính rủi ro. Một căn nhà thuê rẻ nhưng khiến con đi học xa, cha mẹ khó hỗ trợ, hoặc người đi làm kiệt sức vì di chuyển có thể không rẻ như tưởng. Ngược lại, một khoản thuê cao hơn nhưng giúp giảm thời gian, tăng năng suất và giữ sức khỏe có thể là lựa chọn hợp lý.
Freelancer và chủ doanh nghiệp nhỏ cần một lớp phân tích khác: thu nhập không đều. Với người hưởng lương cố định, mức dư 5 triệu VNĐ mỗi tháng đã có thể lập kế hoạch. Với freelancer, tháng dư 20 triệu VNĐ không có nghĩa là dư thật nếu ba tháng sau doanh thu giảm. Khi sống ở thành phố có chi phí cố định cao, thu nhập biến động trở thành rủi ro lớn hơn. Do đó, bài toán không chỉ là “kiếm bao nhiêu”, mà là “chi phí bắt buộc tối thiểu mỗi tháng là bao nhiêu nếu doanh thu giảm một nửa”.
Người Việt ở nước ngoài hoặc đang cân nhắc chuyển sang Malaysia, Singapore, Thái Lan, Indonesia cũng cần tránh so sánh lương theo tỷ giá một cách đơn giản. Thu nhập bằng ngoại tệ có thể nhìn rất hấp dẫn khi quy đổi sang VNĐ, nhưng chi phí nhà ở, thuế, bảo hiểm, chăm sóc y tế, trường học, di chuyển về Việt Nam và khả năng tiết kiệm thực tế mới là phần quyết định. Làn sóng rời Singapore sang Malaysia vì chi phí thấp hơn cho thấy ngay cả nhóm có thu nhập quốc tế cũng phải tối ưu địa điểm sống. Với tài chính cá nhân, địa lý là một biến số chiến lược.
6. Cách tự làm “bản đồ chi phí sống” trước khi đổi việc, chuyển nhà hoặc chuyển nước
Thay vì hỏi thành phố nào rẻ hơn, cách tiếp cận tốt hơn là lập một bản đồ chi phí sống cá nhân. Bản đồ này không cần phức tạp. Nó chỉ cần trả lời bốn câu hỏi: chi phí cố định là bao nhiêu, chi phí biến đổi là bao nhiêu, chi phí rủi ro là bao nhiêu, và khoản còn lại có đủ để đạt mục tiêu trong 12–24 tháng tới hay không. Nếu không trả lời được bốn câu này, việc chuyển sang nơi có lương cao hơn vẫn có thể dẫn đến ít tiền dư hơn.
Khung tính đơn giản có thể chia thành năm dòng. Dòng đầu tiên là thu nhập ròng chắc chắn, không tính thưởng chưa nhận hoặc doanh thu chưa ký. Dòng thứ hai là chi phí cố định tối thiểu. Dòng thứ ba là chi phí duy trì năng lực kiếm tiền. Dòng thứ tư là chi phí xã hội và chất lượng sống. Dòng thứ năm là khoản dư bắt buộc để xây quỹ dự phòng, trả nợ hoặc đầu tư. Nếu dòng thứ năm thường xuyên âm, vấn đề không nằm ở việc thiếu ứng dụng quản lý tiền, mà nằm ở cấu trúc sống đang vượt quá thu nhập dùng được.
- Trước khi chuyển nhà: tính thêm thời gian đi lại, chi phí giao thông, tiền đặt cọc, đồ đạc, phí dịch vụ và khả năng tăng giá thuê.
- Trước khi đổi việc sang thành phố khác: so sánh lương ròng sau thuế và chi phí sống mới, không chỉ nhìn lương gộp.
- Trước khi mua nhà: kiểm tra dòng tiền trong kịch bản lãi vay tăng, thu nhập giảm, hoặc gia đình có thêm chi phí y tế và giáo dục.
- Trước khi ra nước ngoài: tính bảo hiểm, visa, vé máy bay về thăm nhà, chi phí hòa nhập và rủi ro tỷ giá.
- Trước khi nâng cấp lối sống: xác định khoản đó là một lần hay sẽ trở thành chi phí định kỳ.
Điểm quan trọng là bản đồ này phải dùng số thật của cá nhân, không dùng con số lý tưởng trên mạng. Nếu tiền ăn thực tế là 8 triệu VNĐ, ghi 8 triệu VNĐ; không ép về 5 triệu VNĐ chỉ vì một công thức nào đó nói vậy. Nếu mỗi tháng đều có hiếu hỉ, quà gia đình hoặc hỗ trợ cha mẹ, khoản đó là chi phí cố định mềm, không phải phát sinh bất thường. Tài chính cá nhân thất bại nhiều khi không vì thiếu kiến thức, mà vì bảng tính quá đẹp so với đời sống thật.
Sau khi có bản đồ, lựa chọn thành phố trở nên rõ hơn. Hà Nội có thể phù hợp với người cần mạng lưới gia đình, nhịp sống ổn định và khả năng giảm chi phí bằng quan hệ hỗ trợ. TP.HCM phù hợp với người cần thị trường lớn, tốc độ nghề nghiệp, cơ hội kinh doanh và chấp nhận môi trường tiêu dùng mạnh. Kuala Lumpur phù hợp với người có thu nhập linh hoạt, làm việc từ xa, hoặc muốn cân bằng giữa đô thị quốc tế và chi phí thấp hơn các trung tâm đắt đỏ trong khu vực. Không có thành phố tối ưu cho tất cả; chỉ có thành phố tối ưu cho một cấu trúc thu nhập, trách nhiệm và mục tiêu cụ thể.
Cuối cùng, câu hỏi không phải là sống ở đâu rẻ nhất. Câu hỏi đáng giá hơn là: nơi đang sống có giúp phần tiền còn lại tăng lên theo thời gian hay không? Nếu sau mỗi lần tăng lương, tiền dư vẫn không tăng, thành phố có thể đang hấp thụ toàn bộ thành quả lao động qua tiền nhà, tiêu dùng và chi phí xã hội. Khi đó, quyết định tài chính lớn nhất không nhất thiết là mua cổ phiếu nào hay gửi tiết kiệm ở đâu, mà có thể là đổi khu ở, đổi nhịp sống, đổi cách giao tiếp xã hội, hoặc thậm chí đổi thành phố.
Cùng một mức thu nhập, Hà Nội, TP.HCM và Kuala Lumpur không trao cho người đi làm cùng một khoản tự do. Thành phố là một phần của bảng cân đối tài chính cá nhân. Nhìn được điều đó sớm, mỗi quyết định chuyển nhà, đổi việc, mua nhà hay ra nước ngoài sẽ bớt cảm tính hơn — và gần hơn với đời sống thật, nơi tài chính cá nhân không cần hoàn hảo, chỉ cần đủ tỉnh táo để tiền không âm thầm rời đi nhanh hơn khả năng kiếm lại.
Tham khảo
- HCM City aims to become international shopping hub - vietnamnews.vn
- EXO held a concert in Ho Chi Minh City. - Vietnam.vn
- Vietnam ranks 89th in cost of living index rankings - VOV
- Hanoi apartment rental yields trend downward as prices shoot up - VnExpress International
- China’s Silicon Valley tops the list for lowest cost of living for locals and expats - Time Out Worldwide
- Bye Singapore, hello Malaysia: Expats chase cheaper living costs - Al Jazeera


