Chuyên Gia Khuyên Chi Tiêu Nhiều Hơn Khi Kinh Tế Khó
Trong bài viết này
- Vì Sao Chuyên Gia Khuyên Chi Tiêu Nhiều Hơn Giữa Lúc Kinh Tế Khó Khăn
- Nguyên Lý Kinh Tế Đằng Sau Lời Khuyên Contrarian
- Bối Cảnh Lãi Suất Tiết Kiệm Tăng Mạnh Tại Việt Nam
- Tác Động Đến Người Lao Động Trẻ Và Freelancer
- Người Trung Niên Xây Dựng Tài Sản Giữa Biến Động
- Rủi Ro Của Việc Tiết Kiệm Quá Mức
- Chi Tiêu Thông Minh Trong Bối Cảnh Việt Nam
- Tâm Lý Và Hành Vi Trong Tài Chính Cá Nhân
- Kết Nối Với Xu Hướng Lạm Phát Và Lãi Suất
- Nhận Định Từ Xu Hướng Thực Tế
Vì Sao Chuyên Gia Khuyên Chi Tiêu Nhiều Hơn Giữa Lúc Kinh Tế Khó Khăn
Theo CafeF, chuyên gia kinh tế đưa ra quan điểm càng khó khăn càng nên chi tiêu nhiều hơn. Lời khuyên này đi ngược lại bản năng phổ biến của người tiêu dùng, vốn thường cắt giảm chi phí khi thị trường biến động. Quan điểm contrarian này xuất phát từ logic kích thích nhu cầu tổng thể trong nền kinh tế.
Nguyên Lý Kinh Tế Đằng Sau Lời Khuyên Contrarian
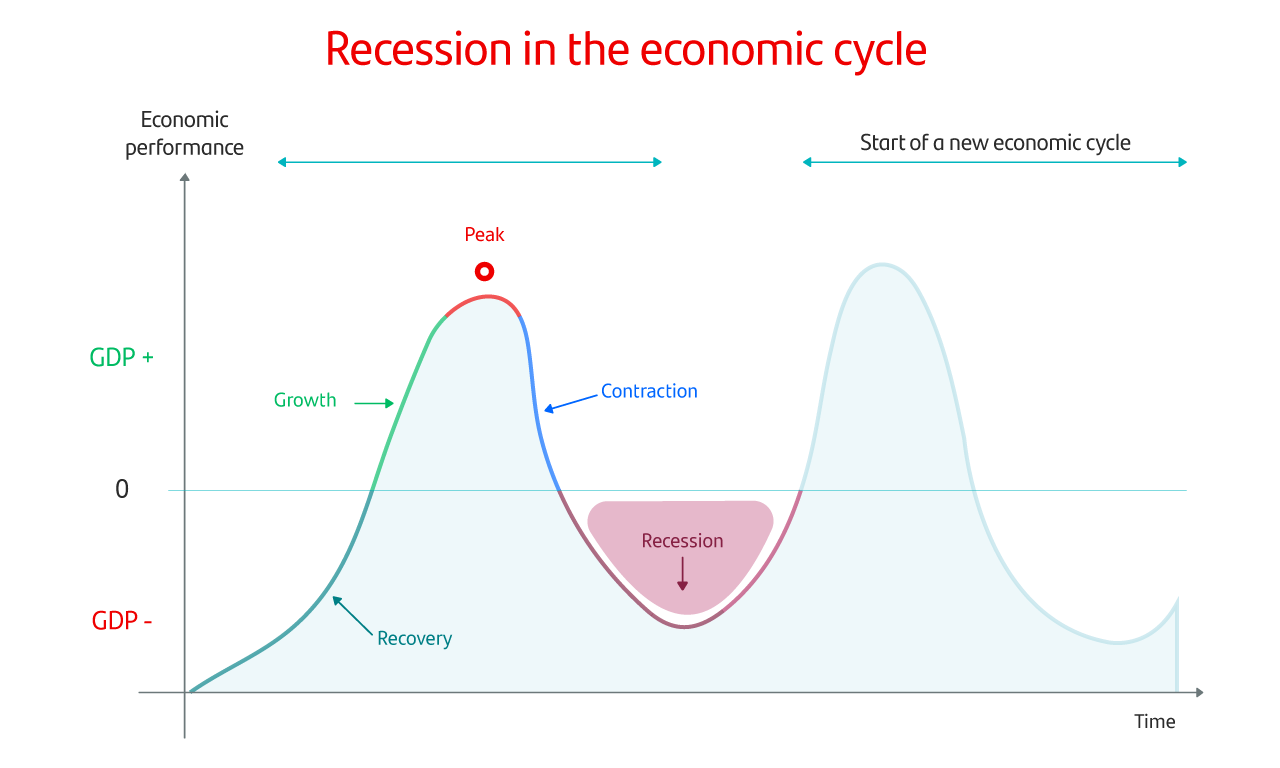
Trong giai đoạn suy thoái, hành vi tiết kiệm quá mức dẫn đến vòng xoáy giảm nhu cầu. Người tiêu dùng giữ tiền mặt khiến doanh nghiệp giảm sản xuất, dẫn đến thất nghiệp tăng cao hơn. Chuyên gia nhấn mạnh chi tiêu có chọn lọc giúp duy trì dòng chảy kinh tế, theo lập luận từ CafeF.
Ở Việt Nam, bối cảnh lạm phát được Ngân hàng Nhà nước ưu tiên kiểm soát ở mức khoảng 4,5%, theo VnExpress. Lạm phát này làm giảm giá trị tiền mặt nếu chỉ gửi tiết kiệm thông thường. Chi tiêu vào tài sản chống lạm phát trở thành lựa chọn thay thế.
Chuyên gia kinh tế khuyên càng khó khăn càng nên chi tiêu nhiều hơn.CafeF
CafeBiz liệt kê 7 cách bảo vệ tiền khỏi lạm phát, nhấn mạnh nhu cầu hành động thay vì thụ động. Người lao động trẻ ở Hà Nội hay TP.HCM đối mặt chi phí sinh hoạt tăng, từ nhà ở đến thực phẩm. Giữ tiền mặt đơn thuần không đủ bảo vệ sức mua.
Bối Cảnh Lãi Suất Tiết Kiệm Tăng Mạnh Tại Việt Nam
Ngân hàng Quân đội vừa tăng mạnh lãi suất tiết kiệm, theo CafeF. Báo Dân trí ghi nhận lãi tiết kiệm vượt mốc 8%/năm, giải mã cuộc đua hút tiền của các ngân hàng. Thanh Niên đưa tin lãi suất tiết kiệm ồ ạt tăng, phản ánh nỗ lực giữ chân tiền gửi.
Znews đặt câu hỏi lãi suất tiết kiệm sau Tết tăng hay giảm, cho thấy biến động theo mùa vụ. Những động thái này xảy ra giữa lúc kinh tế đối mặt áp lực lạm phát. Người tiêu dùng cân nhắc giữa gửi tiết kiệm an toàn và chi tiêu chiến lược.
| Phân khúc | Lãi suất gần đây | Nguồn tham chiếu |
|---|---|---|
| Tiết kiệm kỳ hạn ngắn | Vượt 8%/năm | Báo Dân trí |
| Tăng mạnh chung | Ồ ạt tăng | Thanh Niên |
| Ngân hàng Quân đội | Tăng mạnh | CafeF |
Dữ liệu này cho thấy gửi tiết kiệm mang lại lợi suất hấp dẫn hơn lạm phát mục tiêu. Tuy nhiên, lời khuyên contrarian từ chuyên gia gợi ý không nên tập trung toàn bộ vào tiết kiệm. Chi tiêu vào các hạng mục thiết yếu hoặc đầu tư giúp cân bằng rủi ro.
Tác Động Đến Người Lao Động Trẻ Và Freelancer
Người mới đi làm từ 22-28 tuổi thường loay hoay cân bằng chi tiêu hàng tháng. Thu nhập trung bình ở TP.HCM khoảng 10-15 triệu VNĐ, theo các báo cáo lao động chung. Họ đối mặt áp lực thuê nhà và ăn uống, khiến tiết kiệm ban đầu chỉ đạt 10-20% thu nhập.
Giữa lãi suất tăng, gửi tiết kiệm trở thành lựa chọn dễ tiếp cận. Nhưng quan điểm contrarian khuyến khích chi tiêu vào kỹ năng nâng cao hoặc thiết bị làm việc. Freelancer, với thu nhập biến động, cần dòng tiền linh hoạt hơn quỹ cố định.
Chi tiêu nhiều hơn ở đây không đồng nghĩa lãng phí. Chuyên gia ngụ ý đầu tư vào giáo dục hoặc sức khỏe, giúp tăng thu nhập dài hạn. Ở Việt Nam, khóa học trực tuyến giá 5-10 triệu VNĐ mang lại giá trị vượt trội so với giữ tiền mặt.
Người Trung Niên Xây Dựng Tài Sản Giữa Biến Động
Nhóm 30-45 tuổi tập trung trả nợ nhà cửa và chuẩn bị cho con cái. Chi phí giáo dục tư nhân ở Hà Nội tăng 10-15% hàng năm, theo xu hướng chung. Họ sở hữu tài sản như bất động sản nhưng lo ngại lãi suất vay tăng.
Lãi tiết kiệm vượt 8%/năm cung cấp lưới an toàn tạm thời. Tuy nhiên, lạm phát 4,5% vẫn bào mòn sức mua thực tế. Chi tiêu vào bảo hiểm y tế gia đình hoặc quỹ hưu trí trở thành chiến lược contrarian.
- Trả nợ lãi suất cao trước khi gửi tiết kiệm lãi thấp hơn.
- Chi tiêu vào bảo hiểm thay vì tự chi trả rủi ro lớn.
- Đầu tư nhỏ vào chứng khoán Việt Nam qua quỹ ETF nội địa.
- Xây dựng quỹ khẩn cấp bằng kỳ hạn linh hoạt.
Chủ doanh nghiệp nhỏ đối mặt dòng tiền không ổn định hơn. Họ cần chi tiêu vào hàng tồn kho hoặc marketing để duy trì doanh thu. Quan điểm chuyên gia phù hợp với việc kích thích nhu cầu nội tại.
Rủi Ro Của Việc Tiết Kiệm Quá Mức
Tiết kiệm quá mức dẫn đến cơ hội bị bỏ lỡ. Trong kinh tế khó khăn, tài sản như vàng hoặc cổ phiếu thường giảm giá tạm thời nhưng phục hồi mạnh. Người tiêu dùng Việt Nam quen gửi ngân hàng, chiếm tỷ lệ cao nhất Đông Nam Á theo dữ liệu lịch sử.
CafeBiz gợi ý 7 cách chống lạm phát, bao gồm đa dạng hóa. Giữ 100% tiền mặt đối mặt rủi ro sức mua giảm dần. Chi tiêu thông minh vào hàng hóa thiết yếu trước khi giá tăng cao hơn.
Tâm lý sợ hãi khiến nhiều người cắt giảm chi tiêu không cần thiết. Kết quả là sức khỏe suy giảm hoặc kỹ năng lạc hậu, ảnh hưởng thu nhập tương lai. Chuyên gia contrarian nhấn mạnh hành động cân bằng.
Chi Tiêu Thông Minh Trong Bối Cảnh Việt Nam
Ở TP.HCM, chi phí sinh hoạt trung bình gia đình 4 người khoảng 20-30 triệu VNĐ/tháng. Người lao động phân bổ 50-60% cho nhu yếu phẩm. Lãi suất 8%/năm trên 100 triệu VNĐ mang về khoảng 8 triệu/năm, vượt lạm phát.
Nhưng lời khuyên chi tiêu nhiều hơn hướng đến hạng mục sinh lời. Đầu tư vào bất động sản cho thuê ở ngoại ô Hà Nội, với lợi suất 6-8%/năm. Hoặc mua sắm thiết bị tiết kiệm năng lượng giảm chi phí dài hạn.
| Hành vi | Lợi ích ngắn hạn | Rủi ro dài hạn |
|---|---|---|
| Tiết kiệm 100% | Lãi 8%/năm | Mất sức mua do lạm phát |
| Chi tiêu 70%, tiết kiệm 30% | Kích thích thu nhập | Cân bằng rủi ro |
| Đa dạng hóa | Chống lạm phát | Cần kiến thức cơ bản |
Freelancer có thể chi tiêu vào phần mềm quản lý tài chính giá 1-2 triệu VNĐ/năm. Chủ doanh nghiệp đầu tư máy móc thay thế nhập khẩu đắt đỏ. Những lựa chọn này phù hợp lời khuyên contrarian.
Tâm Lý Và Hành Vi Trong Tài Chính Cá Nhân
Người tiêu dùng biết lý thuyết nhưng khó thực hiện do sợ hãi. Hành vi "herd mentality" khiến theo đám đông tiết kiệm khi mọi người làm vậy. Chuyên gia khuyến khích tư duy độc lập.
Ở Việt Nam, văn hóa tiết kiệm mạnh mẽ từ thế hệ trước. Nhưng thế hệ trẻ tiếp cận đầu tư qua app chứng khoán. Sự chuyển dịch này hỗ trợ quan điểm chi tiêu chiến lược.
- Đánh giá dòng tiền hàng tháng thực tế.
- Xác định hạng mục chi tiêu sinh lời.
- Phân bổ quỹ khẩn cấp 3-6 tháng.
- Theo dõi lạm phát và lãi suất hàng quý.
Người trung niên thường ưu tiên gia đình hơn cá nhân. Chi tiêu vào giáo dục con cái mang lại lợi ích thế hệ. Điều này phù hợp logic kinh tế vĩ mô.
Kết Nối Với Xu Hướng Lạm Phát Và Lãi Suất
Ngân hàng Nhà nước kiểm soát lạm phát 4,5%, tạo môi trường ổn định tương đối. Lãi suất tăng giúp tiết kiệm hấp dẫn hơn. Nhưng CafeF chỉ ra chi tiêu vẫn cần thiết để tránh đình trệ.
Báo Dân trí giải mã cuộc đua hút tiền, cho thấy cạnh tranh gay gắt. Người tiêu dùng có lợi thế đàm phán lãi suất cao hơn. Kết hợp với chi tiêu chọn lọc tạo danh mục cân bằng.
Nhận Định Từ Xu Hướng Thực Tế
Thị trường ghi nhận lãi suất tiết kiệm ồ ạt tăng, theo Thanh Niên. Chuyên gia từ CafeF nhấn mạnh chi tiêu nhiều hơn trong khó khăn để kích thích tăng trưởng. Người tiêu dùng Việt Nam ở các giai đoạn đời khác nhau cần cân nhắc bối cảnh cá nhân, giữa lạm phát và cơ hội đầu tư.
Xu hướng bảo vệ khỏi lạm phát qua 7 cách từ CafeBiz trở thành tham chiếu thực tiễn. Lời khuyên contrarian không phải chi tiêu bừa bãi, mà là hành động có chiến lược giữa biến động kinh tế.
Tham khảo
- Vì sao chuyên gia kinh tế khuyên càng khó khăn càng nên chi tiêu nhiều hơn? - CafeF
- 7 cách bảo vệ tiền khỏi nguy cơ lạm phát ai cũng cần biết - CafeBiz
- Ngân hàng Quân đội vừa tăng mạnh lãi suất tiết kiệm - CafeF
- Lãi tiết kiệm vượt mốc 8%/năm: Giải mã cuộc đua hút tiền - Báo Dân trí
- Ngân hàng Nhà nước ưu tiên kiểm soát lạm phát khoảng 4,5% - VnExpress
- Lãi suất tiết kiệm sau Tết tăng hay giảm? - Znews
- Lãi suất tiết kiệm ồ ạt tăng - Thanh Niên


