Checklist tài chính cho freelancer thu nhập thất thường
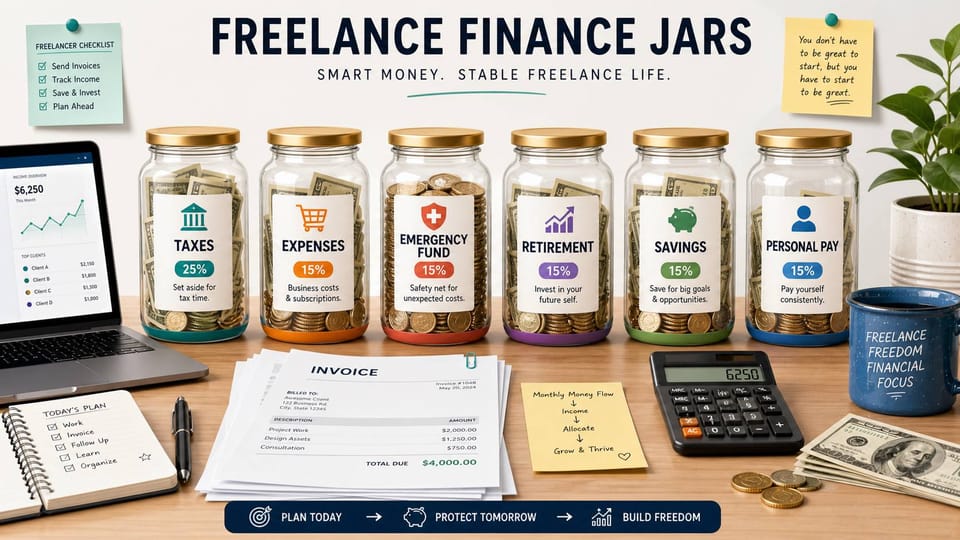
Freelancer không “tự do” ngay từ ngày đầu. Trong nhiều trường hợp, đó là một nghề có doanh thu đến theo đợt, chi phí đến đều như đồng hồ, còn nghĩa vụ thuế và bảo hiểm thì không tự biến mất chỉ vì không còn bảng lương. Điểm khó nhất không nằm ở chuyện kiếm được bao nhiêu trong một tháng đẹp trời, mà nằm ở khả năng sống sót qua ba tháng xấu liên tiếp mà không phải bán tháo tài sản, vay nóng, hoặc nhận mọi dự án với giá thấp chỉ để có tiền mặt.
Thực tế thị trường Việt Nam đang ghi nhận một nghịch lý quen thuộc: nhiều người trẻ chọn làm việc tự do vì muốn chủ động thời gian, không gian và loại công việc; đồng thời cũng có không ít trường hợp bỏ việc rồi nhận ra thu nhập freelance chưa bằng một nửa lúc đi làm cố định. Một số câu chuyện tích cực cho thấy người làm tự do có thể đạt mức thu nhập khoảng 30 triệu VNĐ/tháng và tiết kiệm phần lớn nếu kỷ luật chi tiêu tốt. Nhưng mặt còn lại cũng rất rõ: “tháng đói tháng no”, không âm tiền đã là một thành tựu.
Vì vậy, checklist tài chính cho freelancer không thể chỉ là “tiết kiệm nhiều hơn” hay “đầu tư sớm hơn”. Cốt lõi là thiết kế một hệ thống vận hành tiền cá nhân giống một doanh nghiệp nhỏ: có dòng tiền, quỹ dự phòng, khoản thuế, chính sách giá, bảo hiểm rủi ro và kế hoạch nghỉ ngơi. Freelancer bán kỹ năng, nhưng tồn tại nhờ quản trị tiền mặt.
Trong bài viết này
- 1. Tách tiền cá nhân và tiền nghề: bước nhỏ nhưng quyết định sống còn
- 2. Tính “lương tự trả”: đừng để doanh thu đánh lừa cảm giác giàu
- 3. Quỹ sống sót: thiết kế cho tháng đói trước khi nghĩ tới đầu tư
- 4. Thuế, hợp đồng và công nợ: phần “khô khan” nhưng giữ nghề khỏi đổ vỡ
- 5. Bảo hiểm và nghỉ hưu: freelancer không có “phòng nhân sự” đứng sau
- 6. Checklist 30 ngày: biến lý thuyết thành một hệ thống dùng được
1. Tách tiền cá nhân và tiền nghề: bước nhỏ nhưng quyết định sống còn
Vấn đề phổ biến của freelancer là nhìn tài khoản ngân hàng như một khối tiền chung. Khách hàng chuyển 18 triệu VNĐ, cảm giác ngay lập tức là “tháng này ổn”. Nhưng trong 18 triệu đó có phần dành cho tiền nhà, ăn uống, thiết bị làm việc, thuế, bảo hiểm, phần dự phòng cho tháng sau và phần lợi nhuận thật sự. Nếu tất cả nằm chung một chỗ, não bộ thường xem toàn bộ là tiền có thể tiêu.
Cách tách tiền không nhất thiết phải phức tạp. Một freelancer mới bắt đầu có thể dùng tối thiểu ba tài khoản hoặc ba “ngăn” riêng: tài khoản nhận tiền nghề, tài khoản chi tiêu cá nhân, và tài khoản dự phòng. Người đã có thu nhập ổn định hơn có thể thêm ngăn cho thuế, thiết bị, học tập và đầu tư. Điểm quan trọng là tiền vừa về không đi thẳng vào tiêu dùng, mà được phân bổ trước khi cảm xúc có cơ hội can thiệp.
Ví dụ, một người làm thiết kế tự do nhận trung bình 25 triệu VNĐ/tháng nhưng thu nhập dao động mạnh: tháng cao 40 triệu, tháng thấp 8 triệu. Nếu lấy tháng 40 triệu làm chuẩn sống, rủi ro vỡ ngân sách sẽ đến rất nhanh. Ngược lại, nếu lấy mức chi cố định theo “lương tự trả” là 15 triệu VNĐ/tháng, phần dư trong tháng cao được giữ lại cho tháng thấp. Đây là khác biệt giữa người kiếm tiền giỏi và người giữ được nghề lâu.
Ở Singapore, Bangkok hay Jakarta, freelancer cũng đối mặt cùng một bản chất rủi ro: doanh thu không đều nhưng chi phí sinh hoạt đều. Điểm khác nhau nằm ở hệ thống hỗ trợ xã hội, chi phí y tế và kỷ luật tài chính cá nhân. Tại Việt Nam, nơi nhiều khoản bảo vệ tài chính vẫn phải tự chủ động, việc tách tài khoản càng quan trọng vì không có bộ phận nhân sự tự động giữ lại các khoản cần thiết như khi đi làm công ty.
Insight: Freelancer không vỡ tài chính vì một tháng thu nhập thấp. Rủi ro thật sự đến từ việc dùng tháng thu nhập cao để xây một mức sống không chịu nổi tháng thu nhập thấp.
2. Tính “lương tự trả”: đừng để doanh thu đánh lừa cảm giác giàu
Đi làm hưởng lương có một lợi thế tâm lý: thu nhập được đóng gói thành một con số đều đặn. Freelancer thì khác. Một hợp đồng lớn có thể khiến tháng đó trông rất sáng, nhưng nếu dự án kéo dài hai tháng, khách thanh toán chậm, hoặc phải mua phần mềm, thuê cộng tác viên, nâng cấp máy tính, con số “doanh thu” không còn phản ánh tiền thật có thể dùng.
Vì vậy, checklist quan trọng là xác định lương tự trả. Đây là số tiền cố định freelancer chuyển từ tài khoản nghề sang tài khoản cá nhân mỗi tháng, bất kể tháng đó thu về nhiều hay ít. Nếu doanh thu trung bình 12 tháng là 24 triệu VNĐ/tháng, nhưng có tháng bằng 0, mức lương tự trả có thể chỉ nên ở vùng 12–16 triệu VNĐ tùy chi phí sống và độ ổn định của khách hàng. Phần còn lại ở lại tài khoản nghề để trả thuế, duy trì thiết bị, mua thời gian học, và đỡ cho tháng hụt.
Cách tính thực dụng gồm bốn lớp. Lớp một là chi phí sống tối thiểu: nhà ở, ăn uống, đi lại, điện thoại, internet, thuốc men, nghĩa vụ gia đình. Lớp hai là chi phí nghề nghiệp: phần mềm, thiết bị, không gian làm việc, kế toán, phí nền tảng, chi phí tìm khách. Lớp ba là nghĩa vụ pháp lý và bảo vệ: thuế, bảo hiểm y tế, bảo hiểm xã hội tự nguyện nếu phù hợp, bảo hiểm rủi ro cá nhân. Lớp bốn là tích lũy tương lai: quỹ dự phòng, đầu tư dài hạn, quỹ nghỉ ngơi.
Một điểm dễ bị bỏ qua là thời gian không có hóa đơn. Freelancer thường chỉ tính tiền cho giờ làm sản phẩm, nhưng bỏ quên giờ tư vấn, sửa báo giá, họp không được trả tiền, học kỹ năng mới, đòi công nợ, làm hồ sơ thuế. Nếu tính giá chỉ dựa trên số giờ trực tiếp làm việc, thu nhập thật sẽ bị bào mòn. Đây là lý do nhiều người cảm thấy bận hơn nhân viên văn phòng nhưng cuối tháng tiền còn lại ít hơn.
- Doanh thu: tổng tiền khách hàng thanh toán trong tháng.
- Thu nhập khả dụng: doanh thu trừ chi phí nghề, thuế dự kiến và khoản giữ lại cho tháng sau.
- Lương tự trả: số tiền cố định chuyển sang chi tiêu cá nhân.
- Lợi nhuận thật: phần còn lại sau khi đã tính cả rủi ro chậm thanh toán, thiết bị hỏng, nghỉ bệnh và thời gian không có dự án.
3. Quỹ sống sót: thiết kế cho tháng đói trước khi nghĩ tới đầu tư
Với người làm công ăn lương, quỹ dự phòng thường được khuyến nghị ở mức vài tháng chi phí sinh hoạt. Với freelancer, con số này cần được hiểu linh hoạt hơn vì rủi ro không chỉ là mất việc, mà còn là khách chậm trả, dự án bị hủy, sức khỏe giảm, thiết bị hỏng, hoặc thị trường đột ngột cắt ngân sách. Một quỹ dự phòng chỉ đủ trả tiền nhà một tháng thường không phải lưới an toàn, mà chỉ là lớp đệm tâm lý.
Checklist hợp lý hơn là chia quỹ sống sót thành ba tầng. Tầng đầu là quỹ chống cháy, đủ xử lý các khoản bất ngờ nhỏ như khám bệnh, sửa xe, thay linh kiện, trả hóa đơn gấp. Tầng hai là quỹ duy trì cuộc sống, đủ trang trải chi phí thiết yếu trong vài tháng không có dự án lớn. Tầng ba là quỹ duy trì nghề, dùng cho thiết bị, phần mềm, khóa học, thuê hỗ trợ hoặc chi phí tìm khách trong giai đoạn thị trường chậm.
Ví dụ, một freelancer sống tại Đà Nẵng có chi phí tối thiểu 12 triệu VNĐ/tháng sẽ có cấu trúc quỹ khác với một người sống ở Singapore hoặc Bangkok. Nhưng nguyên lý giống nhau: quỹ dự phòng không nên bị tính chung với tiền đầu tư dài hạn. Khoản tiền cần dùng trong vài tháng tới không phù hợp để đặt vào tài sản biến động mạnh. Việc ép tiền dự phòng đi kiếm lợi suất cao thường tạo ra rủi ro phải bán đúng lúc thị trường xấu.
Điểm thực tế là không phải freelancer nào cũng có thể lập ngay quỹ lớn. Với người mới rời công việc cố định, mục tiêu đầu tiên chỉ là không âm tiền. Điều này không tầm thường. Khi chưa có dư địa, việc giữ lại 5–10% mỗi khoản thanh toán vào quỹ sống sót đã tạo ra một cơ chế tốt hơn so với chờ “tháng nào dư thì tiết kiệm”. Tài chính cá nhân hiếm khi tiến bộ nhờ cảm hứng; nó tiến bộ nhờ các cơ chế nhỏ được lặp lại.
Checklist nhanh: Nếu nghỉ bệnh hai tuần, khách hàng chậm thanh toán một tháng, hoặc máy tính hỏng đột ngột, hệ thống tiền hiện tại có còn đứng vững không? Nếu câu trả lời là không, ưu tiên chưa phải đầu tư, mà là xây quỹ sống sót.
4. Thuế, hợp đồng và công nợ: phần “khô khan” nhưng giữ nghề khỏi đổ vỡ
Nhiều freelancer né phần thuế và giấy tờ vì cảm giác phức tạp. Nhưng né không làm rủi ro biến mất; nó chỉ đẩy rủi ro sang tương lai. Khi thu nhập còn nhỏ, mọi thứ có vẻ không đáng kể. Khi khách hàng lớn hơn, hợp đồng nghiêm túc hơn, hoặc cần chứng minh thu nhập để vay mua nhà, xin thị thực, thuê nhà, mua bảo hiểm, lịch sử tài chính rõ ràng trở thành tài sản vô hình.
Ở Việt Nam, nghĩa vụ thuế của cá nhân kinh doanh, người làm tự do hoặc người có thu nhập từ dịch vụ phụ thuộc vào bản chất hoạt động, doanh thu và hình thức thanh toán. Bài viết này không thay thế tư vấn thuế, nhưng nguyên tắc vận hành thì rõ: mỗi khoản thu nên có ghi nhận, mỗi hợp đồng nên có điều khoản thanh toán, mỗi khoản tiền nhận được nên trích trước phần dự kiến cho nghĩa vụ thuế thay vì tiêu hết rồi xử lý sau. Người làm với khách nước ngoài càng cần lưu lại chứng từ thanh toán, thư xác nhận công việc, hóa đơn hoặc thỏa thuận dịch vụ.
Hợp đồng không cần dài như hồ sơ pháp lý của tập đoàn, nhưng phải trả lời được những câu hỏi tối thiểu: phạm vi công việc là gì, số lần chỉnh sửa bao nhiêu, thời hạn thanh toán thế nào, thanh toán theo mốc hay cuối dự án, ai sở hữu sản phẩm sau khi thanh toán, điều gì xảy ra nếu khách hủy giữa chừng. Freelancer thường mất tiền không phải vì không có kỹ năng, mà vì phạm vi công việc trôi dần từ “một sản phẩm” thành “một mối quan hệ phục vụ vô hạn”.
Công nợ là một điểm đau khác. Nếu khách thanh toán sau 30–60 ngày, freelancer thực chất đang cho khách vay vốn lưu động không lãi. Với dự án lớn, việc chia mốc thanh toán giúp giảm rủi ro: đặt cọc, thanh toán giữa kỳ, thanh toán khi bàn giao. Cách này không chỉ bảo vệ tiền mặt, mà còn lọc khách hàng. Khách nghiêm túc thường hiểu giá trị của cam kết tài chính; khách né mọi khoản đặt cọc thường chuyển rủi ro về phía người làm.
| Hạng mục | Cách làm dễ rủi ro | Cách làm bền hơn |
|---|---|---|
| Thanh toán | Nhận toàn bộ sau khi hoàn thành | Chia theo mốc, có đặt cọc |
| Phạm vi việc | Trao đổi miệng, sửa không giới hạn | Ghi rõ đầu việc, số vòng chỉnh sửa |
| Thuế | Đợi cuối kỳ mới xoay tiền | Trích trước từ từng khoản thu |
| Chứng từ | Lưu rải rác trong tin nhắn | Lưu hợp đồng, hóa đơn, xác nhận thanh toán theo thư mục |
5. Bảo hiểm và nghỉ hưu: freelancer không có “phòng nhân sự” đứng sau
Người đi làm cố định thường có một số khoản được tự động hóa: bảo hiểm xã hội, bảo hiểm y tế, nghỉ phép, chế độ thai sản hoặc nghỉ ốm tùy hợp đồng. Freelancer có thể có tự do cao hơn, nhưng đổi lại phải tự mua phần bảo vệ mà trước đây hệ thống doanh nghiệp đã xử lý một phần. Đây là điểm nhiều người chỉ nhận ra khi cần đi viện, nghỉ sinh, chăm người thân, hoặc mất khả năng làm việc tạm thời.
Checklist bảo vệ tài chính bắt đầu từ những lớp cơ bản. Bảo hiểm y tế là lớp nền vì rủi ro y tế có thể phá hỏng nhiều năm tích lũy. Sau đó mới đến các sản phẩm bảo vệ khác, tùy người phụ thuộc, tình trạng sức khỏe, nghề nghiệp và dòng tiền. Người độc thân ít nghĩa vụ gia đình có cấu trúc khác người đang nuôi con nhỏ hoặc phụng dưỡng cha mẹ. Một hợp đồng bảo hiểm không phù hợp có thể trở thành gánh nặng tiền mặt; nhưng không có bảo vệ nào cũng là một rủi ro lớn.
Nghỉ hưu của freelancer cũng không thể dựa vào giả định “sẽ làm mãi”. Công việc tự do hấp dẫn khi còn sức khỏe, còn khách hàng, còn khả năng học nhanh. Nhưng sau tuổi 45 hoặc 50, thị trường có thể thay đổi, năng lượng giảm, trách nhiệm gia đình tăng. Nếu không xây tài sản từ sớm, freelancer dễ bị mắc kẹt trong trạng thái phải nhận việc liên tục để trả chi phí hiện tại.
Một cách tiếp cận thực tế là chia kế hoạch dài hạn thành ba dòng tiền: dòng tiền an toàn như tiền gửi, quỹ dự phòng; dòng tiền tăng trưởng như đầu tư dài hạn phù hợp khẩu vị rủi ro; và dòng tiền kỹ năng như học tập, xây thương hiệu nghề, mở rộng mạng lưới khách hàng. Với freelancer, kỹ năng vẫn là tài sản tạo tiền chính trong nhiều năm đầu. Nhưng nếu toàn bộ tài sản chỉ nằm trong sức lao động cá nhân, một biến cố sức khỏe có thể làm hệ thống sụp rất nhanh.
6. Checklist 30 ngày: biến lý thuyết thành một hệ thống dùng được
Điểm khó của tài chính cá nhân không phải thiếu kiến thức. Phần lớn người làm tự do đều biết phải tiết kiệm, phải ghi chép, phải đóng thuế, phải có quỹ dự phòng. Vấn đề là mọi thứ cùng lúc quá nặng, nên cuối cùng không làm gì cả. Một checklist 30 ngày giúp giảm áp lực bằng cách xử lý từng điểm nghẽn nhỏ, thay vì đòi hỏi một cuộc cải tổ hoàn hảo.
Trong 7 ngày đầu, trọng tâm là nhìn rõ tiền. Freelancer có thể rà lại 3–6 tháng gần nhất: tổng tiền nhận, tháng cao nhất, tháng thấp nhất, chi phí cố định, chi phí nghề, khoản nợ, khoản khách chưa thanh toán. Không cần bảng tính phức tạp ngay từ đầu; một danh sách rõ ràng đã tốt hơn rất nhiều so với cảm giác mơ hồ. Thực tế từ các câu chuyện freelancer trẻ tại Việt Nam cho thấy cảm giác “bận nhưng không dư tiền” thường đến từ việc không phân biệt được doanh thu, chi phí nghề và tiền cá nhân.
Trong tuần thứ hai, hệ thống tài khoản được thiết lập. Tiền nghề không nằm chung với tiền sinh hoạt. Mỗi khoản khách trả được phân bổ ngay: một phần cho lương tự trả, một phần cho thuế dự kiến, một phần cho quỹ sống sót, một phần giữ lại cho chi phí nghề. Tỷ lệ cụ thể tùy hoàn cảnh, nhưng thứ tự rất quan trọng: phân bổ trước, tiêu sau. Đây là cách giảm phụ thuộc vào ý chí.
Tuần thứ ba dành cho hợp đồng và công nợ. Mẫu báo giá, mẫu điều khoản thanh toán, mẫu biên bản bàn giao, thư nhắc thanh toán được chuẩn hóa. Việc này nghe hành chính, nhưng tiết kiệm rất nhiều năng lượng tinh thần. Freelancer không phải thương lượng lại từ đầu trong từng dự án, không phải ngại nhắc tiền, và không bị cuốn vào các dự án mơ hồ nhưng tiêu hao thời gian.
Tuần cuối cùng dành cho bảo vệ và tăng trưởng. Rà lại bảo hiểm y tế, khoản nợ lãi cao, quỹ dự phòng, kế hoạch học kỹ năng, danh sách khách hàng tiềm năng. Nếu có thể, đặt một ngày cố định mỗi tháng để “đóng sổ cá nhân”: cập nhật thu nhập, chi phí, công nợ, thuế dự kiến, quỹ dự phòng. Freelancer càng tự do, lịch kiểm tra tài chính càng phải đều. Không có sếp nhắc, không có phòng kế toán nhắc, nên hệ thống phải tự nhắc.
- Ngày 1–7: ghi lại thu nhập, chi phí, nợ, công nợ, tháng cao và tháng thấp.
- Ngày 8–14: tách tài khoản, xác định lương tự trả, lập ngăn thuế và quỹ sống sót.
- Ngày 15–21: chuẩn hóa báo giá, hợp đồng, mốc thanh toán và quy trình nhắc công nợ.
- Ngày 22–30: rà bảo hiểm, quỹ dự phòng, kế hoạch học kỹ năng và lịch kiểm tra tài chính hàng tháng.
Freelancer là một lựa chọn nghề nghiệp nghiêm túc, không phải giai đoạn “làm tạm” giữa hai công việc nếu người làm biết vận hành nó như một mô hình kinh tế cá nhân. Tự do thật không đến từ việc không có sếp, mà đến từ việc không bị một khách hàng, một tháng thu nhập thấp, một hóa đơn y tế, hay một khoản thuế bất ngờ đẩy vào thế bị động.
Có những tháng chỉ cần không âm tiền đã là một kết quả đáng tôn trọng. Nhưng nếu hệ thống được xây đúng, từng khoản thanh toán nhỏ sẽ dần biến thành quỹ dự phòng, từng hợp đồng rõ ràng sẽ giảm bớt đêm mất ngủ, từng quyết định trích trước thuế sẽ làm tương lai nhẹ hơn. Tài chính của freelancer không cần hoàn hảo ngay. Nó chỉ cần bớt ngẫu hứng hơn tháng trước, và đủ bền để người làm tự do không phải đánh đổi tự do bằng sự bất an kéo dài.
Tham khảo
- Không lương thưởng cố định, vì sao nhiều người trẻ chọn làm việc tự do? - Báo Thanh Niên
- Tôi bỏ việc, làm freelancer nhưng thu nhập chưa bằng một nửa - VnExpress
- Freelance “lên ngôi” trong giới trẻ: Tự do hay tự lo? - Báo điện tử Tiền Phong
- Cái khó của Gen Z khi làm freelancer: Tháng đói tháng no, không âm tiền đã là 1 thành tựu, làm gì dám mơ “ổn định tài chính”? - CafeF
- ‘Chìa khóa’ tài chính cho những freelancer ở Việt Nam - Báo VietNamNet
- Không phải lên công ty, cô gái kiếm 30 triệu/ tháng, tiết kiệm những 20 triệu, mua vàng đều tay - CafeBiz


