Checklist sẵn sàng M&A: Từ due diligence đến integration day‑one
Trong bài viết này
- Checklist kiểmtra sẵn sàng M&A: Từ due diligence đến integration day‑one
- Xác định mục tiêu chiến lược và mô hình sở hữu
- Đánh giá target và thực hiện due diligence
- Cấu trúc deal và điều khoản quan trọng
- Kế hoạch tích hợp và ngày đầu tiên (Day‑one readiness)
- Các bước sau sáp nhập và theo dõi hiệu suất
- Kết luận
Checklist kiểmtra sẵn sàng M&A: Từ due diligence đến integration day‑one
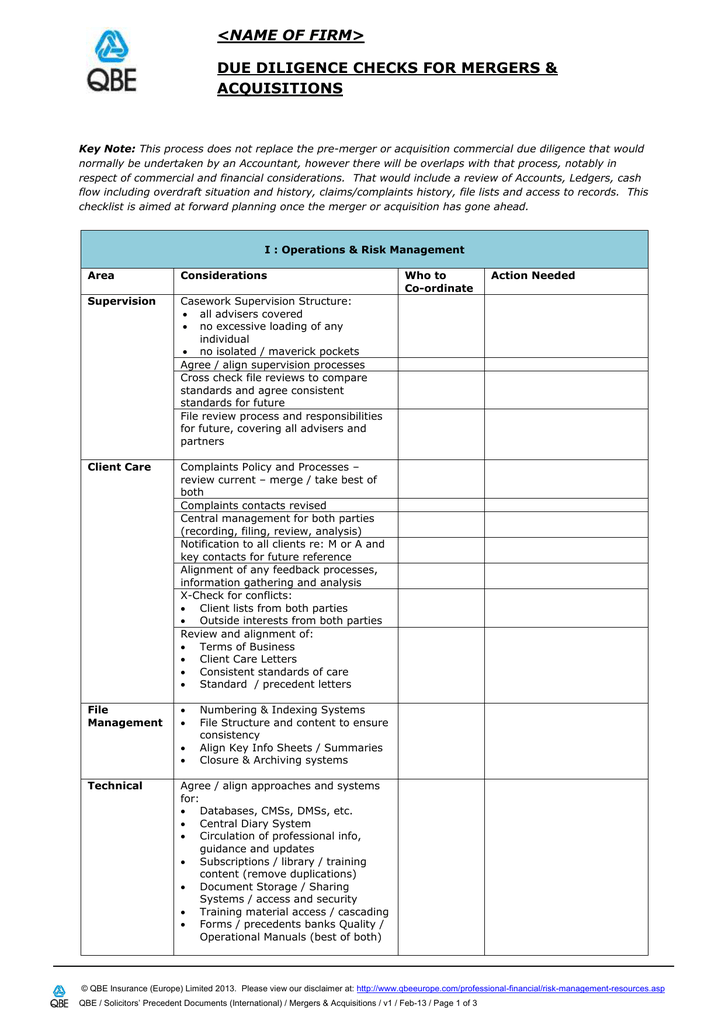
Trong bối cảnh hoạt động M&A tại Việt Nam ngày càng đa dạng, một bộ checklist rõ ràng giúp các bên mua và bán xác định các điểm cần chú ý trước khi ký hợp đồng. Theo bộ công cụ đánh giá sẵn sàng M&A năm 2025 của Export Development Canada (EDC), quá trình chuẩn bị bao gồm nhiều giai đoạn liên quan, từ xác định mục tiêu chiến lược đến kế hoạch tích hợp sau khi giao dịch hoàn tất. Bài viết này trình bày các bước quan trọng trong checklist, dựa trên dữ liệu và hướng dẫn từ các nguồn thực tế, nhằm cung cấp một khung tham khảo cho founders, C‑level, bộ phận Corporate Development, luật sư và nhà đầu tư khi tham gia vào một thương vụ M&A.
Xác định mục tiêu chiến lược và mô hình sở hữu
Trước khi bắt đầu quá trình tìm target, doanh nghiệp cần xác định rõ lý do chiến lược đằng sau quyết định mua bán hoặc sáp nhập. Lý do có thể bao gồm mở rộng thị trường địa lý, truy cập công nghệ mới, tăng quy mô sản xuất hoặc đạt được hiệu ứng synergie về chi phí. Khi mục tiêu chiến lược được xác định, bước tiếp theo là xem xét cấu trúc sở hữu phù hợp với quy định pháp luật địa phương. Theo Luật sở hữu ích tại Việt Nam (Beneficial Ownership Regulations in Vietnam: 5 Powerful Truths Foreign Investors Must Face in 2025), nhà đầu tư nước ngoài phải khai báo rõ ràng danh sách người thực sự sở hữu và kiểm soát công ty, đồng thời tuân thủ các yêu cầu về minh bạch và báo cáo đối với các cơ quan có thẩm quyền. Việc nắm rõ quy định này giúp tránh rủi ro pháp lý sau khi giao dịch được ký kết và tạo nền tảng cho việc thiết kế cấu trúc sở hữu sau sáp nhập.
Đánh giá target và thực hiện due diligence
Due diligence là bước kiểm tra sâu để xác nhận giá trị và rủi ro liên quan đến target. Các câu hỏi thường được đưa ra trong quá trình này bao gồm kiểm tra báo cáo tài chính, xem xét hợp đồng quan trọng, đánh giá tài sản trí tuệ và xác định các nghĩa vụ môi trường. Theo bộ câu hỏi due diligence trước khi ký kết giao dịch của EY (Ask these M&A due diligence questions before signing a deal), các chuyên gia thường đề xuất tập trung vào ba nhóm chính: tài chính, pháp lý và hoạt động. Trong nhóm tài chính, cần xem xét chất lượng doanh thu, mức độ phụ thuộc vào khách hàng lớn và các khoản nợ ẩn. Trong nhóm pháp lý, cần kiểm tra sự tuân thủ của đối tượng với các quy định về lao động, thuế và sở hữu trí tuệ. Trong nhóm hoạt động, cần đánh giá chuỗi cung ứng, khả năng sản xuất và mức độ tự động hóa của quy trình.
Ngoài ra, với sự tăng mạnh của ứng dụng trí tuệ nhân tạo trong doanh nghiệp, việc thực hiện due diligence chuyên biệt đối với AI ngày càng trở thành nhu cầu. Theo bài viết về AI‑Specific Diligence in Corporate Transactions của Reuters, các nhà đầu tư nên kiểm tra nguồn gốc dữ liệu dùng để huấn luyện mô hình, mức độ trong sáng của thuật toán và rủi ro liên quan đến偏見 (bias) hoặc vi phạm quyền riêng tư. Đối với các giao dịch liên quan đến bất động sản, Thông tư 357/2025 về Hệ thống Dữ liệu thị trường bất động sản (Decree 357/2025 on the Real Estate Market Data System) quy định việc khai báo và cập nhật dữ liệu giao dịch, giá thẩm định và thông tin về dự án, vì vậy việc kiểm tra tính chính xác của dữ liệu bất động sản cũng là một phần quan trọng trong due diligence khi mục tiêu là công ty phát triển bất động sản.
Để tiện theo dõi, dưới đây là bảng tóm tắt các nhóm due diligence thường được đề cập trong các nguồn trên:
| Nhóm due diligence | Nội dung chính kiểm tra | Nguồn tham khảo |
|---|---|---|
| Tài chính | Chất lượng doanh thu, nợ ẩn, độ phụ thuộc khách hàng | EY |
| Pháp lý | Tuân thủ lao động, thuế, sở hữu trí tuệ, khai báo sở hữu ích | Beneficial Ownership Regulations in Vietnam |
| Hoạt động | Chuỗi cung ứng, khả năng sản xuất, mức độ tự động hóa | EY |
| Trí tuệ nhân tạo | Nguồn dữ liệu huấn luyện, trong sáng thuật toán, rủi ro bias và quyền riêng tư | Reuters |
| Bất động sản | Độ chính xác dữ liệu giao dịch, giá thẩm định, thông tin dự án theo Thông tư 357/2025 | Decree 357/2025 on the Real Estate Market Data System |
Cấu trúc deal và điều khoản quan trọng
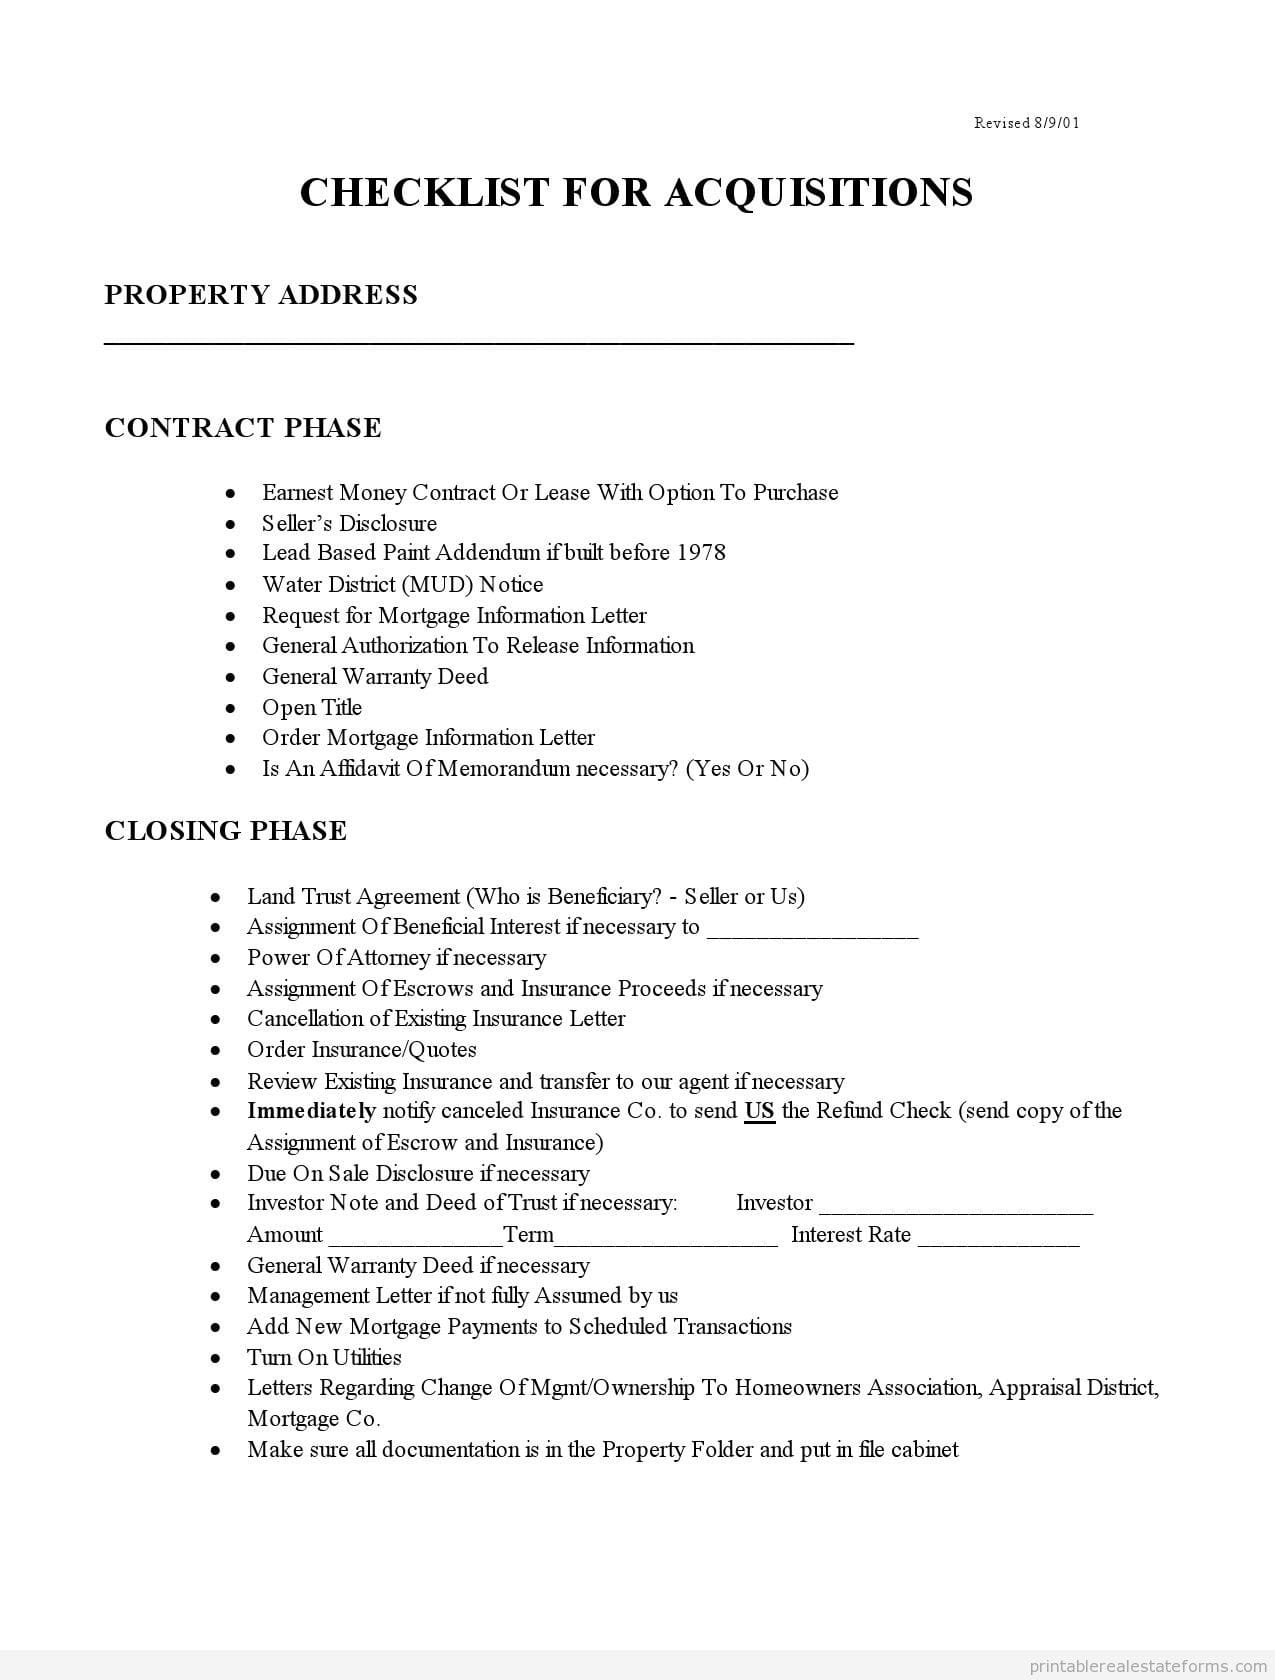
Sau khi hoàn thành due diligence, các bên sẽ đàm phán về cấu trúc giao dịch và các điều khoản trong term sheet. Term sheet là bản ghi chép sơ bộ các điểm chính như giá mua, phương thức thanh toán (tiền mặt, cổ phiếu, kết hợp), điều kiện trước khi hoàn thành (closing conditions) và các cam kết về bảo mật và không cạnh tranh. Các điều khoản thường xuất hiện trong окончательный 합同 (SPA) bao gồm các tuyên bố và bảo đảm (representations and warranties), điều khoản bù đắp (indemnification), điều khoản lợi nhuận phụ thuộc (earn‑out) và điều kiện thay đổi cơ bản (material adverse change – MAC clause).
Việc thiết kế earn‑out cần dựa trên các chỉ標 hiệu quả có thể đo lường được sau khi giao dịch hoàn tất, vì nếu mục tiêu mơ hồ có thể dẫn đến tranh chấp sau khi sáp nhập. MAC clause cho phép bên mua rút ngược lại giao dịch nếu xảy ra sự kiện ảnh hưởng tiêu cực đáng kể đến tài chính hoặc hoạt động của target trong thời gian giữa việc ký LOI và ngày hoàn thành. Theo kinh nghiệm từ các deal, việc xác định rõ ràng các chỉ標 và ngưỡng trong earn‑out cũng như xác định rõ ràng các sự kiện triggering trong MAC clause giúp giảm thiểu rủi ro sau khi giao dịch.
Ngoài ra, các bên cũng cần quan tâm đến các quy định về thuế và chuyển giá khi cấu trúc deal liên quan đến các bên ở các quốc gia khác nhau. Mặc dù bài viết không đi vào chi tiết thuế cụ thể, nhưng việc tham khảo ý kiến của chuyên gia thuế quốc tế được khuyến nghị để tối ưu hóaภาษี và tránh двойного налогообложения.
Kế hoạch tích hợp và ngày đầu tiên (Day‑one readiness)
Ngày đầu tiên sau khi giao dịch hoàn thành thường được xem là điểm mốc quan trọng để bắt đầu quá trình tích hợp (post‑merger integration – PMI). Theo hướng dẫn về kế hoạch tích hợp M&A cho ngày đầu tiên của Deloitte (M&A integration plan for Day one readiness), một kế hoạch ngày đầu tiênEffective cần bao gồm các hoạt động sau:
- Thông báo nội bộ tới tất cả nhân viên về thay đổi trong cấu trúc quản lý và hướng đi chiến lược.
- Đảm bảo hệ thống công nghệ (ERP, CRM) có thể truy cập và hoạt động liên tục, đồng thời xác định các điểm cần tích hợp hoặc thay đổi trong vòng 30 ngày đầu.
- Xác lập ban quản lý tích hợp (Integration Management Office – IMO) với vai trò rõ ràng cho mỗi bộ phận (tài chính, nhân sự, hoạt động, ventas).
- Thực hiện các bước đầu tiên để thống nhất chính sách lương thưởng, chế độ bảo hiểm và quy trình công tác để giảm bớt sự bất an trong lực lượng lao động.
Kế hoạch ngày đầu tiên cũng nên bao gồm kiểm tra tuân thủ với các quy định về sở hữu ích và báo cáo đối với các cơ quan quản lý, đặc biệt khi giao dịch liên quan đến nhà đầu tư nước ngoài. Việc thực hiện các bước trên giúp giảm thiểu gián đoạn trong hoạt động sản xuất và duy trì niềm tin của khách hàng, nhà cung cấp và nhân viên trong giai đoạn chuyển đổi.
Để theo dõi tiến độ, nhiều công ty sử dụng bảng chỉ số KPI ngày đầu tiên như:
| Chỉ số KPI | Mục tiêu thường được đặt |
|---|---|
| Thời gian復원 hệ thống IT | < 48 giờ |
| Tỷ lệ nhân viên được thông báo về thay đổi chức vụ | > 90% |
| Số lượng vấn đề pháp lý chưa giải quyết | 0 |
| Độ hài lòng của khách hàng trong vòng 2 tuần đầu | > 80% |
| Thời gian hoàn tất đối soát tài chính giữa hai bên | < 10 ngày làm việc |
Các bước sau sáp nhập và theo dõi hiệu suất
Sau khi qua giai đoạn ngày đầu tiên, tập trung chuyển sang việc thực hiện các kế hoạch tích hợp dài hạn để đạt được mục synergie mà bên mua đã dự kiến trong giai đoạn đàm phán. Các hoạt động thường bao gồm:
- Tối ưu hóa chuỗi cung ứng thông qua việc thống nhất nhà cung cấp và đàm phán lại các hợp đồng.
- Đóng hoặc sáp nhập các bộ phận có chức năng trùng lặp để giảm chi phí cố định.
- Triển khai chương trình đào tạo liên tục để giúp nhân viên thích ứng với quy trình mới và công nghệ được tích hợp.
- Thường xuyên kiểm tra và báo cáo về mức độ đạt được các chỉ標 tài chính và phi tài chính (doanh lợi, thị phần, mức độ hài lòng khách hàng).
Việc theo dõi hiệu suất thường được thực hiện qua các cuộc họp định kỳ của ban IMO, trong đó các chỉ標 được so sánh với kế hoạch ban đầu. Nếu có độ lệch lớn, cần xem lại các giả định ban đầu và điều chỉnh kế hoạch tích hợp cho phù hợp. Khi mục tiêu là tăng trưởng doanh thu, các chỉ標 như tỷ lệ tăng trưởng doanh thu同店 (same‑store growth) hoặc tỷ lệ giữ khách hàng (customer retention rate) thường được ưu tiên.
Kết luận
Một bản checklist M&A toàn diện, từ việc xác định mục tiêu chiến lược, thực hiện due diligence chi tiết, thiết kế cấu trúc deal cho tới kế hoạch tích hợp ngày đầu tiên và theo dõi sau sáp nhập, giúp các bên giảm thiểu rủi ro và tăng khả năng đạt được mục tiêu strategi. Các nguồn tham khảo như bộ checklist của EDC, câu hỏi due diligence của EY, hướng dẫn tích hợp ngày đầu tiên của Deloitte, phân tích AI‑Specific Diligence của Reuters và quy định sở hữu ích tại Việt Nam cung cấp những điểm cụ thể có thể áp dụng trực tiếp vào quá trình chuẩn bị và thực hiện giao dịch. Việc áp dụng những bước này một cách có hệ thống sẽ tạo nền tảng vững cho các thương vụ M&A thành công trong môi trường kinh doanh Việt Nam và khu vực Đông Nam Á.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Term sheet | Bản ghi chép sơ bộ các điều khoản chính của một giao dịch M&A như giá mua, phương thức thanh toán và các điều kiện trước khi hoàn thành. |
| SPA (Sale and Purchase Agreement) | Hợp đồng mua bán chính thức, bao gồm các tuyên bố và bảo đảm, điều khoản bù đắp và các điều khoản cuối cùng của giao dịch. |
| Earn‑out | Phần thanh toán phụ thuộc vào việc đạt được chỉ標 tài chính hoặc phi tài chính sau khi giao dịch hoàn tất. |
| MAC clause (Material Adverse Change clause) | Điều khoản cho phép bên mua hủy hoặc điều chỉnh lại giao dịch nếu xảy ra sự kiện ảnh hưởng tiêu cực đáng kể đến tài chính hoặc hoạt động của target. |
| Due diligence | Quá trình kiểm tra và xác minh thông tin về tài chính, pháp lý, hoạt động và các khía cạnh khác của mục tiêu trước khi quyết định mua. |
| IMO (Integration Management Office) | Ban hoặc bộ phận chịu trách nhiệm lập kế hoạch, điều phối và giám sát quá trình tích hợp sau sáp nhập. |
| Beneficial ownership | Người thực sự sở hữu hoặc kiểm soát một công ty, thường phải được khai báo theo quy định pháp luật để防止洗钱 và tránh trốn thuế. |
| AI‑Specific Diligence | Kiểm tra đặc biệt liên quan đến dữ liệu, mô hình và rủi ro của hệ thống trí tuệ nhân tạo trong mục tiêu đầu tư. |
| Closing conditions | Các điều kiện phải được thỏa mãn trước khi giao dịch được considered completed (hoàn thành). |
Tham khảo
- Decree 357/2025 on the Real Estate Market Data System - Lexology
- Beneficial Ownership Regulations in Vietnam: 5 Powerful Truths Foreign Investors Must Face in 2025 - Lexology
- M&A integration plan for Day one readiness - Deloitte
- AI-Specific Diligence in Corporate Transactions | Practical Law The Journal - Reuters
- M&A Checklist: Assess your company’s readiness for mergers and acquisitions in 2025 - Export Development Canada (EDC)
- Ask these M&A due diligence questions before signing a deal - EY
- Top 10 AI Tools Every Legal Professional in India Should Know in 2025 - nucamp.co
- What Do Human Rights Have to Do With Mergers and Acquisitions? - shiftproject.org