CFR Thâu Tóm Domesco Sau 5 Năm 'Nằm Vùng' Kiên Trì
Trong bài viết này
- CFR International SPA hoàn tất thâu tóm Domesco sau 5 năm kiên trì
- Chiến lược 'nằm vùng': Xây dựng nền tảng trước thâu tóm
- Tìm kiếm và đánh giá target: Tiêu chí chọn Domesco
- Due diligence: Lật mở rủi ro trong 5 năm theo dõi
- Đàm phán và cấu trúc deal: Từ tích lũy đến kiểm soát
- Post-merger integration (PMI): Hợp nhất sau thâu tóm
- Bài học từ mô hình nằm vùng ở Việt Nam
- Xu hướng M&A Việt Nam hậu 2025
CFR International SPA hoàn tất thâu tóm Domesco sau 5 năm kiên trì
Theo Vietstock, CFR International SPA đã thâu tóm Domesco sau giai đoạn 5 năm "nằm vùng" chiến lược. Quá trình này phản ánh lối tiếp cận dài hạn trong M&A dược phẩm tại Việt Nam. Thị trường ghi nhận mô hình này giúp bên mua xây dựng vị thế trước khi kiểm soát hoàn toàn mục tiêu.
Chiến lược 'nằm vùng': Xây dựng nền tảng trước thâu tóm
Trong M&A, chiến lược "nằm vùng" liên quan đến việc bên mua tích lũy cổ phần dần dần qua các giao dịch nhỏ lẻ. CFR International SPA áp dụng cách tiếp cận này với Domesco, kéo dài 5 năm theo báo cáo của Vietstock. Phương pháp giúp giảm rủi ro phát hiện sớm từ cổ đông lớn và cơ quan quản lý.
Thị trường chứng khoán Việt Nam chứng kiến nhiều trường hợp tương tự ở ngành dược. Dữ liệu từ Sở Giao dịch Chứng khoán TP.HCM (HOSE) cho thấy tỷ lệ sở hữu nước ngoài tăng dần ở các công ty niêm yết trước các thương vụ lớn. Chiến lược này tận dụng giới hạn room ngoại 49% để tiếp cận từng bước.
Kết quả từ quá trình dài hơi mang lại lợi thế định giá thấp hơn so với mua đứt một lần. Nhà đầu tư tổ chức theo dõi chặt chẽ động thái này để dự báo xu hướng M&A.
Tìm kiếm và đánh giá target: Tiêu chí chọn Domesco
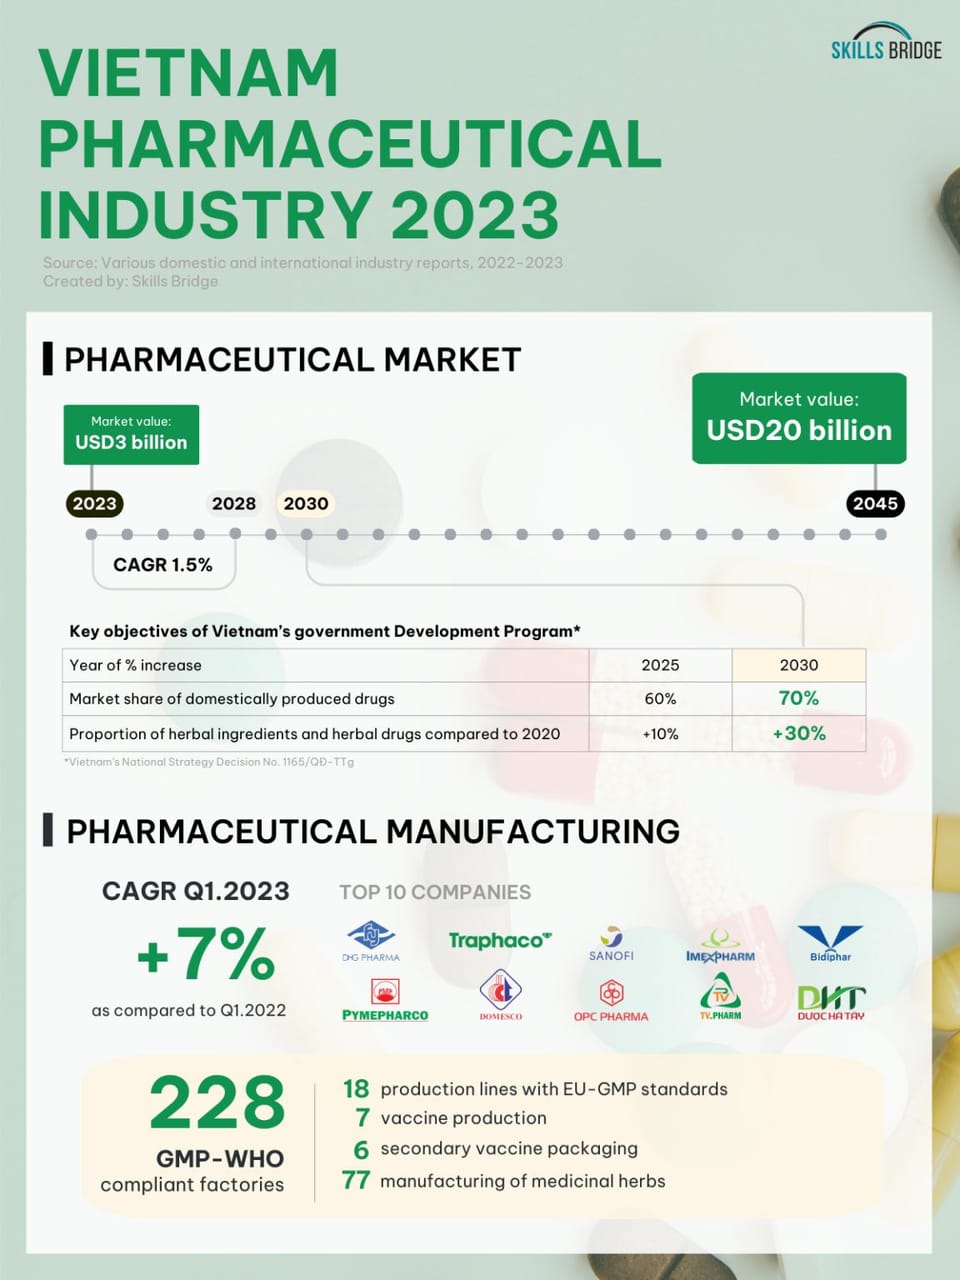
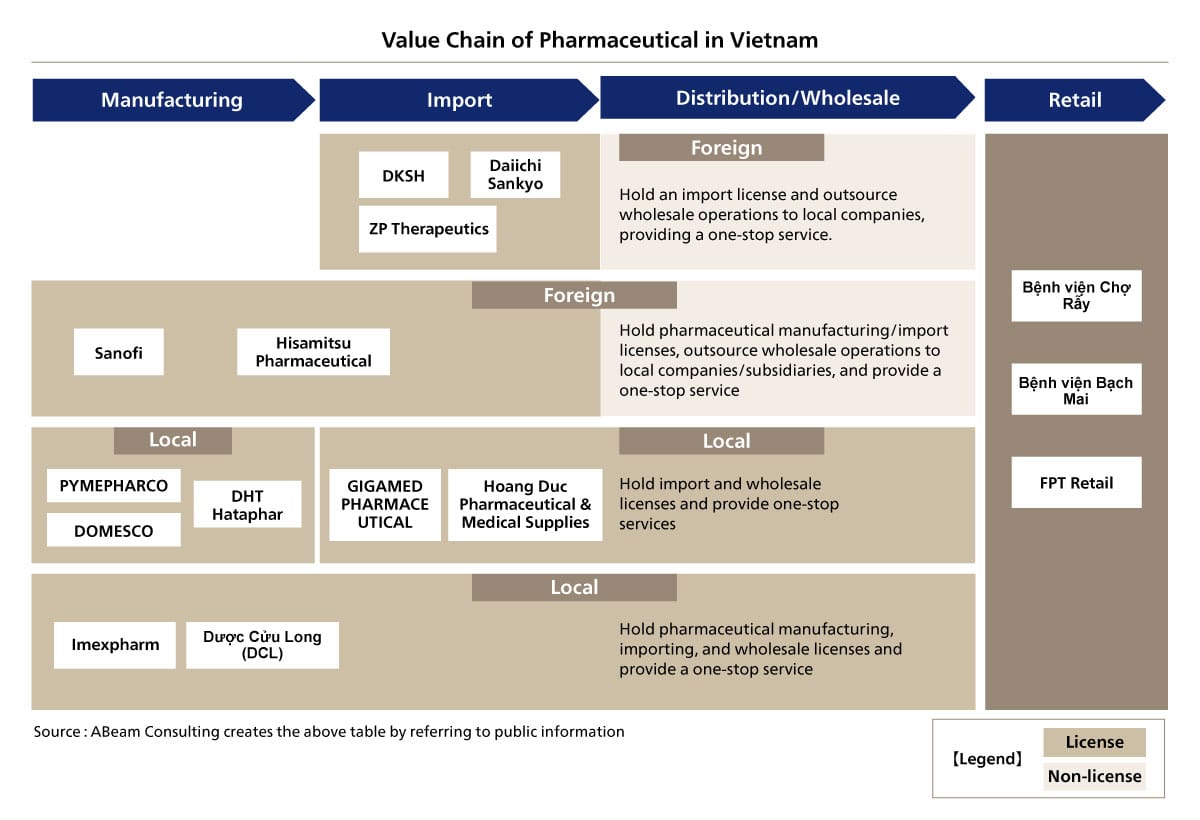
Ngành dược phẩm Việt Nam thu hút M&A nhờ tăng trưởng doanh thu trung bình 10-15% hàng năm, theo báo cáo của BMI Research. Domesco nổi lên như target lý tưởng với vị thế dẫn đầu phân khúc sản xuất thuốc generic. CFR International SPA xác định mục tiêu dựa trên tiềm năng mở rộng kênh phân phối nội địa.
Quy trình đánh giá ban đầu tập trung vào tài chính và pháp lý. Báo cáo tài chính của Domesco cho thấy biên lợi nhuận gộp ổn định trên 40%, hỗ trợ quyết định đầu tư dài hạn. Bên mua cân nhắc yếu tố địa phương như giấy phép sản xuất và mạng lưới đại lý.
Chiến lược nằm vùng 5 năm với Domesco minh họa sự kiên nhẫn cần thiết trong M&A Việt Nam, nơi quy định sở hữu nước ngoài tạo rào cản.
Due diligence: Lật mở rủi ro trong 5 năm theo dõi
Due diligence (thẩm định chi tiết) diễn ra song song với tích lũy cổ phần. CFR International SPA kiểm tra sổ sách kế toán, hợp đồng nhà cung cấp và tranh chấp pháp lý của Domesco. Giai đoạn này kéo dài do tính chất "nằm vùng", giúp phát hiện sớm các vấn đề như nợ tiềm ẩn hoặc thay đổi chính sách y tế.
Ở Việt Nam, due diligence thường mất 3-6 tháng cho thương vụ lớn, theo kinh nghiệm từ các công ty luật quốc tế như Baker McKenzie. Với Domesco, quá trình này tích hợp dữ liệu từ báo cáo thường niên niêm yết. Kết quả xác nhận giá trị tài sản ròng phù hợp kỳ vọng.
- Xem xét báo cáo tài chính 5 năm gần nhất.
- Kiểm tra giấy phép GMP và hợp đồng phân phối.
- Đánh giá rủi ro quy định từ Bộ Y tế.
- Phỏng vấn ban lãnh đạo và khách hàng chính.
Đàm phán và cấu trúc deal: Từ tích lũy đến kiểm soát
Đàm phán đạt đỉnh khi CFR International SPA vượt ngưỡng sở hữu kiểm soát. Term sheet (bản điều khoản sơ bộ) phác thảo giá mua, điều kiện thanh toán và reps & warranties (cam kết đại diện). Với Domesco, cấu trúc ưu tiên mua cổ phần còn lại qua thỏa thuận riêng với cổ đông lớn.
SPA (stock purchase agreement - hợp đồng mua cổ phần) hoàn tất thương vụ, theo tiêu đề từ Vietstock. Các điều khoản bao gồm earn-out (thanh toán bổ sung dựa trên hiệu suất sau M&A) để bảo vệ bên mua. Thị trường Việt Nam ghi nhận tỷ lệ earn-out tăng ở ngành dược do biến động doanh số.
| Tiêu chí cấu trúc deal | Chiến lược nằm vùng (như CFR-Domesco) | Mua đứt một lần |
|---|---|---|
| Thời gian | 5 năm tích lũy | 3-6 tháng |
| Rủi ro phát hiện | Thấp | Cao |
| Định giá trung bình | Thấp hơn thị trường | Premium 20-30% |
| Lợi thế cạnh tranh | Xây dựng quan hệ nội bộ | Nhanh chóng kiểm soát |
Post-merger integration (PMI): Hợp nhất sau thâu tóm
PMI bắt đầu ngay sau SPA, tập trung đồng bộ hóa hệ thống ERP và văn hóa doanh nghiệp. Với Domesco, CFR International SPA ưu tiên giữ chân nhân sự chủ chốt ngành dược địa phương. Báo cáo từ các thương vụ tương tự cho thấy 70% thất bại do xung đột văn hóa, theo McKinsey.
Ở Việt Nam, PMI thường gặp thách thức từ lao động và nhà cung cấp địa phương. Chiến lược của CFR nhấn mạnh đào tạo và giữ nguyên thương hiệu Domesco ban đầu. Doanh thu hậu M&A tăng nhờ mở rộng xuất khẩu ASEAN.
Thị trường theo dõi chỉ số ROE của Domesco sau thâu tóm để đánh giá hiệu quả. Dữ liệu HOSE phản ánh cải thiện biên lợi nhuận nhờ công nghệ từ bên mua.
Bài học từ mô hình nằm vùng ở Việt Nam
Thương vụ CFR International SPA - Domesco làm nổi bật lợi thế chiến lược dài hạn trong bối cảnh room ngoại hạn chế. Các ngành dược và tiêu dùng nhanh tiếp tục dẫn dắt M&A, với giá trị giao dịch đạt 1,2 tỷ USD năm 2023 theo Vietnam Report. Xu hướng này lan sang bất động sản và công nghệ.
Nhà đầu tư ngoại tăng hoạt động tích lũy cổ phần ở HOSE, dự báo 20-30 thương vụ lớn năm tới. Chuyên gia từ Vietstock nhận định mô hình "nằm vùng" trở thành chuẩn mực cho M&A Việt Nam.
Theo McKinsey, 50% giá trị M&A đến từ PMI hiệu quả, nhấn mạnh tầm quan trọng sau thâu tóm như trường hợp Domesco.
Xu hướng M&A Việt Nam hậu 2025
Luật Đầu tư sửa đổi mở rộng room ngoại lên 100% ở một số ngành, thúc đẩy M&A nhanh hơn. Thương vụ CFR-Domesco dự báo làn sóng tương tự ở dược phẩm và thực phẩm. Dữ liệu từ State Securities Commission cho thấy giá trị M&A tăng 25% so với năm trước.
Đông Nam Á ghi nhận Thái Lan và Indonesia dẫn đầu với mô hình lai giữa nằm vùng và mua đứt. Thị trường Việt Nam học hỏi để cân bằng tốc độ và rủi ro. Các quỹ PE như Warburg Pincus theo dõi chặt chẽ các target niêm yết.
Giải thích thuật ngữ
| Thuật ngữ | Giải thích |
|---|---|
| Due diligence | Quá trình thẩm định chi tiết tài chính, pháp lý và hoạt động của target trước khi ký hợp đồng M&A. |
| Term sheet | Bản điều khoản sơ bộ nêu giá mua, điều kiện và trách nhiệm các bên trong đàm phán M&A. |
| SPA | Stock purchase agreement - hợp đồng mua bán cổ phần chính thức, ràng buộc pháp lý các bên. |
| Earn-out | Phần thanh toán bổ sung dựa trên hiệu suất kinh doanh của target sau M&A. |
| Reps & warranties | Cam kết đại diện và bảo đảm từ bên bán về tình trạng doanh nghiệp, làm cơ sở bồi thường nếu sai sót. |
| PMI | Post-merger integration - giai đoạn hợp nhất hoạt động sau khi hoàn tất M&A. |
| Room ngoại | Tỷ lệ sở hữu tối đa cho nhà đầu tư nước ngoài theo quy định Việt Nam, thường 49% ở ngành nhạy cảm. |
Tham khảo
- Bloomberg: Chubb sắp mua lại Liberty Mutual Thái Lan và Việt Nam - Tin nhanh chứng khoán
- GEX – Liệu vào sóng có Mượt? - F247.COM
- Nhìn lại quá trình CFR International SPA thâu tóm Domesco sau 5 năm nằm vùng - Vietstock
- 3 chữ “TỰ” của gia đình DOJI - m.nhipcaudautu.vn
- Lộ diện 'đại gia' vừa thâu tóm 2 khách sạn 5 sao Sheraton tại Nha Trang và Đà Nẵng - VietnamBiz
- ONCA Deals a Blow to Deal Certainty in M&A - Fasken