27 chỉ vàng, 1,8 tỷ nhưng vẫn lo lắng về tài chính
Trong bài viết này
- Mở đầu: Một gia đình ở Hải Phòng với 27 chỉ vàng và 1,8 tỷ tiền mặt
- Tại sao tài sản lớn không tự động mang lại cảm giác yên tâm?
- Quỹ dự phòng – lớp lót tinh thần thường bị bỏ qua
- Vàng và tiền mặt: Bảo vệ giá trị hay chi phí cơ hội?
- Tiết kiệm hay đầu tư? – Câu hỏi của người mới vào nghề
- Chi tiêu và mental accounting: Khi tiền ‘dư thừa’ dễ bị lãng phí
- Lời sinh hoạt tăng theo thu nhập – lạm phát lối sống trong thực tế
- So sánh xã hội và việc liên hệ tài chính với mục tiêu cá nhân
- Kết luận: Tài chính là hành trình, không phải đích đến
Mở đầu: Một gia đình ở Hải Phòng với 27 chỉ vàng và 1,8 tỷ tiền mặt
Theo một bài viết trên CafeF, một gia đình vợ chồng ở Hải Phòng sở hữu 27 chỉ vàng và khoảng 1,8 tỷ đồng tiền mặt, đồng thời thu nhập hàng tháng vượt quá 89 triệu đồng. Tuy nhiên, trong bài chia sẻ, họ cho biết mình vẫn cảm thấy không yên tâm về tài chính. Тако́й факт показывает, że presenza lớn của tài sản không luôn đồng nghĩa với sự bình an nội tâm.
Tại sao tài sản lớn không tự động mang lại cảm giác yên tâm?
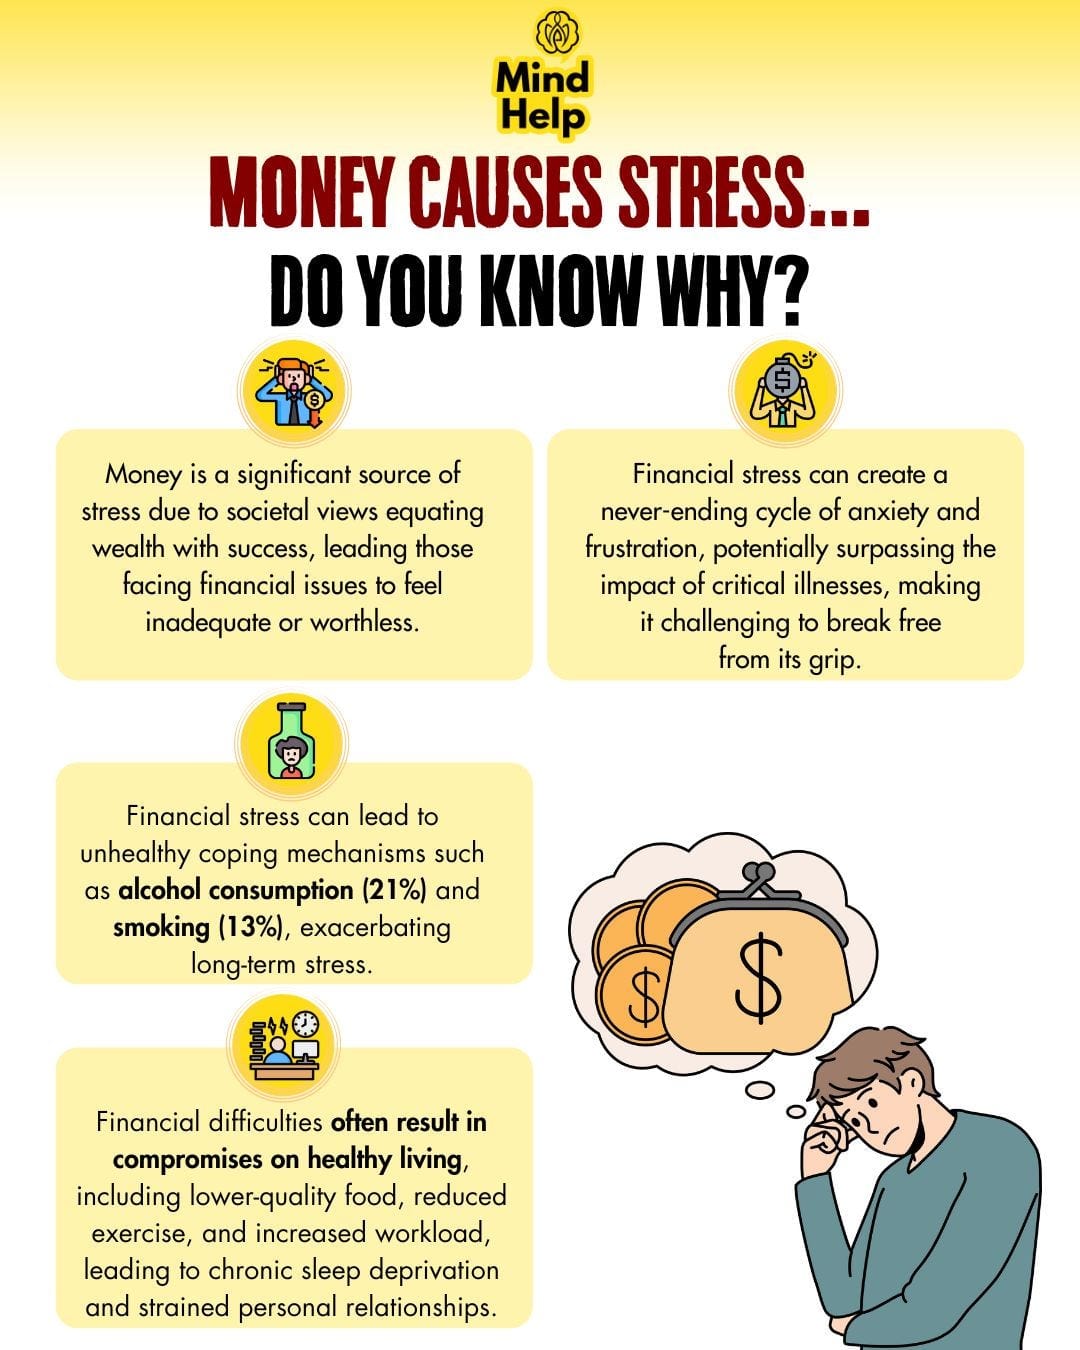
Một số người cho thấy rằng việc có tài sản lớn không tự động loại bỏ cảm giác lo lắng. Nguyên nhân có thể liên quan đến sự so sánh với người khác, lo ngại về sự không chắc chắn trong tương lai, hoặc thói quen tiêu dùng đã điều chỉnh theo mức thu nhập. Khi mức sống tăng theo thu nhập, phần lợi nhuận mới thường nhanh chóng được hút vào chi tiêu hàng tháng, làm giảm cảm giácstillness.
Trong trường hợp vợ chồng Hải Phòng, mặc dù sở hữu lượng vàng và tiền mặt đáng kể, họ vẫn cho biết cảm thấy không yên tâm. Một phần có thể xuất phát từ việc so sánh với những người xung quanh hoặc với những chuẩn mực tài chính mà họ tự đặt ra. So sánh này thường xảy ra mà không cần nhận thức rõ ràng, nhưng lại ảnh hưởng đến cảm giác đủ.
Quỹ dự phòng – lớp lót tinh thần thường bị bỏ qua
Một khảo sát từ Tạp chí Gia đình Việt Nam cho thấy khoảng 47% người Việt trẻ chưa có bất kỳ khoản tiết kiệm khẩn cấp nào. Điều này cho thấy ngay cả khi thu nhập cao, việc không có quỹ dự phòng có thể làm tăng cảm giác không an toàn. Quỹ dự phòng thường được xem như lớp lót giúp giảm áp lực khi gặp sự cố không mong muốn như bệnh tố, mất việc hoặc sửa chữa cấp thiết.
Trong một trường hợp khác, một gia đình vợ chồng ở Hà Nội với thu nhập gần 42 triệu đồng mỗi tháng chỉ dành khoảng 150 nghìn đồng để tạo quỹ dự phòng. Mặc dù số tiền này không lớn, họ vẫn cho biết cảm thấy ít lo lắng hơn khi có bất kỳ khoản dự phòng nào. Điều này cho thấy rằng mức độ an tâm không luôn tỷ lệ thuận với kích thước quỹ mà hơn là với sự hiện diện của một lớp bảo vệ cơ bản.
Vàng và tiền mặt: Bảo vệ giá trị hay chi phí cơ hội?
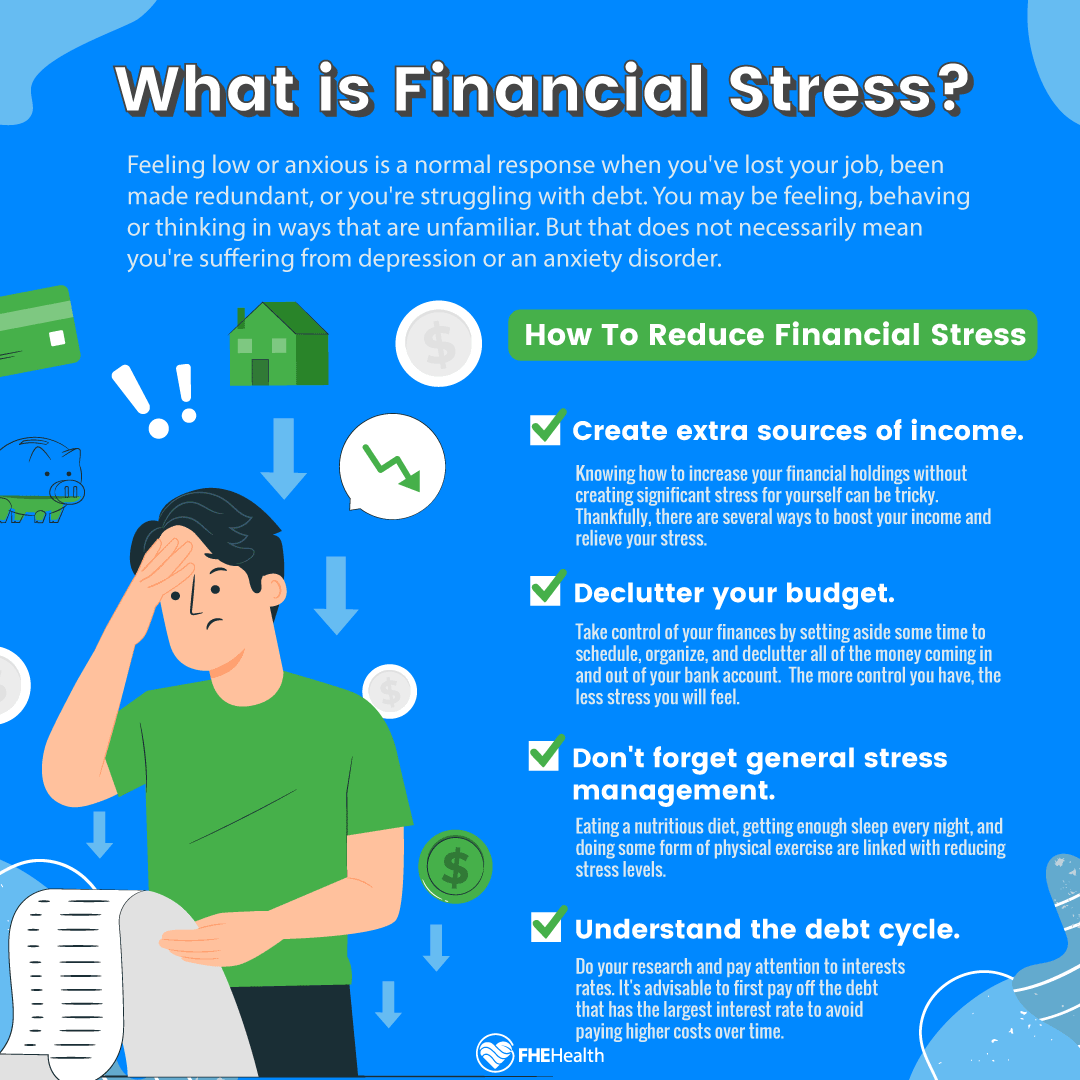
Về phần tài sản dạng vàng, một số người cho rằng trước khi cân nhắc đầu tư vào vàng, họ thường thực hiện ba bước chuẩn bị nhất định. Những bước này thường bao gồm việc kiểm tra lại quỹ dự phòng, trả nợ có lãi suất cao và xác định mục tiêu tài chính ngắn hạn. Việc thực hiện các bước này giúp giảm rủi ro khi quyết định đưa một phần tài sản vào vàng.
Trong bối cảnh lãi suất tiết kiệm tại một số ngân hàng vẫn còn ở mức modest, việc giữ một lượng lớn tiền mặt hoặc vàng có thể nghĩa là bỏ lỡ những cơ hội sinh lời khác. Tuy nhiên, nhiều người vẫn chọn giữ tài sản này vì cảm giác an toàn trực quan mà nó mang lại. Cảm giác này thường xuất phát từ khả năng truy cập nhanh chóng và sự ổn định nhận thức được của tài sản vật lý.
Tiết kiệm hay đầu tư? – Câu hỏi của người mới vào nghề
Đối với người vừa nhập nghề, một câu hỏi thường được đặt ra là nên tập trung vào tiết kiệm hay đầu tư. Theo một bài viết trên Báo Dân trí, sự lựa chọn giữa hai hướng này thường phụ thuộc vào mức độ ổn định thu nhập và khả năng chấp nhận rủi ro của từng cá nhân. Người có thu nhập ổn định có thể cảm thấy thoải mái hơn khi phân bổ một phần vào các công cụ đầu tư có tiềm năng sinh lời cao hơn.
Một trường hợp khác được ghi nhận trên CafeF cho thấy một người thu nhập 31 triệu đồng mỗi tháng có thể tiết kiệm lên tới 20 triệu đồng, nhưng vẫn còn 11 triệu đồng được chi tiêu mà không thấy có mục tiêu cụ thể. Điều này minh họa rằng mức tiết kiệm cao không tự động dẫn đến cảm giác tài chính vững chắc nếu chi tiêu chưa được định hướng. Khi tiền được xem như ‘dư thừa’ mà không có mục đích rõ ràng, xu hướng chi tiêu có thể tăng lên mà không nhận ra.
Chi tiêu và mental accounting: Khi tiền ‘dư thừa’ dễ bị lãng phí
Trong khoa học hành vi tài chính, có thể thấy xu hướng người ta thường phân loại tiền vào các ‘túi’ khác nhau như tiền lương, tiền thưởng, tiền thừa. Khi một ‘túi’ được coi là dư thừa, xu hướng chi tiêu có thể tăng lên dù tổng tài sản vẫn còn lớn. Hiện tượng này thường được gọi là mental accounting, trong đó giá trị cảm nhận của tiền thay đổi tùy thuộc vào nguồn gốc và mục đích được gán cho nó.
Đồng thời, hiện tượng ưu tiên hiện tại so với tương lai (present bias) làm giảm động lực lập kế hoạch dài hạn. Người ta thường bevorzug một lợi ích nhỏ ngay hôm nay hơn một lợi ích lớn hơn trong tương lai, dù logic kinh tế có thể chỉ ra ngược lại. Khi kết hợp mental accounting với present bias, khả năng tiêu thụ tiền ‘dư thừa’ mà không có kế hoạch rõ ràng tăng lên đáng kể.
Lời sinh hoạt tăng theo thu nhập – lạm phát lối sống trong thực tế
Khi thu nhập tăng, nhiều người thường điều chỉnh mức sống theo hướng tăng chi tiêu, một hiện tượng thường được gọi là lạm phát lối sống. Điều này có thể làm giảm hiệu quả của việc tăng thu nhập vì phần lợi nhuận mới nhanh chóng được hút vào chi tiêu hàng tháng. Lạm phát lối sống không chỉ xảy ra với những người thu nhập cao mà còn có thể thấy ở các mức thu nhập trung bình khi người ta bắt đầu mua sắm hàng hiệu, đi du lịch thường xuyên hoặc nâng cấp thiết bị điện tử.
Một số người cho thấy khi lạm phát lối sống diễn ra, cảm giác ‘không đủ’ thường xuất hiện dù tài sản tổng thể vẫn tăng. Điều này vì mức tiêu chuẩn mới được đặt lên cao hơn, và bất kỳ thay đổi nào xuống mức tiêu chuẩn cũ đều được cảm nhận là một bước lùi. Vòng lặp này có thể lặp lại nhiều lần trong cuộc đời, làm giảm cảm giác kiểm soát tài chính dù số tài sản thực tế vẫn đang tăng.
So sánh xã hội và việc liên hệ tài chính với mục tiêu cá nhân
Trong trường hợp vợ chồng Hải Phòng, mặc dù sở hữu lượng vàng và tiền mặt đáng kể, họ vẫn cho biết cảm thấy không yên tâm. Một phần có thể xuất phát từ việc so sánh với những người xung quanh hoặc với những chuẩn mực tài chính mà họ tự đặt ra. So sánh xã hội thường diễn ra không m świad của chúng ta, nhưng lại ảnh hưởng mạnh lớn đến cảm giác đủ.
Một số người cho thấy khi các quyết định tài chính được liên hệ trực tiếp với mục tiêu cuộc sống như giáo dục con cái, sở hữu nhà ở hoặc kế hoạch về hưu, cảm giác kiểm soát thường tăng lên. Ngược lại, khi tài chính được quản lý theo cách máy móc mà không có liên hệ rõ ràng với giá trị cá nhân, dù số lớn vẫn có thể để lại cảm giác trống vắng. Việc xác định những gì thực sự quan trọng đối với bản thân thường giúp giảm bớt áp lực từ các tiêu chuẩn bên ngoài.
Kết luận: Tài chính là hành trình, không phải đích đến
Nhìn chung, câu chuyện của vợ chồng Hải Phòng minh họa rằng tài sản tuyệt đối không phải là единственный chỉ số của sự an tâm tài chính. Các yếu tố như quỹ dự phòng, mục tiêu chi tiêu rõ ràng, và cách mỗi người nhìn nhận riesgo và không chắc chắn đều đóng góp vào cảm giác tổng thể. Tài chính cá nhân không phải là một trạng thái tĩnh mà là một chuỗi các quyết định nhỏ được thực hiện hàng ngày.
Có lẽ câu hỏi mà nhiều người tự đặt ra sau khi nhìn vào số tài sản của mình là: ‘Tôi đang dùng tiền để tạo nên cuộc sống mà tôi truly muốn, hay chỉ để đáp ứng những kỳ vọng bên ngoài?’ Việc trả lời cho câu hỏi này thường không đến ngay lập tức, nhưng nó có thể là điểm khởi đầu để nhìn lại cách chúng ta quản lý tài chính hàng ngày. Mỗi bước nhỏ, dù là tạo một quỹ dự phòng modest hay định rõ một mục tiêu tài chính ngắn hạn, đều contribué đến sự thay đổi trong cảm giác kiểm soát và bình an nội tâm.
Tham khảo
- Vợ chồng ở Hải Phòng có 27 chỉ vàng với 1,8 tỷ đồng tiền mặt: Thu nhập hơn 89 triệu/tháng vẫn chưa yên tâm - CafeF
- Một thập kỷ mua vàng của chàng trai TP.HCM để rồi nhận ra: Trước khi nghĩ tới vàng, hãy làm 3 việc này trước - CafeBiz
- Người trẻ mới đi làm nên chọn tiết kiệm hay đầu tư? - Báo Dân trí
- 47% người Việt trẻ chưa có khoản tiết kiệm khẩn cấp: Lập quỹ dự phòng bao nhiêu để an tâm cuộc sống? - Tạp chí Gia đình Việt Nam
- Đứng hình với bảng chi tiêu của vợ chồng ở Hà Nội: Thu nhập gần 42 triệu, mỗi tháng dự phòng 150 nghìn đồng! - aFamily
- Lương 31 triệu, tiết kiệm 20 triệu: Còn 11 triệu tiêu mãi không hết! - CafeF


