24 Bước Kiểm Tra Tài Chính Cá Nhân Cuối Năm
Trong bài viết này
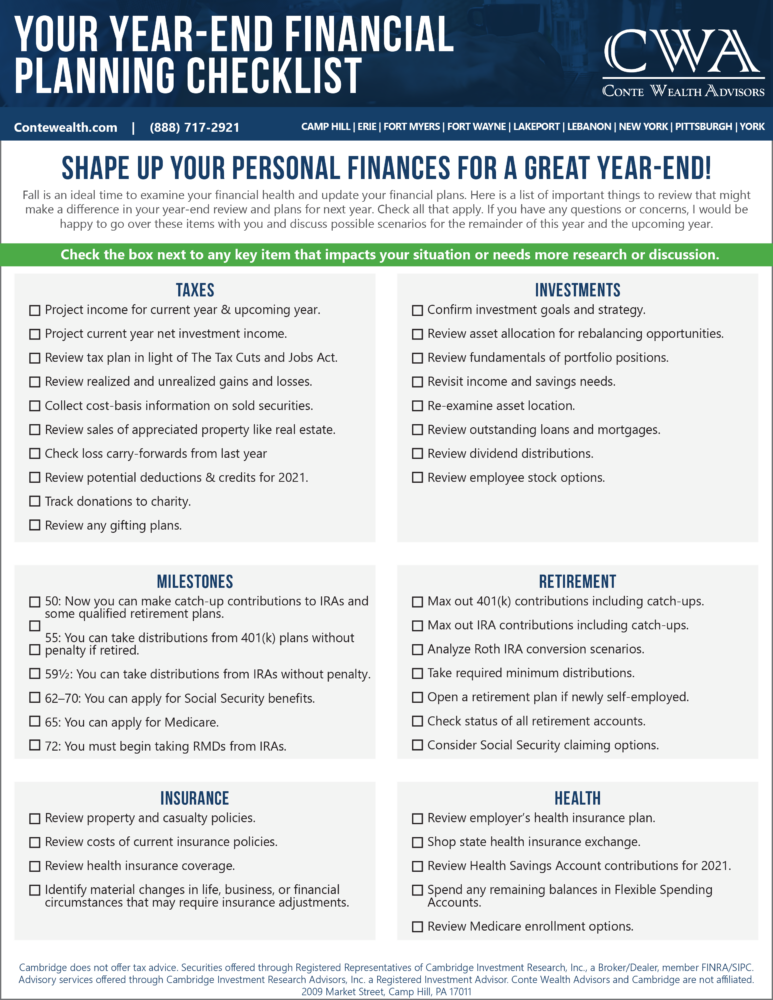
- 24 Công Việc Kiểm Tra Tài Chính Cá Nhân Cuối Năm Từ Góc Nhìn Kế Toán
- Phần 1: Rà Soát Dòng Tiền (Bước 1-6)
- Phần 2: Quản Lý Nợ Và Tín Dụng (Bước 7-12)
- Phần 3: Tiết Kiệm Và Đầu Tư (Bước 13-18)
- Phần 4: Bảo Hiểm, Thuế Và Kế Hoạch Dài Hạn (Bước 19-24)
24 Công Việc Kiểm Tra Tài Chính Cá Nhân Cuối Năm Từ Góc Nhìn Kế Toán
MISA.VN công bố danh sách 24 công việc kế toán cần thực hiện cuối năm 2025 và đầu năm 2026. Danh sách này nhấn mạnh việc rà soát sổ sách, đối soát số liệu và chuẩn bị báo cáo tài chính cho doanh nghiệp. Người lao động, freelancer và chủ doanh nghiệp nhỏ tại Việt Nam áp dụng cách tiếp cận tương tự để kiểm soát tài chính cá nhân, đặc biệt khi chi phí sinh hoạt tại Hà Nội và TP.HCM tăng trung bình 5-7% hàng năm.
Thị trường tài chính cá nhân Việt Nam ghi nhận hơn 8 triệu tỷ đồng tiền gửi dân cư tồn đọng, theo dữ liệu từ các báo cáo ngân hàng. Checklist 24 bước dưới đây điều chỉnh từ quy trình kế toán chuyên nghiệp, phù hợp với người trẻ mới đi làm ở Đà Nẵng hay chủ quán ăn nhỏ tại Cần Thơ. Quy trình giúp phát hiện lỗ hổng dòng tiền trước kỳ nghỉ Tết, tránh tình trạng "cuối năm khốn đốn" phổ biến ở Đông Nam Á.
Phần 1: Rà Soát Dòng Tiền (Bước 1-6)
- Rà soát tổng thu nhập năm qua. Tổng hợp lương, thưởng, thu nhập phụ từ freelance trên các nền tảng như Upwork hoặc freelancerviet.vn. Người lao động trẻ tại Việt Nam thường ghi nhận thu nhập trung bình 10-15 triệu VNĐ/tháng, thấp hơn mức 20-30 triệu SGD ở Singapore nhưng cao hơn Philippines với khoảng 15.000 PHP.
- Phân loại nguồn thu nhập chính/phụ. Xác định tỷ lệ từ lương cố định so với gig economy. Freelancer Việt Nam chiếm 20% lực lượng lao động trẻ, theo xu hướng khu vực, đối mặt biến động thu nhập tương tự Indonesia.
- Đối soát chi tiêu hàng tháng qua app. Sử dụng Google Sheet template miễn phí hoặc Trello để theo dõi, như hướng dẫn từ các nguồn quản lý dự án. Chi phí ăn uống tại Bangkok cao hơn TP.HCM 20%, buộc người tiêu dùng Thái Lan ưu tiên checklist hàng tháng.
- Tính toán tỷ lệ tiết kiệm/thu nhập. Kiểm tra xem tỷ lệ 20-30% có đạt không. Tỷ lệ tiết kiệm hộ gia đình Việt Nam ở mức 30%, cao hơn Malaysia 25% nhưng thấp hơn Trung Quốc 40%.
- Xác định khoản chi bất ngờ. Liệt kê sự kiện như sửa xe hoặc y tế đột xuất. Người Việt ở nước ngoài thường dành 10% thu nhập cho quỹ này, học từ mô hình CPF Singapore.
- So sánh chi tiêu thực tế với ngân sách lập trước. Điều chỉnh lệch lạc, ví dụ chi ăn ngoài vượt 20%. Xu hướng Đông Nam Á cho thấy Jakarta ghi nhận chi tiêu impuls mua sắm tăng 15% cuối năm.
Theo các báo cáo khu vực, dòng tiền ổn định giúp giảm 30% stress tài chính cho người trung niên Việt Nam đang trả nợ nhà.
Phần 2: Quản Lý Nợ Và Tín Dụng (Bước 7-12)
- Liệt kê tất cả khoản nợ hiện tại. Bao gồm vay ngân hàng, thẻ tín dụng, trả góp 0% lãi suất phổ biến ở Việt Nam. Nợ hộ gia đình Thái Lan chạm 90% GDP, cảnh báo cho người vay tại Hà Nội.
- Tính lãi suất và kỳ hạn còn lại. Ưu tiên nợ lãi cao trên 10%/năm. Lãi suất tín dụng cá nhân Việt Nam dao động 12-18%, thấp hơn Indonesia 20% nhưng cao hơn Singapore dưới 5%.
- Kiểm tra điểm tín dụng CIC. Đảm bảo không quá hạn. Hệ thống CIC Việt Nam tương tự Credit Bureau Malaysia, giúp chủ doanh nghiệp nhỏ vay dễ hơn.
- Đánh giá khả năng trả nợ hàng tháng. Tỷ lệ nợ/thu nhập dưới 40%. Người trung niên Philippines thường vượt ngưỡng này do chi phí giáo dục con cái.
- Hủy thẻ tín dụng không dùng. Giảm phí thường niên. Thị trường Việt Nam có hơn 10 triệu thẻ lưu hành, tương tự xu hướng Jakarta.
- Lập kế hoạch trả nợ snowball hoặc avalanche. Tập trung nợ nhỏ trước hoặc lãi cao. Phương pháp này phổ biến ở Đông Nam Á, giúp freelancer Việt Nam thoát nợ nhanh hơn.
| Tiêu chí | Việt Nam | Thái Lan | Singapore |
|---|---|---|---|
| Lãi suất vay cá nhân | 12-18%/năm | 15-20%/năm | 3-6%/năm |
| Tỷ lệ nợ/GDP hộ gia đình | 50% | 90% | 60% |
| Điểm tín dụng trung bình | 650-700 | 680 | 750 |
Bảng trên phản ánh dữ liệu khu vực, nhấn mạnh nhu cầu kiểm soát nợ chặt chẽ hơn ở Việt Nam so với Singapore.
Phần 3: Tiết Kiệm Và Đầu Tư (Bước 13-18)
- Kiểm tra số dư quỹ khẩn cấp. Tương đương 3-6 tháng chi tiêu, khoảng 30-90 triệu VNĐ cho hộ gia đình trung bình. Người Việt tại TP.HCM xây dựng quỹ này chậm hơn Bangkok do lạm phát thực phẩm.
- Đánh giá hiệu suất tiết kiệm ngân hàng. Lãi suất kỳ hạn 6 tháng khoảng 5-6%/năm. Thấp hơn Thái Lan 2-3% nhưng cao hơn Philippines 1-2%.
- Rà soát danh mục đầu tư. Cổ phiếu, quỹ ETF, vàng. Dòng vốn ETF ngoại tại Việt Nam biến động mạnh, bán VIX và gom Masan theo dữ liệu gần đây.
- Tính toán lợi nhuận đầu tư năm qua. So sánh với lạm phát dự báo 4% năm 2026. Nhà đầu tư cá nhân Indonesia ưu tiên vàng hơn cổ phiếu do biến động.
- Đa dạng hóa tài sản. Phân bổ 50% tiết kiệm, 30% chứng khoán, 20% BĐS. Mô hình này học từ Singapore, nơi CPF chiếm 40% tài sản hưu trí.
- Kiểm tra phí giao dịch và thuế đầu tư. Giảm chi phí qua sàn chứng khoán uy tín. Thuế chứng khoán Việt Nam 0,1% khớp lệnh, thấp hơn Malaysia 0,3%.
Phần 4: Bảo Hiểm, Thuế Và Kế Hoạch Dài Hạn (Bước 19-24)
- Xem xét hợp đồng bảo hiểm y tế, nhân thọ. Bảo hiểm xã hội Việt Nam bao phủ 90% lao động, nhưng người tự do cần bổ sung tư nhân. So với Philippines, chi phí y tế tư cao gấp đôi.
- Kiểm tra điều khoản bảo hiểm tài sản. Nhà ở xã hội Hà Nội giá 32 triệu/m² đòi hỏi bảo vệ đầy đủ. Chủ doanh nghiệp nhỏ tại Đà Nẵng học từ lũ lụt miền Trung.
- Lập báo cáo thu nhập chịu thuế. Sử dụng phần mềm như MISA cho cá nhân. Chuẩn mực VAS Việt Nam gần IFRS hơn trước, hỗ trợ freelancer báo cáo.
- Tính toán hoàn thuế hoặc nợ thuế. Người lao động trẻ thường bỏ lỡ khoản hoàn 10-20 triệu VNĐ. Tương tự Malaysia với hệ thống e-Filing.
- Đặt mục tiêu tài chính năm 2026. Cụ thể như tiết kiệm 100 triệu VNĐ hoặc trả hết nợ thẻ. Người trung niên Việt Nam ưu tiên giáo dục con cái, giống Jakarta.
- Viết kế hoạch dự phòng và di sản. Chỉ định người thừa kế tài sản. Văn hóa Đông Nam Á nhấn mạnh di chúc, đặc biệt với người Việt ở nước ngoài.
Checklist này phản ánh áp lực kép của nhân sự agency năm qua, nỗ lực KPI công ty song song dự phòng sa thải, theo Advertising Vietnam. Người lao động Việt Nam sử dụng Trello hoặc Google Sheets để theo dõi, tăng hiệu quả 25% theo các hướng dẫn quản lý.
Dữ liệu từ các báo cáo khu vực cho thấy hộ gia đình thực hiện rà soát cuối năm giảm 40% rủi ro tài chính bất ngờ.
Thị trường ghi nhận sản phẩm lai CASA ngân hàng hút tiền gửi dù lãi thấp. Nhà đầu tư cá nhân Việt Nam cân nhắc chuyển hướng, học từ lạm phát tiệm cận 4% năm 2026 do áp lực tín dụng. Xu hướng toàn cầu nhấn mạnh hành vi tâm lý: biết lý thuyết nhưng trì hoãn thực hiện do ác cảm mất mát, dẫn đến bán tháo cổ phiếu.
Người trẻ 22-28 tuổi tại các tỉnh miền Trung bắt đầu từ bước 1, trong khi trung niên 30-45 tuổi tập trung nợ và hưu trí. So sánh với Đông Nam Á, Việt Nam có dư địa lớn từ 8 triệu tỷ tiền gửi, nhưng cần hành động cụ thể để tránh nợ Thái Lan. Chuyên gia nhận định quy trình checklist hàng năm trở thành thói quen bền vững ở khu vực.
Tham khảo
- 24 công việc kế toán cần thực hiện cuối năm 2025 và đầu năm 2026 - MISA.VN
- Tử vi tuần mới (29/9 - 5/10): 3 chòm sao đàm phán thắng lớn, thu nhập tăng vọt đầu tháng 10 - aFamily
- Hướng dẫn sử dụng Trello để quản lý dự án và cuộc sống - Quantrimang.com
- Tổng hợp Google Sheet Template miễn phí đẹp nhất 2024, sử dụng cho các doanh nghiệp - FPT Shop
- Áp lực kép của nhân sự agency năm 2023: Nỗ lực chạy KPI cho công ty nhưng vẫn phải dự phòng trước bão sa thải trên toàn cầu - Advertising Vietnam
- So sánh chuẩn mực kế toán Việt Nam (VAS) và Quốc Tế (IFRS) - MISA.VN


